灵活就业养老缴费选60%档还是100%档?每月多缴400多元,退休后差多少?
先说结论:对于收入不算宽裕、又想攒养老本钱的灵活就业人员,”60%档打底、有余力再往上提”是更稳妥的选择。多缴的那部分钱,不是白扔,而是会倍数效应用到你的养老金里,但前提是你得搞清楚这笔账到底怎么算。
同样一个人,两种缴法差多少?
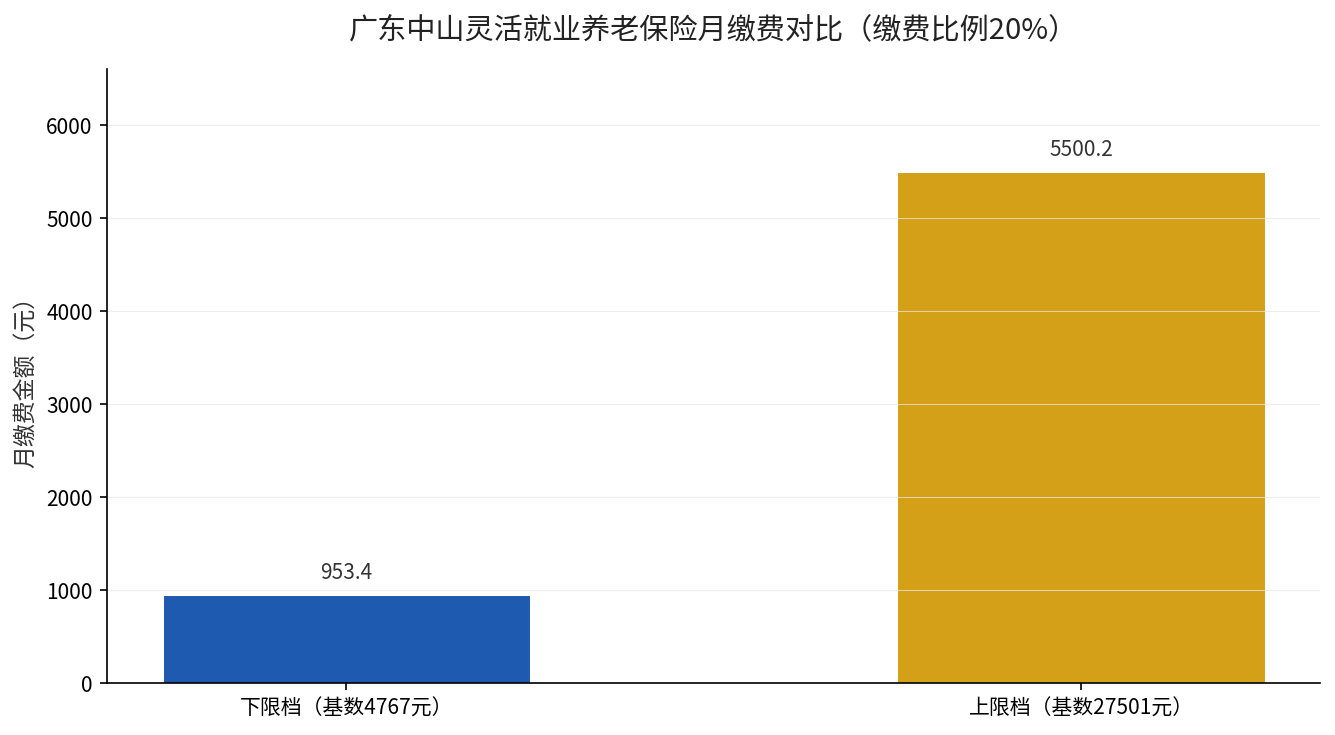
我们拿广东中山市2024年度的官方数据来算一笔账。根据国家税务总局广东省税务局、中山市税务局联合发布的《关于社会保险缴费基数上下限调整的通告》(粤人社发〔2024〕33号,2024年12月19日发布),中山市企业职工基本养老保险缴费基数下限调整为4767元,上限调整为27501元,执行时间为2024年7月1日至2025年6月30日。
灵活就业人员缴纳职工基本养老保险,缴费比例统一为20%。注意,这20%里,12%进入统筹账户,8%进入你的个人账户。也就是说,你交的钱里,真正记在自己名下的只有四成。
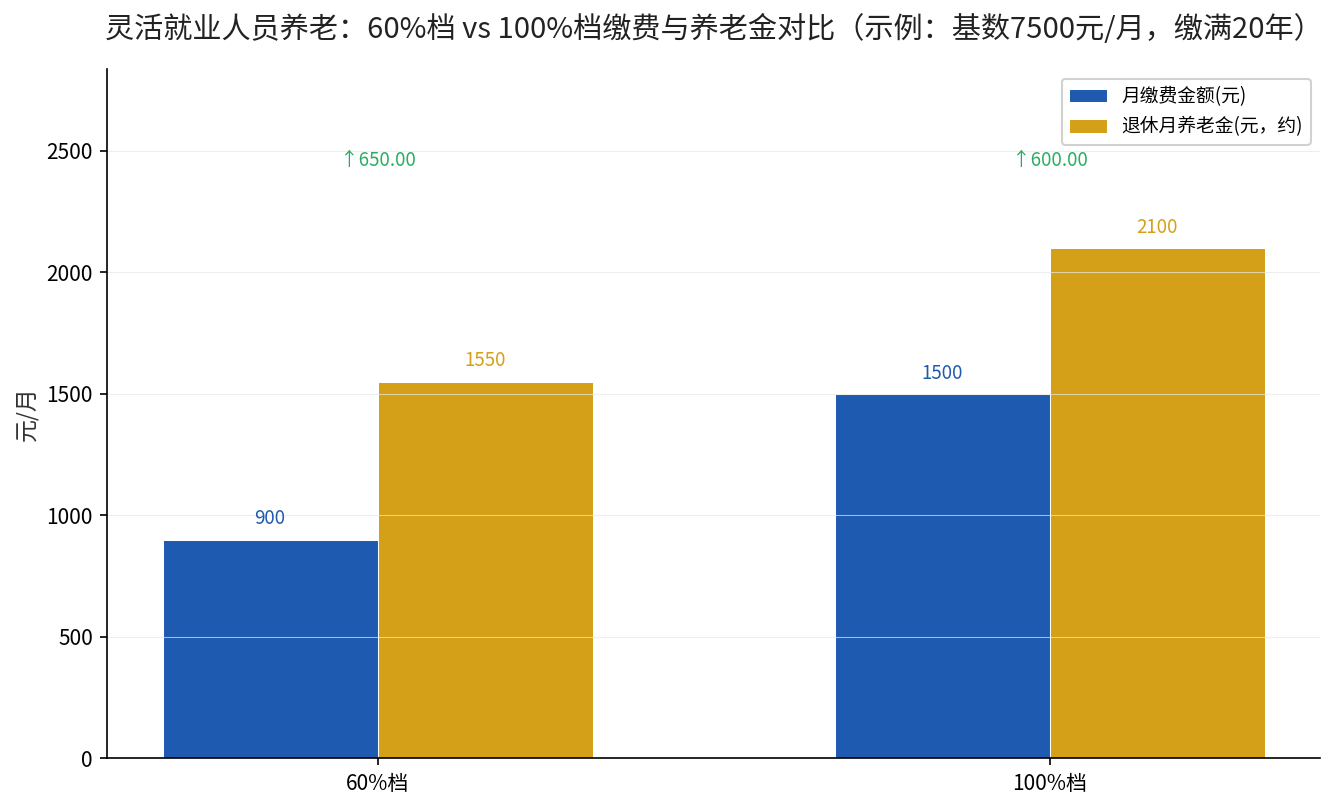
假设同一个人,同样按最低档和最上限档测算月缴费:
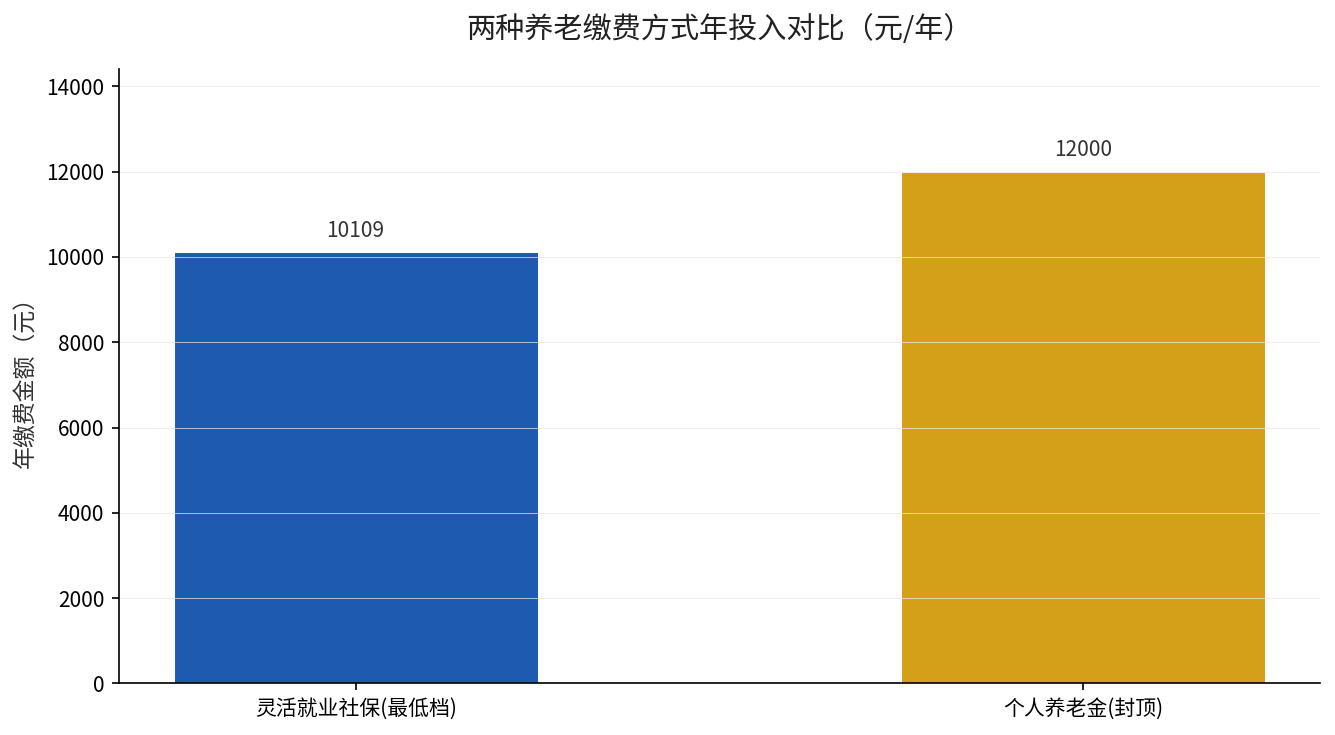
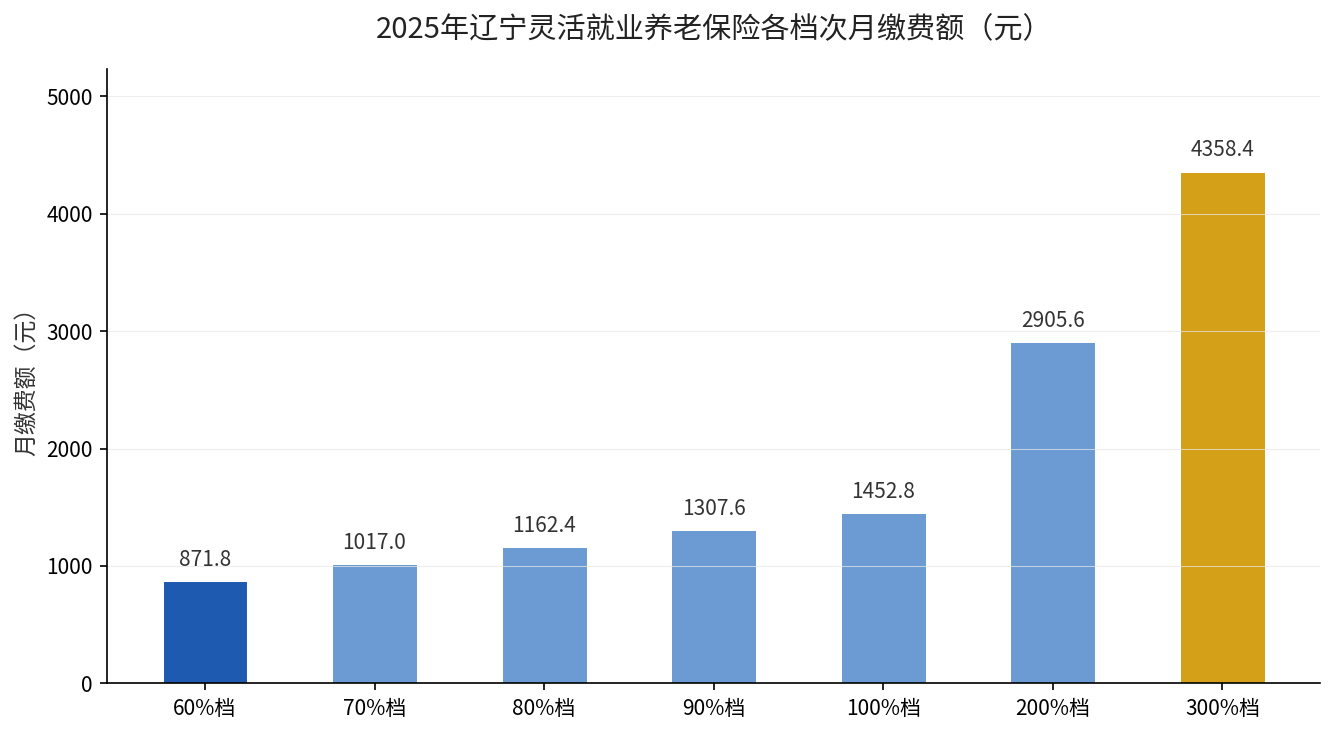
- 按下限档(基数4767元):4767 × 20% = 953.4元/月,一年约为11440.8元
- 按上限档(基数27501元):27501 × 20% = 5500.2元/月,一年约为66002.4元
一个月差了约4546元,一年差了5万多元。这么大的差距,值不值得,就看退休后能多拿多少。
拆解差距来源:钱都流向哪了?
差距主要来自三块。
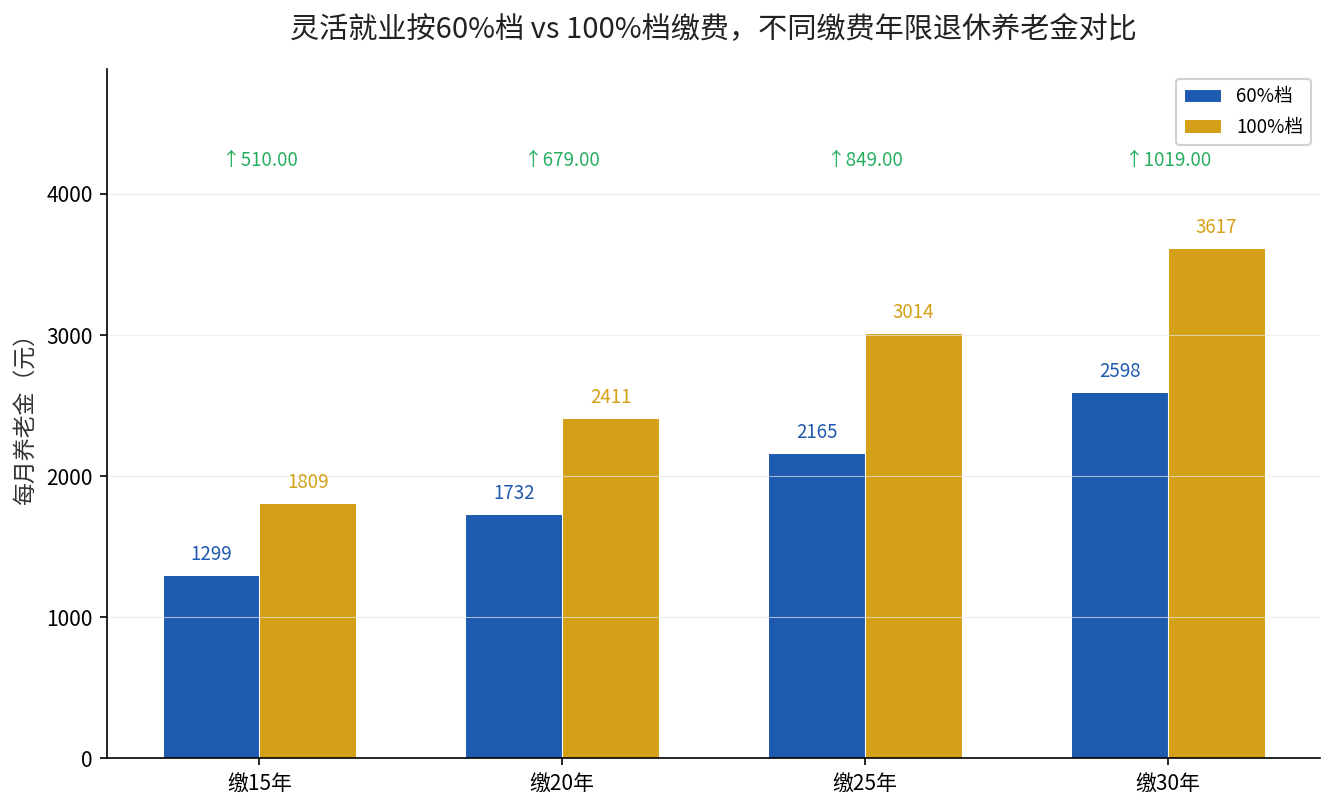
第一块,基础养老金。它的计算跟”缴费指数”直接挂钩。你按60%档缴费,平均缴费指数就低;按100%档或更高档,指数就高。指数越高,基础养老金这块算出来的钱就越多。
第二块,个人账户。8%进入个人账户,缴费基数越高,这8%对应的绝对金额就越大。个人账户里的钱,退休后按月计发(现行计发月数139个月),账户余额越大,每月领的越多。
第三块,复利积累。个人账户的记账利率由国家统一确定,近年维持在较高水平。基数越高、账上钱越多,滚雪球的效应越明显。
结论:选60%档打底,还是咬咬牙上100%档?
这笔账没有标准答案,但有清晰的判断逻辑。
如果你收入稳定、手头宽裕、且离退休还有20年以上,适当提高缴费档次(比如80%或100%档)是划算的,因为个人账户的复利和基础养老金的指数效应,会放大你多缴的那部分。
如果你收入波动大、眼下现金流紧张,那”60%档打底、不断缴”才是第一优先级。断缴导致的年限损失,比低档缴费的影响更大。记住一句话:养老金的年限,比档次更值钱。
最后提醒:缴费档次每年缴费基数公布后可以调整,建议每年7月社保基数调整窗口期,结合自己的收入情况重新评估一次。多缴少缴,主动权在你手里。
数据来源:国家税务总局广东省税务局、中山市税务局《关于社会保险缴费基数上下限调整的通告》(粤人社发〔2024〕33号,2024年12月19日发布);《国务院办公厅关于印发降低社会保险费率综合方案的通知》(国办发〔2019〕13号)。