
职业年金60岁退休比55岁每月多领多少钱?同样30万余额,差了258元
老李和老王在同一个单位,都是2014年10月之后参加机关事业单位养老保险、同步缴职业年金的那批人。两人缴费基数几乎一样,职业年金个人账户也都攒到了30万上下。唯一的差别是:老李60岁退休,老王55岁退休。
就这一岁的差别不算大,五岁的差别就藏在这30万里了——同一笔钱,退休年龄不同,每个月到手能差出两百多块。这钱是从哪差的,能不能算清楚,我今天把这笔账摊开给你看。
同样30万,60岁和55岁各领多少
职业年金按月领取,全国统一的算法就一句话:月领金额 = 退休时职业年金个人账户累计储存额 ÷ 计发月数。计发月数是跟退休年龄绑死的,年龄越大,除数越小,每月领得越多。
60岁退休对应的计发月数是139个月,55岁是170个月,50岁是195个月。这是国家统一口径,写进了机关事业单位养老保险改革的政策文件里。
把30万的余额套进去,账就很清楚了:60岁退休,300000÷139≈2158元/月;55岁退休,300000÷170≈1765元/月。同一个账户、同一笔钱,只因为退休时间差了五年,每月就少拿约393元。
这里容易踩一个坑:139个月不是「只能领139个月」。它只是算每月发多少的那个除数。账户里还有余额,139个月领完接着领,直到余额归零;账户里钱少,可能100个月就发完了,之后就停发。职业年金是发完为止的个人积累制,和基本养老金那种终身发放不是一回事。
| 退休年龄 | 计发月数 | 30万余额月领额 | 20万余额月领额 |
|---|---|---|---|
| 50岁 | 195个月 | 约1538元 | 约1026元 |
| 55岁 | 170个月 | 约1765元 | 约1176元 |
| 60岁 | 139个月 | 约2158元 | 约1439元 |
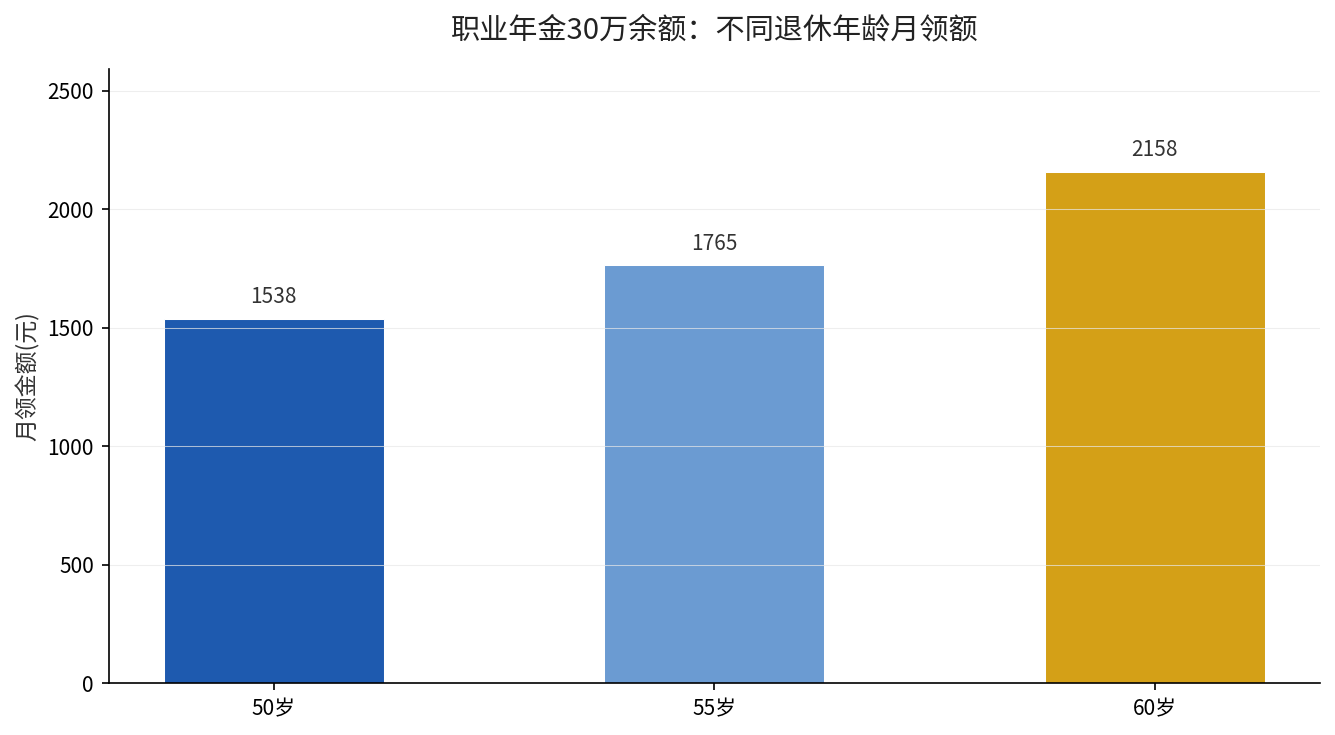
从表里一眼能看出规律:余额一样,退休越晚,每月领得越狠。同样是30万,60岁退休的人比55岁每月多领393元,一年就是4700多块。
这393元的差距,到底是从哪来的
差距不是凭空冒出来的,源头就一个——计发月数。计发月数的设定逻辑是:把退休后预计的领取年限摊成月份,年纪越轻、预计领取时间越长,除数就越大,同样的钱就得掰成更多份来发。
55岁退休的人,预期领取年限更长,所以用170来除;60岁退休的人,领取时间短了,用139来除,每个月自然摊得更多。这不是谁占谁便宜,而是把同一笔个人账户的钱,按不同的人生阶段来分配节奏。
还有个因素会影响你真正的月领额,就是账户里的投资收益。职业年金个人账户由单位缴费8%、个人缴费4%组成,合计12%全部进入个人账户归个人所有,而且这笔钱由省级统一运营投资,收益滚存进账户。账户涨得越多,退休时余额越大,月领额越高。
重庆市政府在2023年12月的公开问答里写得很明确:职业年金不允许退休时一次性领取,只能在按月领取和一次性购买商业养老保险里二选一,选定后不能改。所以绝大多数人的问题不是「要不要领」,而是「早退还是晚退、每个月能领多少」。
到底该怎么选:早退少领还是晚退多领
这笔账不能光看每月数字,要跟你的实际情况对。如果你身体好、岗位也干得动,晚退两年,不仅职业年金每月领得多,基本养老金也会因为多缴多领而跟着涨,这是叠加的红利。
反过来,如果你已经到了干不动的节点,或者家里有需要你早点回归的事,早退每月少领一点,换来更自由的时间,也不亏。职业年金是「发完为止」,早退晚退,账户里的钱都是你的,差别只在每月摊多摊少。
还有一点要记住:职业年金每月领到手的钱,是跟基本养老金分成两笔打到卡的。基本养老金终身发放、逐年调整;职业年金发完账户余额就停。别把这两笔钱混成一笔来看待。
想知道自己职业年金账户现在攒了多少、按你的退休年龄每月能领多少,最好的办法是去当地社保经办机构或网上服务平台查一下账户余额,再用余额除以你的计发月数,自己就能算出来。你的退休年龄对应哪个计发月数?查完余额随手一算,答案就有了。