
2026年养老金计发基数涨幅集体放缓:1.15%到3.07%,你的退休金会慢下来吗?
如果你今年才退休,或者正盯着自己的退休金看,有个信号得先接住:2026年各地养老金计发基数的涨幅,明显降速了。最高不过3.07%,最低只有0.71%,跟早些年动辄5%、6%的势头,完全是两个节奏。
这不是某一省的个别现象,而是已经公布地区的普遍状态。涨幅放缓意味着什么?短期、中期、长期,你的钱袋子会怎么走?今天拆开来跟你说透。
一个信号:涨幅从”跑”变成了”走”
把2026年已经公布计发基数的几个地区摆出来,涨幅一目了然。内蒙古同比增长3.07%,是这批里最高的;黑龙江1.78%、河北1.74%;上海只有1.15%;贵州更是低到0.71%。
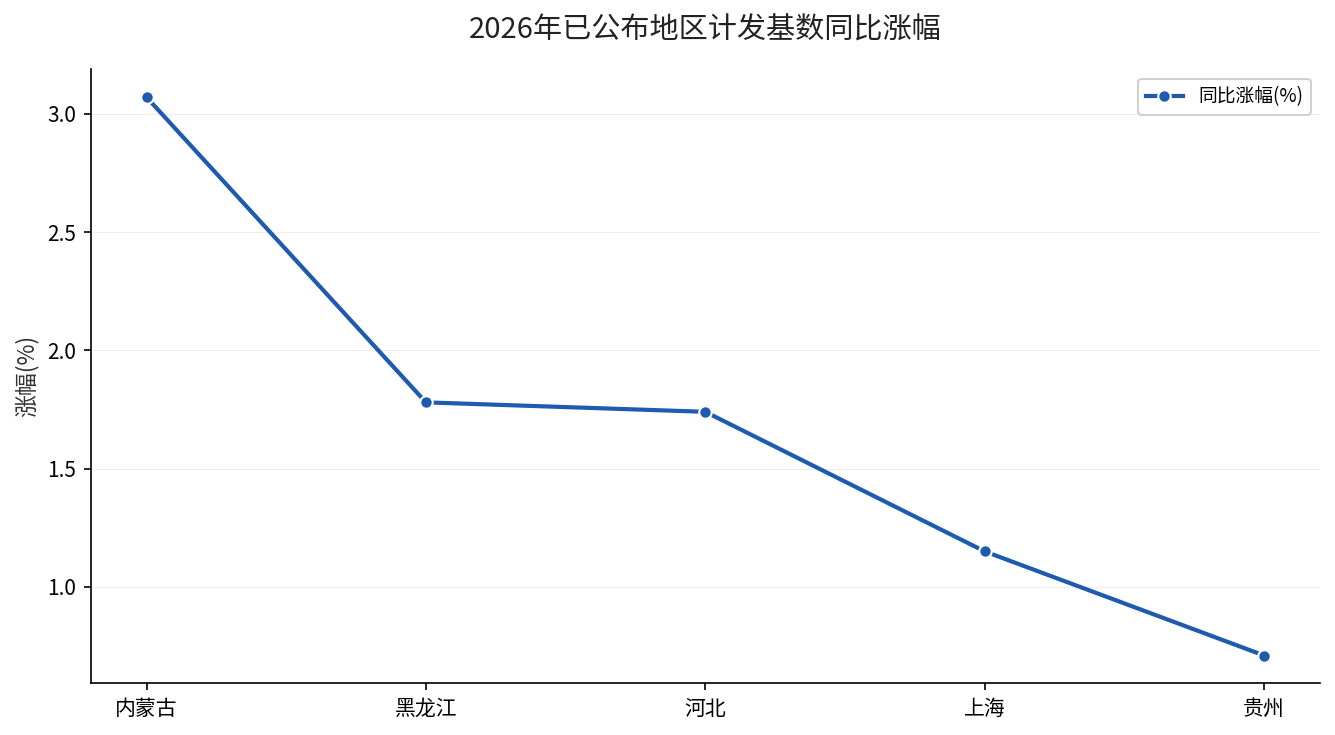
数据来源能对上号:上海市人社局2026年8月18日《本市调整2026年度社保缴费基数上下限》公告明确社平工资12577元、涨幅1.15%;黑龙江系黑人社函〔2025〕611号给出7705元、涨1.78%。这几个数都是官方口径,不是估的。
对比一下记忆里的数字就更直观了。据《中国经济周刊》梳理,2021年北京计发基数涨幅还能到6.3%,广东6.01%。五年过去,现在的涨幅缩到四分之一都不止。
短期看:今年退休的人,重算补发变少了
涨幅放缓,最直接的影响落在2026年新办退休的人身上。新基数公布前,社保是按上一年旧基数预发养老金的,等新基数公布后再批量重算,把差额补给你。
基数涨得越少,重算后每月多出来的那点差额就越小。以前基数涨5%,重算能补出一笔看得见的钱;现在涨1%出头,重算补的差额就薄得多。这笔钱不用你申请,系统会统一补,但金额是真的变小了。
中期看:缴费基数一起慢,负担减轻了
计发基数本身,很多地区已经和全口径社平工资并轨,工资数据一公布基数就定了。涨幅慢,说明社平工资增速也在放缓,这反过来传导到你的缴费基数上。
在上海,新基数下限7546元、上限37731元,灵活就业人员按下限月缴养老加医保约2264元。基数涨得温和,你今年要补的差、每个月要多缴的钱,也跟着温和。对缴费的人来说,这反而是个缓口气的信号。
长期看:养老钱要早做双轨打算
放到长线上看,计发基数涨幅放缓,叠上社保记账利率从高点一路降到现在的低位,两个增长引擎都在减速。这意味着,光靠第一支柱社保去”吃涨幅”的旧逻辑,正在松动。
这倒不是坏事,恰恰是提醒:你的养老金来源,得从”单靠社保”往”社保打底、年金和个人养老金加厚”的方向走。第一支柱只负责兜底,想退休后还能维持现在的生活水平,第二支柱的企业年金、第三支柱的个人养老金都得跟上节奏。
这一层变化,配合人社部7月22日发布会公布的数据看更清楚:上半年三项社保基金总收入4.88万亿、总支出4.14万亿,累计结余11.07万亿元,运行总体平稳。盘子稳,但增长在降,意味着以后更得靠自己多攒一层。同样缴30年,记账利率从8.31%掉到1.5%,个人账户余额能差83万,这就是长线里最该算的一笔账。
有余力的,把个人养老金账户也用起来。我们之前算过,个人养老金一年存满1.2万,节税加复利,长期能多出一大块。
现在该做什么
今年退休的,别急着焦虑重算补发少,先确认你的社保关系落在哪个省份,基数落点比补发那点差额更影响长期到手的钱。
还在缴费的,趁着基数涨得慢,把该缴的连续缴上,别断档,缴费年限是计发公式里最值钱的那个乘数。有余力的,认真研究一下个人养老金的抵税和长期复利,把第二根支柱也立起来。
你的计发基数是按哪个省算的?知不知道今年这个省涨了多少?涨幅是偏高的3%,还是垫底的0.7%?留言告诉我,我帮你看看你落在了什么位置上。