
人社部2026年8月发布的《2025年度人力资源和社会保障事业发展统计公报》(来源:人社部官网)公布过两组数:基本养老保险基金收入88657亿元、支出77427亿元,累计结余98459亿元;企业年金投资运营规模4.21万亿元,职业年金3.78万亿元。
把第二、第三支柱的体量加进来算一算,你会发现一个不太舒服的比例:中国的养老钱,有九成以上还压在政府兜底的第一支柱上。第二支柱是单位给的,第三支柱是你自己攒的,两根加起来撑起的那一点,正是每个人退休后的”生活差”。本期就用公报里的数字,把三根柱子拆开。
先看一条信号:第一支柱的账已经算得很细了
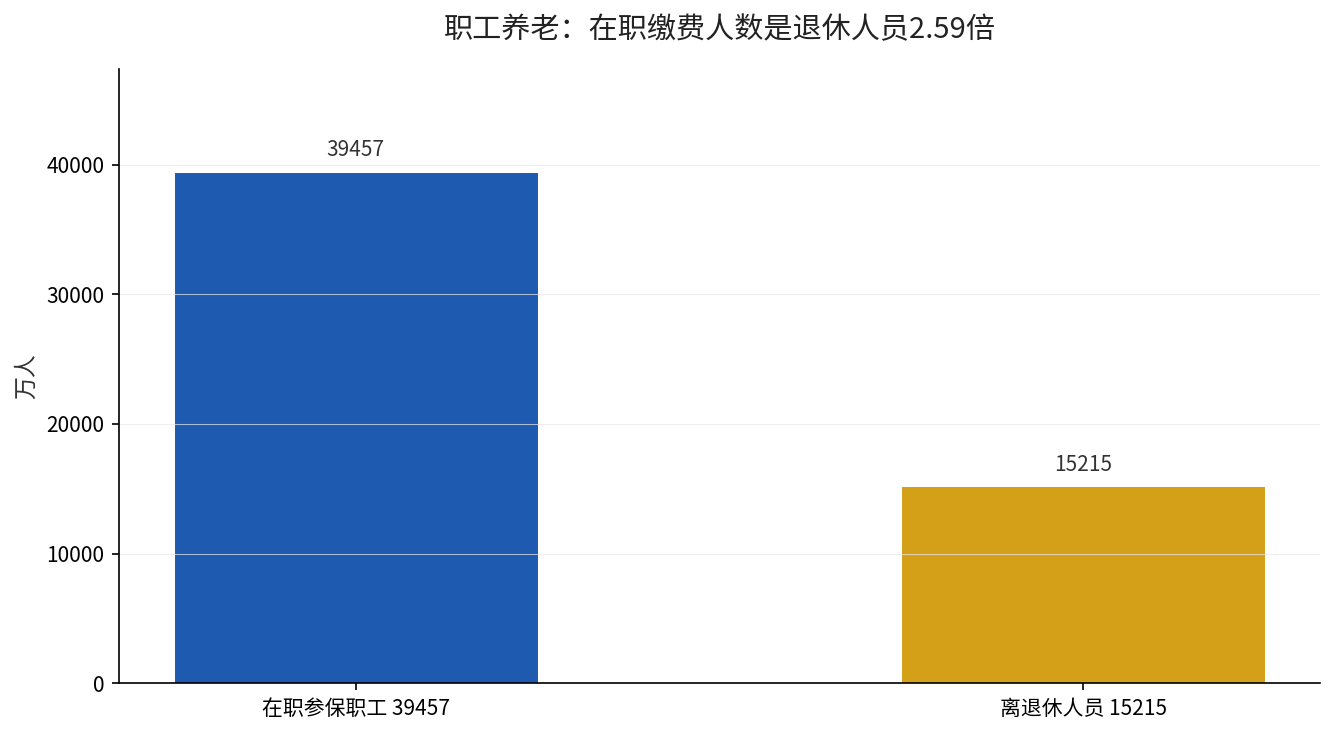
第一支柱内部又分两条线。城镇职工基本养老保险,2025年末参保54672万人,其中参保职工39457万人、离退休人员15215万人,在职和退休的比例是2.59比1。这一条线的收支是:收入79170亿元,支出71203亿元,累计结余78685亿元。
城乡居民基本养老保险是另一条线。2025年末参保52919万人,其中实际领取待遇18820万人;全年收入9487亿元,支出6223亿元,累计结余19774亿元。
这两条线的落差是结构性的。职工线每年结余将近8000亿元,居民线每年结余3000多亿元,但居民线要养的是1.88亿人,人均月待遇刚过百元量级。同一个人在同一个国家的养老制度里,坐在哪条线上,结果完全不同。这两条赛道的差别我们之前拆过。
第二根柱子:年金在长,但只在少部分人手里
公报里第二支柱的数字很清楚(来源同上,人社部2025年度统计公报):年末全国17.79万户企业建立企业年金,参加职工3343万人;企业年金投资运营规模4.21万亿元,2007年以来年均投资收益率6.20%。职业年金覆盖机关事业单位,31个省区市、新疆生产建设兵团和中央单位投资运营规模3.78万亿元,2019年以来年均投资收益率4.86%。
这里面最值得盯的是”3343万人”这个分母。全国城镇职工养老参保54672万人,企业年金职工3343万人,覆盖率不到7个百分点。也就是说,二十个人里大概只有一个真正有第二支柱。
另一个细节是收益口径,按人社部统计公报口径:企业年金2007年以来的年均6.20%,比职业年金2019年以来的4.86%高了一截,但两个收益率的时间区间完全不一样,一个是十八年左右的长期均值,一个是七年左右。直接比高低没有意义,有意义的是:这笔钱长期确实是正收益的,而且有稳定入账。
第三根柱子:规模有了,但还没长成”第三根”
第三支柱个人养老金,12000元每年的税优额度自2022年制度落地以来没有调整过。额度不变、产品变多、开户数到了千万级,这种组合本身就说明一个问题:制度搭好了,但多数人的钱没真正往里进。
为什么?核心不是不想存,而是三个现实约束。一是12000元的额度,对年收入二十万以上的人吸引力明显强于中低收入者;二是领取要等到退休或符合特定条件,流动性锁死;三是产品端个人要自己选,选错的风险要自己承担。
这里不做任何收益预测。第三支柱目前的官方数据是分散披露的,来源为人社部、财政部历年公开文件,开户数、缴存人数、实际投资规模都不在同一份公报口径里,本文只用公开数据说话,未公布的部分不做推算。
短期、中期、长期,三根柱子会怎么变
| 时间尺度 | 关键变化 | 对你的直接影响 |
|---|---|---|
| 短期(1年内) | 第一支柱收支稳定,职工养老年结余约7967亿元;居民养老待遇继续按年提标 | 已退休的,养老金按时足额发放不受影响;在职的,缴费基数随社平工资每年上调 |
| 中期(3-5年) | 职工养老退休人数已到15215万,每年还在以476万人的速度增加 | 缴费年限的价值上升,”多缴多得、长缴多得”的权重会越来越实 |
| 长期(10年以上) | 第二、三支柱的补充作用被反复强调,覆盖率是主要短板 | 只靠第一支柱的人,退休后收入替代率的缺口会一直存在 |
这张表里最值得盯的是中期那一格。离退休人员一年增加476万人,参保职工一年增加744万人,两者都在涨,但分子涨的是”要领钱的人”,分母涨的是”要交钱的人”。这个比例目前是2.59比1,能不能守住,是未来十年最核心的变量。
现在该做什么,分三种人
第一种,单位有企业年金的。先确认自己的年金账户归集到哪家机构、每年扣多少、近一年收益率多少。有不少人交了五年年金,从来没查过自己账户里有多少钱。这笔钱是第二支柱的全部,查清楚比研究第三支柱的优先级更高。
第二种,单位没有年金的。你的第二支柱是空的,唯一的补法是第三支柱和个人储蓄。个人养老金账户开起来不复杂,在银行App或国家社会保险公共服务平台都能办,关键是想清楚每年放多少、放哪一类产品。四类产品一笔账算透这篇文章可以先看。
第三种,已经退休或快退休的。重点不在攒,而在领。基础养老金、个人账户养老金、年金(如果有)三笔钱分别什么时候到账、按什么标准算,建议在电子社保卡里查一次分项明细,心里有数比什么都强。
想知道自己三根柱子各能撑多少,留言三支柱,我来帮你算。你可以先在电子社保卡里查一下参保年限,再去年金受托机构App里看账户余额,把这两个数告诉我,按人社部公报口径估一次。