
个人养老金个税递延优惠落地,每年最高抵扣12000元,到手能省多少钱?
很多人还没搞明白:往个人养老金账户里存的钱,交个税时能直接抵掉,最高一年抵12000元。这12000元抵扣,对不同收入的人到底能省多少税?政策核心是什么?这篇文章一次讲清楚。
延伸阅读:《个人养老金每年存1.2万,到底能省多少税?20%档和30%档差出2400元》。
延伸阅读:《个人养老金每年存12000元,到底能省多少税?7档税率一张表说清》。
政策核心
根据财政部、税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日发布),自2024年1月1日起,在全国范围实施个人养老金递延纳税优惠政策。配合《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号),个人养老金制度自2024年12月15日起全面实施。
这项递延纳税优惠,核心是三个环节、三条规则。
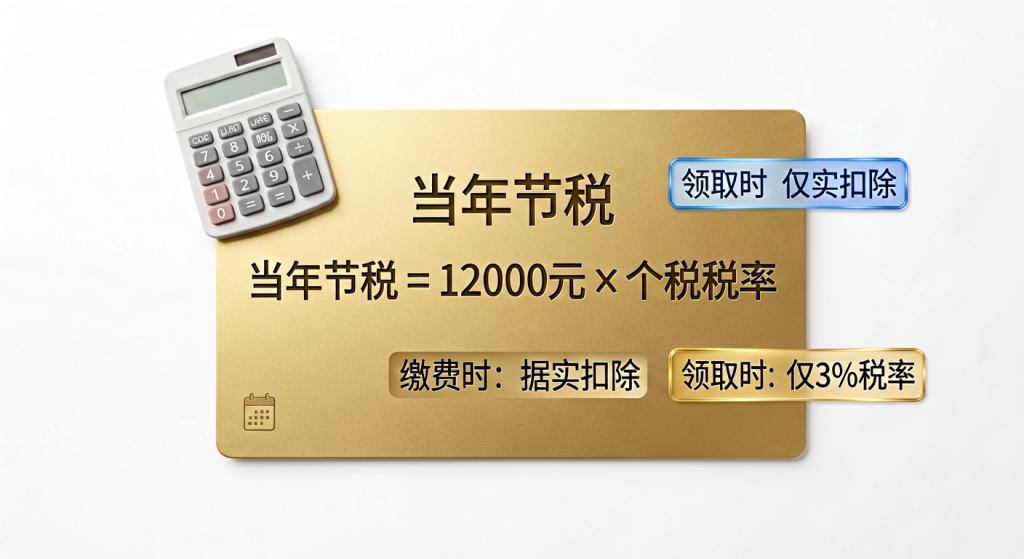
第一,缴费环节。个人向个人养老金资金账户的缴费,按照每年12000元的限额标准,在综合所得或经营所得中据实扣除,直接减少当年应纳税所得额。
第二,投资环节。计入个人养老金资金账户的投资收益,暂不征收个人所得税。
第三,领取环节。个人领取的个人养老金,不并入综合所得,单独按照3%的税率计算缴纳个人所得税。
对谁影响最大?
节税多少,看你的个税边际税率落在哪一档。
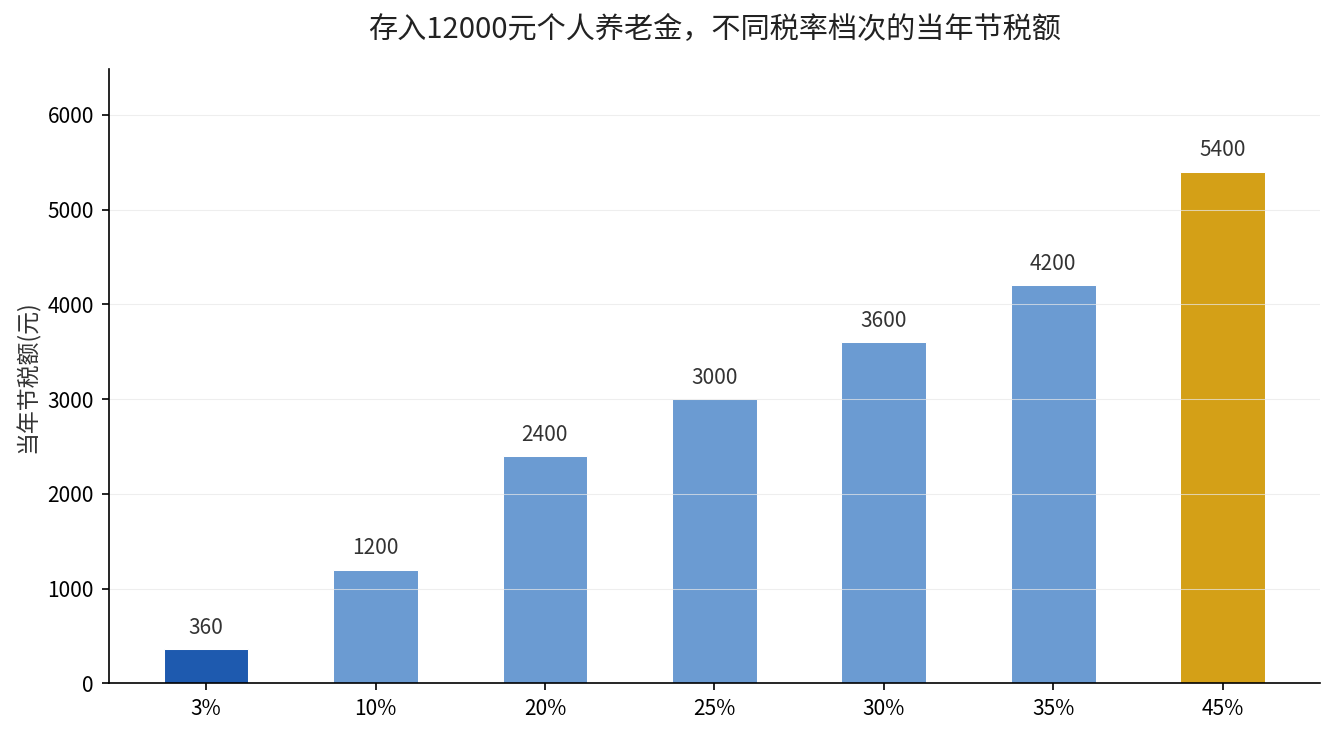
举个官方解读里的例子(湖南省人力资源和社会保障厅2025年5月13日发布):小王扣除免征额和专项附加后,应纳税所得额是50000元,对应个税税率10%。他当年把12000元存入个人养老金账户,应纳税所得额就变成38000元,等于当年少缴12000×10%=1200元个税。等他日后领取这12000元时,按3%单独计税,只需交360元。
对于年收入较高、个税税率达到20%、25%、30%甚至更高的人群,节税效果更为明显。12000元按20%算,一年省2400元;按30%算,省3600元;按45%的最高档算,一年能省5400元。而如果收入还没到每月5000元的个税起征点,本身就不缴个税,参与个人养老金在节税上意义就不大了。
什么时候开始、怎么操作?
政策已于2024年12月15日起全面实施,36个先行城市(地区)同步执行。操作上,你只需要在商业银行开立个人养老金账户和资金账户,缴费后通过”个人所得税”App,在【办&查】-【个人养老金扣除管理】里做”一站式”申报,或扫描缴费凭证二维码录入申报,即可在当年预扣预缴或次年汇算清缴时享受扣除。
需要提醒的是,个人养老金资金一旦存入,除非达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居、患重大疾病或领取失业保险金等特殊情形,一般不能提前取出。所以存之前,要确认这笔钱的”锁定”属性和你的现金流匹配。
来源:财政部、税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日发布);人力资源社会保障部等《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号);湖南省人力资源和社会保障厅《参加个人养老金,如何享受税收优惠?》(2025年5月13日发布)。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。