
灵活就业交养老保险,最低档和最高档一年差6.9万,退休后差多少?
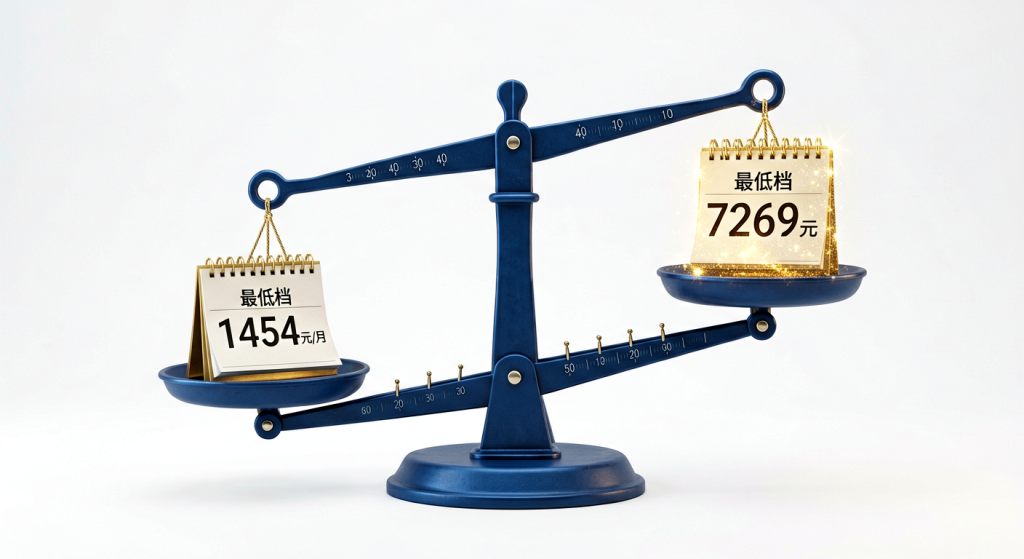
同样是给自己交养老保险,有人每月只掏1454元,有人每月掏7269.6元,一年下来差了将近7万块。这笔钱到底值不值?今天咱们就掰开揉碎算一笔账。
延伸阅读:《灵活就业交养老保险:选60%档还是300%档,退休后差出多少?》。
延伸阅读:《灵活就业交养老保险,最低档和较高档每月差880元,退休后领的差多少?》。
同样条件,差多少?
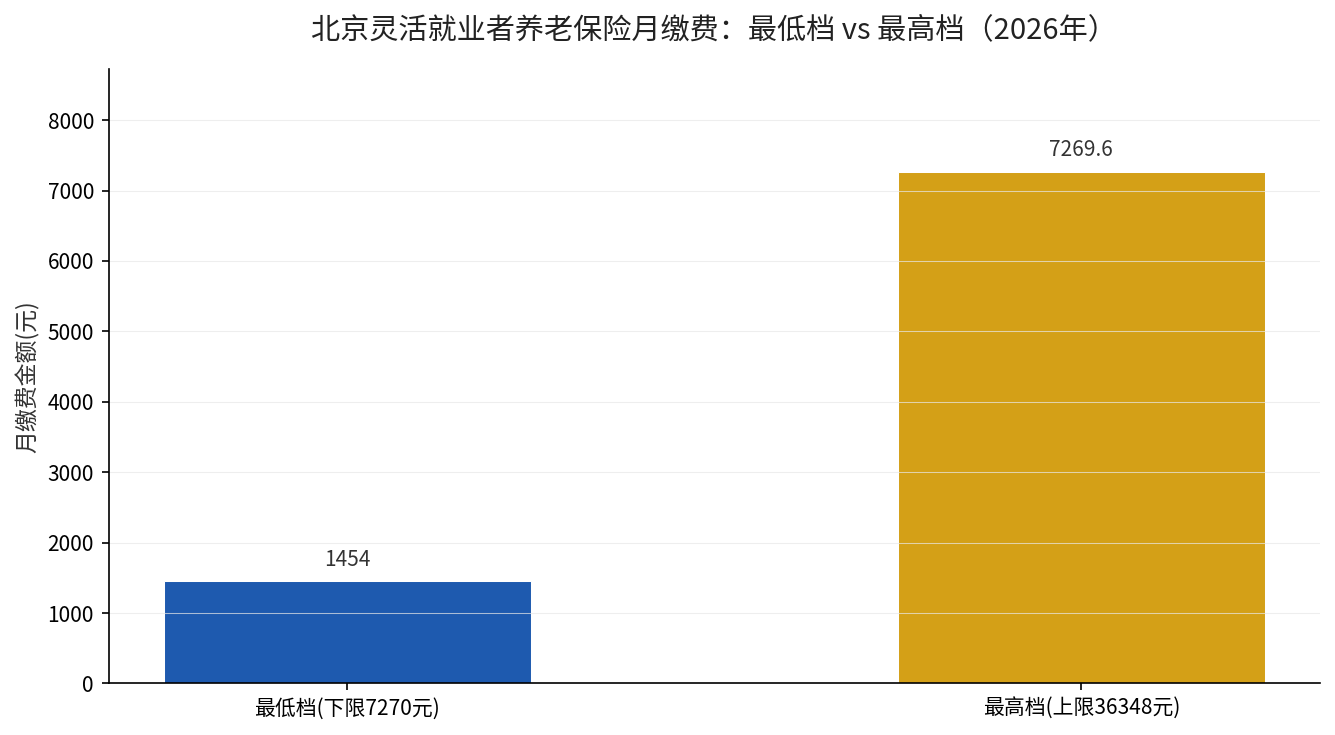
先看一个真实的规定。2026年8月21日,北京市人力资源和社会保障局、北京市医疗保障局、国家税务总局北京市税务局联合发布《关于2026年度各项社会保险缴费工资基数上下限的通告》(京人社发〔2026〕7号),明确从2026年7月起,职工基本养老保险的月缴费基数下限为7270元、上限为36348元。
灵活就业人员以个人身份参保,养老保险按缴费基数的20%缴纳。按下限7270元算,每月交1454元;按上限36348元算,每月交7269.6元。一年12个月,最低档交17448元,最高档交87235.2元,两者相差69787.2元,接近7万元。
拆解差距来源
这近7万的差距,来自三个地方。
第一是基数差。7270元和36348元,后者是前者的整整5倍。灵活就业的缴费比例都是20%,比例不变,基数放大5倍,金额自然也就放大5倍。
第二是账户归属。个人缴纳的养老保险费里,只有8%进入个人账户,剩余12%进入统筹账户。按最低档,每月进个人账户581.6元;按最高档,每月进个人账户2907.84元。退休后个人账户养老金按累计储存额除以计发月数来算,这一项就直接拉开差距。
第三是基础养老金。基础养老金的计算和本人平均缴费指数、缴费年限挂钩。缴费指数越高,基础养老金越高。长期按高基数缴费,意味着退休时”平均缴费指数”更接近上限,基础养老金这块也会明显更高。
多缴的这7万,到底划算不划算?
结论不能一刀切。对收入稳定、有长期缴费能力的灵活就业者,在自身承受范围内适当提高缴费档次,退休后能拿到明显更高的养老金,”长缴多得、多缴多得”是写在制度里的。但对收入不稳定、现金流紧张的人来说,盲目冲最高档反而会挤占当下的生活,得不偿失。
关键看两点:一是你的收入能否稳定覆盖这个缴费额,二是你距离退休还有多少年。年限越长,高缴费带来的复利积累越明显。
来源:北京市人力资源和社会保障局、北京市医疗保障局、国家税务总局北京市税务局《关于2026年度各项社会保险缴费工资基数上下限的通告》(京人社发〔2026〕7号,2026年8月21日发布)。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。