

个人养老金产品货架超850款:储蓄、保险、基金、理财、国债五类,你的1.2万该先放进哪一类?
不少人开户半年,账上的12000元还躺在活期里睡大觉。不是不想投,是打开账户一看,五类产品、几百个名字,根本不知道第一笔该买什么。今天我们把货架拆开,用一张真实榜单给你看清楚每一类的分量,再告诉你怎么按自己的年纪去排。
先看总量:五类产品谁家货最多
国家社会保险公共服务平台的数据显示,截至2026年6月10日,在售个人养老金产品总数为852款。把这852款拆开看,养老基金320款、储蓄281款、专属养老保险210款、养老理财39款、储蓄国债2款。基金和储蓄两家加一起,就撑起了货架七成的席位,而刚上架的国债只有2款,是五类里最稀罕的。
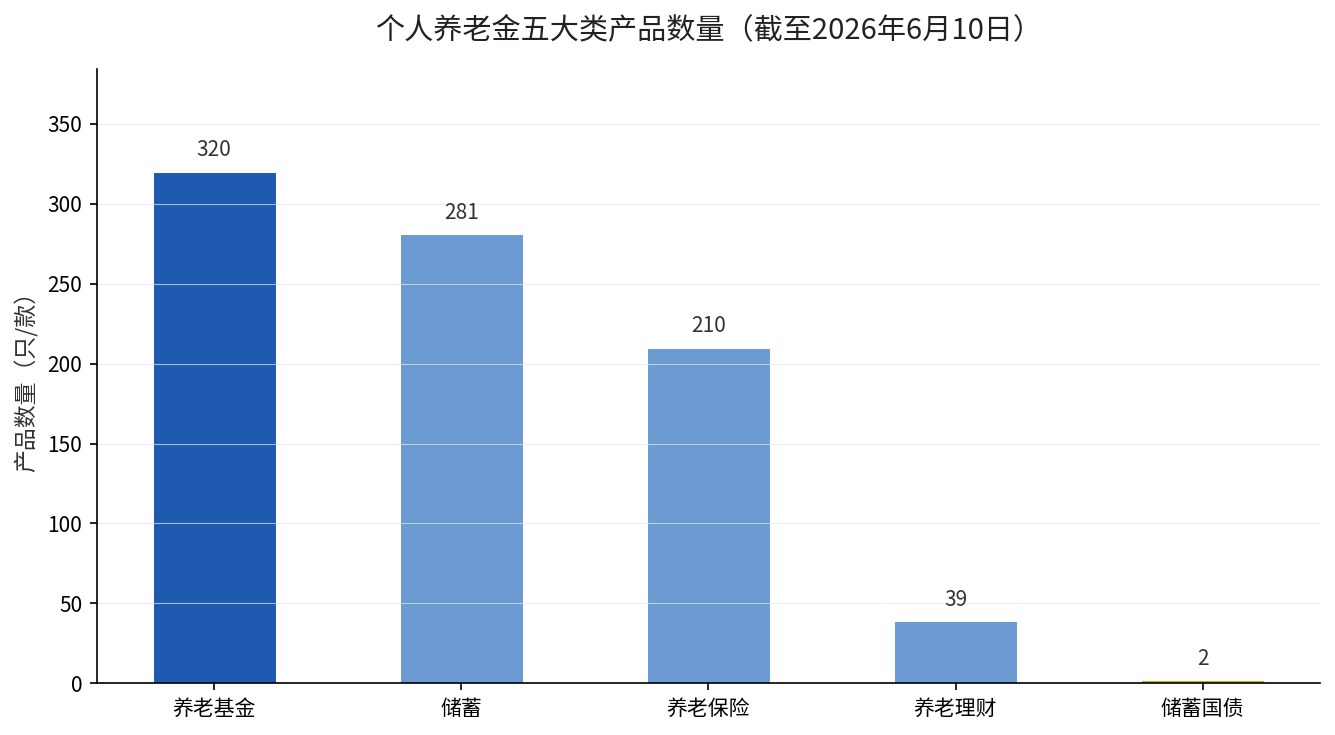
单纯看数量,基金最多、国债最少。但数量多不等于该买,缺的恰恰是那2款国债背后代表的东西——最高信用等级的锚。下面逐类说清各自的脾气,你对照自己的情况往里套。
货架第一层:储蓄和国债,保本的底子
储蓄类281款,本质是”个人养老金专属存款”,利率通常比普通定存略高一点。真正值得说的是储蓄国债。2026年6月10日首批纳入的储蓄国债(电子式)有两个利率:第三期3年期票面年利率1.63%,第四期5年期1.7%,分别比同期限专属存款高出8个和10个基点。
财政部、人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》明确,开办机构自2026年6月起提供购买服务,100元起购、单期上限50万元。这笔钱由财政部和人民银行背书,是五类里信用等级最高的一档。
这两类适合谁?临近退休、不愿承受任何波动的,把钱放这里图个安心。代价是:在通胀面前,1.6%到1.7%的收益率,基本只能做到”名义上不是零”,实际购买力还在慢慢变薄。国债的额度与普通国债独立,兑付后资金直接划回个人养老金账户,进出都有封闭规则管着。
货架第二层:养老保险和理财,求稳再加点甜
专属养老保险210款,靠”保证+浮动”给一个保底——稳健账户的结算利率能到4%以上,同时资金锁定到退休,天然具备长期属性。养老理财39款,以中低风险固收类为主,由工银理财、农银理财等6家理财公司发行,个别头部产品成立以来年化收益破了5%。这两类夹在”纯保本”和”纯波动”之间,适合想要比存款多一点收益、又不敢碰基金的人。
短板也一致:资金锁死、灵活度差。年轻人看到”退休才能取”这几个字就绕道了,但恰恰是这种锁死,逼着钱真的留到了老,不被中间乱花掉。人社部多次公开强调,个人养老金账户资金实行封闭运行,就是为了锁定这笔钱的长远用途。
货架第三层:养老基金,博收益的主场
320款养老基金里,养老目标基金占六成以上,指数基金(沪深300、中证A500等)占三成多。这是五类里唯一可能做出可观收益的品类,也是波动最大的品类。2026年上半年个人养老金Y份额基金平均收益率约10.45%,成立满一年的产品里近半数近一年年化超15%。涨的时候真香,跌的时候也真疼。
我们之前算过个人养老金账户的税优账:缴存12000元,最高能省5400元个税。延伸阅读:个人养老金账户怎么开、怎么缴。但税优省下的钱,若因为选错产品在波动里又亏出去,等于白忙一场,这笔账得先算清,顺序不能反。
该怎么选:按年龄对号入座
与其纠结”哪类最好”,不如按你离退休还剩多少年来排。剩5年以内,主配储蓄和国债,锁定确定性;剩5到15年,储蓄打底、保险理财居中、基金小比例试水;剩15年以上,才值得让基金占大头,用时间把波动摊平。
一句话给你答案:第一笔12000元,别全押一类。用”储蓄国债保底、基金求进、留出余地”的三段式去搭,而不是盯着哪只基金最近涨得好就一把梭进去。我们之前也拆过城乡居民养老的档次账,道理相通。
你账户里的12000元现在买了什么?留言告诉我,我帮你看看这个比例合不合理。