
个人养老金基金补上”中低波动”这一环:从纯债到权益,你的1.2万该落在哪个波动的档位?
2026年9月29日起,易方达、华夏、富国等26家基金公司对旗下”固收+”产品增设Y类份额,纳入个人养老金基金名录。这消息看着只是多了二十几只产品,背后却是一个信号:个人养老金账户里,一直缺的那块”中低波动”拼图,被补上了。今天我们把这件事拆开,看它短期、中期、长期分别会怎么改变你自己的养老账户。
一个信号:风险收益的阶梯终于完整了
个人养老金基金过去只有两档:养老目标FOF,和后来的养老指数基金。前者偏稳但结构复杂,后者直接是股票型,波动不小。中间那一档——比纯债多一点、比权益少很多的”固收+”,长期是空的。
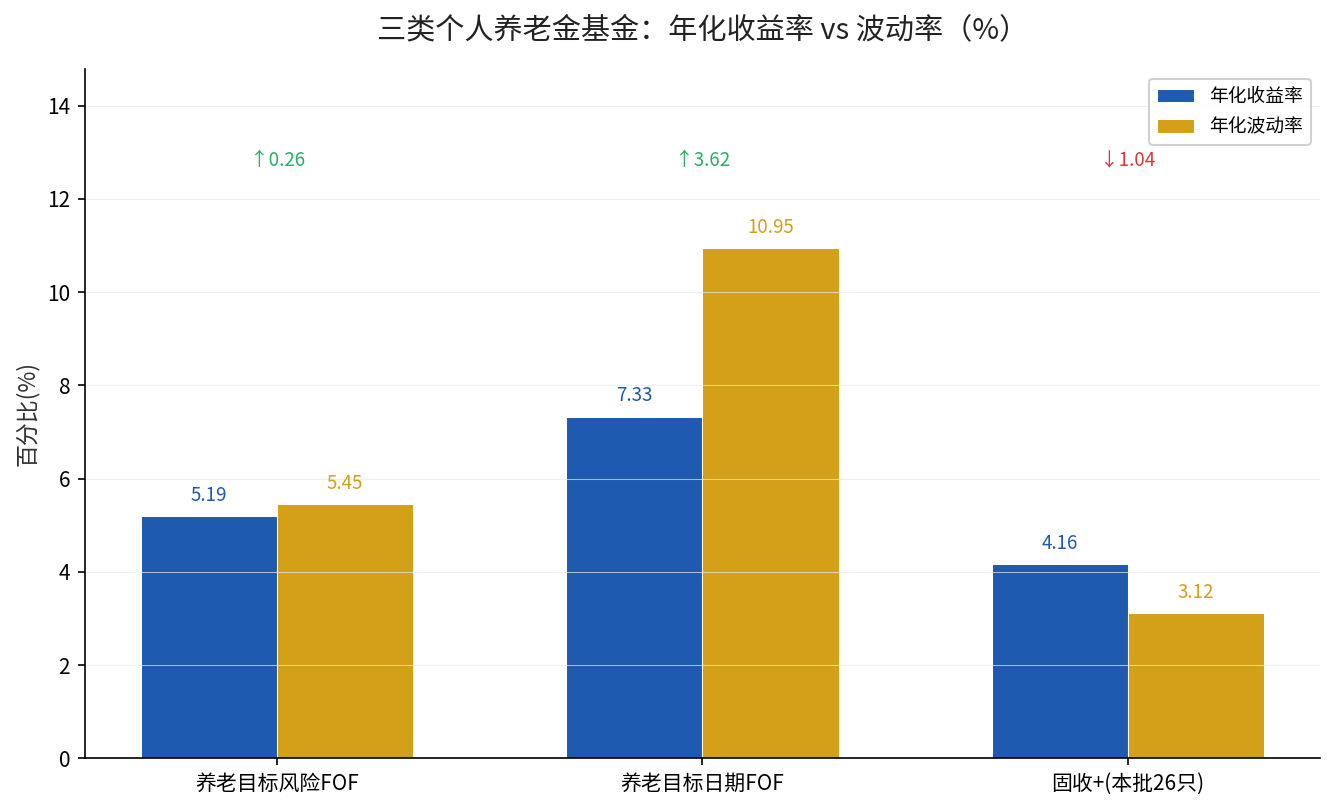
这次的26只,包括14只二级债基、11只偏债混合基金、1只FOF。它们以债券为底,配一点股票和可转债,正好落在纯债和权益之间。用数据说话,下面这张图把三档摆在一起,看得最清楚。
影响一:短期看,你的账户多了个”最划算”的档
把风险调整后的表现拎出来比:满足近三年完整区间的养老目标风险FOF共99只,年化收益率、年化波动率、最大回撤中位数分别是5.19%、5.45%、6.04%;养老目标日期FOF共54只,对应是7.33%、10.95%、13.02%;本批26只”固收+”对应是4.16%、3.12%、3.11%。这些数字来自基金定期报告,截至2026年9月28日的完整区间数据。
看Sharpe这个”单位风险换多少收益”的指标:目标风险FOF是0.67,目标日期FOF是0.59,本批固收+是0.97。后者的收益绝对值不算最高,但波动和回撤只有前两类的一半甚至三分之一,风险调整后最划算。这正是”中低波动”补位的意义。
影响二:中期看,费率腰斩在悄悄积攒复利
Y类份额普遍享费率优惠,管理费、托管费比A/C类”腰斩”,且不收销售服务费。招商安阳Y管理费、托管费降到0.175%、0.05%;永赢鑫欣Y是0.2%、0.025%;华夏鼎泓Y是0.3%、0.1%。费率差一个百分点,放进二十年、三十年的复利里,都是一笔可见的钱,尤其是对这种长期锁定的养老账户。
规模也在真实增长。截至2026年6月30日,个人养老金基金Y份额合计规模约284.92亿元,比2025年末的185.44亿元增长了53.6%。人社部数据显示,个人养老金账户开户已突破7000万人,账户规模扩张与产品扩容在同步推进。追到政策源头,是国务院办公厅《关于推动个人养老金发展的意见》,文号国办发〔2022〕7号,制度骨架四年没变,变的只是产品厚度。
影响三:长期看,选品从”赌哪个涨”变成”拼波动匹配”
个人养老金的核心是长期投资、养老专用。账户封闭到退休,决定了它先天不适合追涨杀跌。当低、中、高三波动档位都齐了,投资者才第一次能在同一个账户里,按自己的风险承受力做梯度配置,而不是被迫在”太稳”和”太猛”之间二选一。
固收+全市场规模在2026年一季度已经超过3万亿元,并持续增长。这条”多资产、控波动”的路,正在变成个人养老金里越来越主流的一档。监管层面,首批每家管理人限报1只,之后按季度常态化筛选,意味着这种”补位”会持续,不是一锤子买卖。
现在该怎么做:先测自己的波动承受,再落档
离领取还有5年内的,答案很简单:别碰高波动,重心放在储蓄、国债和低波动的固收+上,保住那点本。还有15年以上的,才值得把一部分配到指数基金那类高波动档,去博长期收益。中间的,就按图里的三档,从低到高慢慢加。财政部此前已将储蓄国债纳入个人养老金产品范围,保本端的锚已经立好,剩下的就是你在”稳”和”进”之间怎么摆。
对照上面那张图问自己一句:最大回撤13%的时候,你夜里睡得着吗?睡得着,再看权益档;睡不着,0.97那个Sharpe的固收+档,就是为你准备的。我们之前盘过个人养老金的五类货架,先分清”保本”和”求进”两半,再谈档位——延伸阅读:个人养老金五类产品货架,该先放进哪一类。
你的个人养老金账户现在落在哪一档?把当前的配置写出来,我帮你按波动扛不扛得住算一算。