
个人养老金存满12000元,为什么有人只抵540元?国债进场后这笔账得重算
先把两个数摆在一起:同样往个人养老金账户里放12000元,年薪刚过起征点的人全年只抵掉540元税,落在25%档的人能抵掉3000元以上,落在45%档的能抵到5400元。差额不是六倍,是十倍。
这不是政策偏心,是额度固定、税率变动。12000元是税前扣除额,不是免税红包。真正拿到手的钱,等于12000乘以你适用的边际税率,再减去领取时那3%的税。
2026年6月,这个账户里多了一样东西:储蓄国债。它让很多原本只想“先开个户”的人,第一次认真算起了这笔账。怎么算,先看个人养老金领取时3%个税的三个环节,再看下面这笔账。
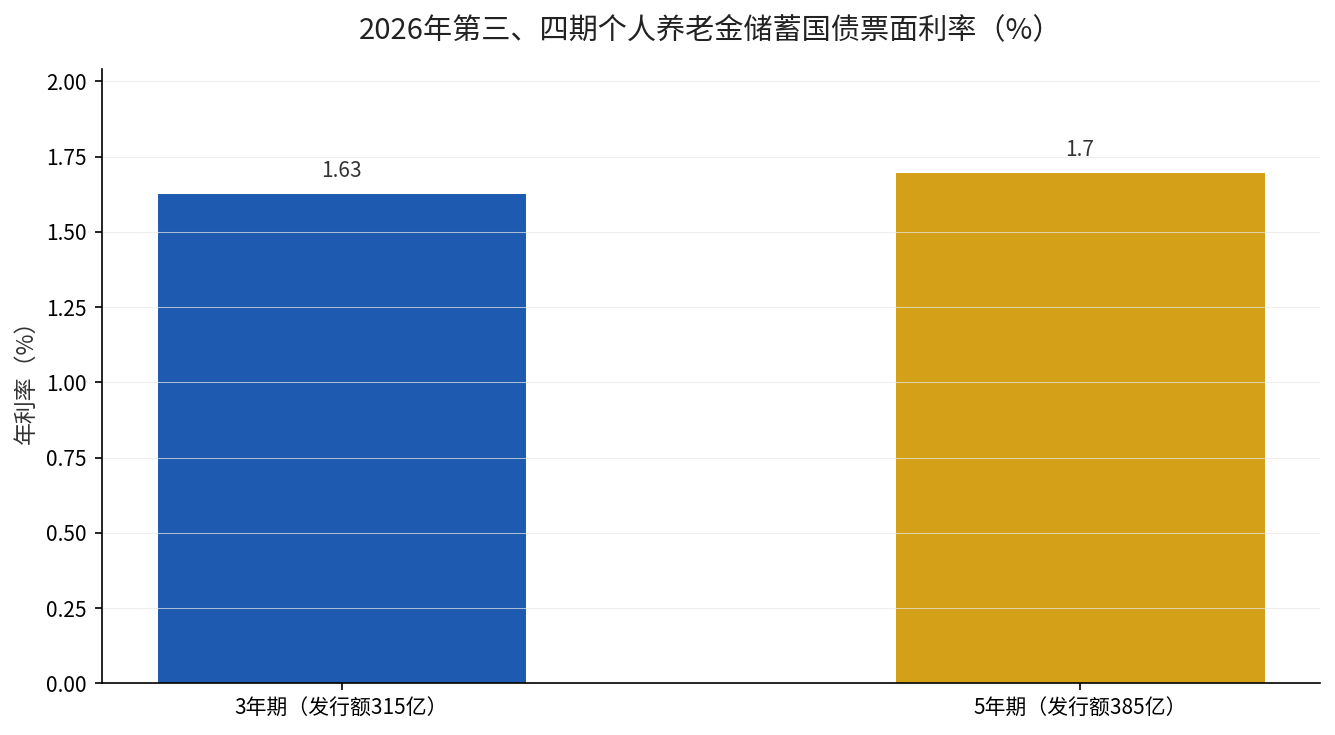
图里这几个数,来自财政部和人民银行的发行安排:2026年第三期3年期、票面年利率1.63%,最大发行额315亿元;第四期5年期、票面年利率1.70%,最大发行额385亿元。挂牌日期是6月10日,发行到6月19日。
同样的12000元,差在哪一层税率
假设你每年放满12000元,连续放20年,第一笔账只看节税,不看投资收益。
适用10%税率的人,每年抵1200元,20年累计2.4万元;适用20%税率的人,每年2400元,累计4.8万元;适用45%税率的人,每年5400元,累计10.8万元。
三个人放进账户的本金一模一样,都是24万元,差距全部来自工资落在哪一档。两档税率二十年的差额如何拉平,这篇抵税540元与3600元的对比里有一版完整拆解。
反过来看,如果你的年应纳税所得额本来就在起征点以下,这12000元抵不了税,省下的只是“不缴”。这一类人要不要存,答案不在税,在流动性,钱锁到退休才动得了。
国债进场,把“保本”这一格补上了
以前个人养老金的四类产品,是专属养老险、养老理财、养老基金和各种存款。基金有波动,理财不保本,保险看现金价值,存款收益低但稳。
缺的那一格,是信用等级最高的保本产品。财政部2025年11月20日印发《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》(财债〔2025〕5号),明确开办机构自2026年6月起开办这项业务。
100元起购,由财政部和人民银行发行,按年付息,到期还本。这件事的实际意义,藏在一个细节里:账户可以分多笔缴存,但一年只有12000元额度。
过去有人缴了钱之后迟迟不买产品,钱就趴着。现在有了一个期限明确、利率固定的选项,至少不用为了“必须投出去”去承担波动。
截至6月10日,国家社会保险公共服务平台显示在售个人养老金产品852款。其中专属养老保险210款、养老理财39款、养老基金320款、储蓄产品281款,储蓄国债2款。国债不是收益最高的,但它是最先被比出来的那个。
和专属存款比,多出来的只是几个基点
都说国债比存款划算,具体是多少?按新华社2026年6月11日报道,3年期1.63%、5年期1.70%,分别比同期限的个人养老金专属存款利率高出8个基点和10个基点。8个基点,按1万元算一个月差不到一块钱。
那为什么还要在意?因为多出来的不只是利率。储蓄国债不可流通、提前兑取会有利息损失和手续费,这一点比存款严格。
但它按年付息,利息会回到账户里继续放着;期限短,3年之后就能换一次产品。对已经过了45岁、五六年内要退休的人来说,3年期1.63%这种“锁得住、看得清”的安排,比一个预期收益说不清的产品更实在。
反过来,对30岁、还有二十多年的人来说,全部压在国债上也未必划算。二十年时间足够抹平几次波动,长期看权益类资产的期望回报大概率高于1.7%。这件事没有统一答案,只有“你这笔钱几年内会不会用”。
开户热、缴费冷,卡住的是哪一环
2024年12月个人养老金制度全国推开后,各家银行的开户数字涨得很快。可从上市银行2025年年报披露的数据看,缴费的增长同样在提速:农业银行个人养老金服务客户数比上年末增长109.1%,缴存金额增长101.5%。
行业里更常见的描述是“开户增量与实际缴存增量之间仍有差距”。原因不复杂:一是缴了不一定投,账户里有闲置资金;二是投了不一定长期,很多人只是小额试试;三是有些人算了半天,发现自己的税率档位低,抵税收益不足2000元,觉得不值。
国债进场,正好回应前两条。它给“不知道怎么选”的人一个不用做判断的选项。
想动手,按这个顺序走
第一步,先查自己适用的边际税率。打开上一年的个税汇算记录,看应纳税所得额落在哪一档,这是决定要不要缴的唯一前提。如果是10%档以下,先算清楚这笔钱锁到退休你受不受得了。
第二步,确认账户状态。个人养老金资金账户和专用国债账户是两个户,买国债前要先把专用国债账户开好并绑定资金账户,银行App里能直接办,柜面也行。
第三步,看当期募集期。国债不在任何时候都能买,2026年第三、第四期是6月10日至19日,错过就要等下一期;额度分专属额度,有人买得快。
第四步,别把12000元全压在同一天。可以分批缴,年度内多笔累加,遇到合适的产品再买。
你现在用的税率是哪一档?留言告诉我你的应纳税所得额大概多少,我替你算这12000元每年实际能省多少,再按你的年龄给一个期限搭配的建议。