
个人养老金开户从7000万迈向全国,缴费12000元上限背后的三大趋势信号
2024年12月15日,个人养老金制度从36个先行试点城市(地区)正式推开至全国,这是我国多层次养老保险体系”第三支柱”真正落地成形的标志性节点。根据人力资源社会保障部、财政部、国家税务总局、金融监管总局、中国证监会5部门联合印发的《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号,2024年12月10日发布),从试点到全国,不仅是覆盖范围的扩大,更释放出三个值得关注的趋势信号。
信号一:7000万人的覆盖证明”开户”门槛已经足够低
据新华社2025年1月报道,截至2024年11月末,全国已有7279万人开通个人养老金账户。这意味着制度在两年试点期内,快速完成了从0到7000万人规模的第一轮普及。开户的便利性是关键——个人通过商业银行、国家社会保险公共服务平台、电子社保卡等渠道,即可为自己开立唯一的个人养老金账户和资金账户,支持每秒开立2万个账户的全国统一信息管理服务平台,为全国推开提供了技术底子。
信号二:缴费上限12000元/年不变,”缴存冷”待破
人社部发〔2024〕87号文件明确,个人养老金每年缴费上限额度仍为12000元。开户热、缴存冷,是过去两年试点反映出的普遍现象——大量账户开立后并未足额缴费。这一信号意味着,未来政策引导的重心,将从”鼓励开户”转向”鼓励持续缴费”,缴存与产品的适配度将成为关键。
信号三:产品池从储蓄为主走向多元,1213只产品待选
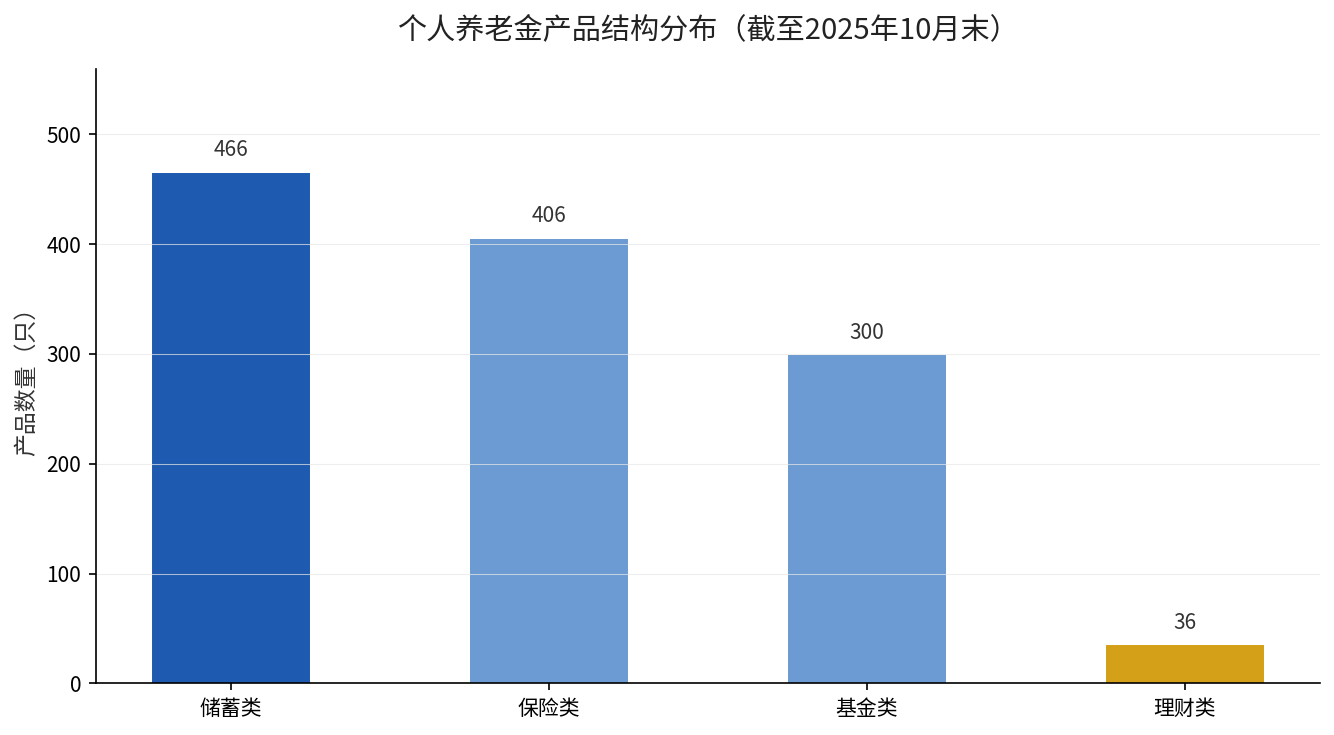
依据国家社会保险公共服务平台数据,截至2025年10月末,已有1213只个人养老金产品发布。其中储蓄类产品约466只、占比约38%,仍是数量最多的一类;保险产品约406只,占比第二;基金产品约300只、占比约25%;理财产品占比最低、仅约3%。产品结构从储蓄一家独大逐步走向多元,说明”第三支柱”的投资选择正在扩充,电子储蓄国债也已纳入可投资产品范围。
开户后,你到底该做什么?
开户是第一步,真正决定未来养老金积累厚度的,是接下来的三个动作:
- 第一,完成首次缴费。每年12000元的上限可一次性缴,也可分次缴,缴存后即可依法享受税前扣除。
- 第二,选对产品。根据自身风险承受能力,在储蓄、理财、基金、保险、国债中配置,而不是让资金躺在账户里”睡大觉”。
- 第三,坚持长期缴存。个人养老金账户封闭运行,一般退休前不得提前支取,本质是”强制为自己存一笔养老钱”。
来源:人力资源社会保障部等5部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号,2024年12月10日);新华社2025年1月报道;国家社会保险公共服务平台截至2025年10月末数据。