
退休100万本金每年花4%,能撑30年吗?蒙特卡洛模拟:不破产概率仅52%
从精算角度看,「退休后每年花多少钱才安全」和「攒够多少钱才能退休」是同一个硬币的两面。北美财务规划里流传最广的答案是4%法则:退休首年从本金里提取4%,之后每年按通胀上调,理论上能撑30年不耗尽。这个结论出自1994年财务顾问William Bengen基于美国1926—1995年历史数据的研究,后来被Trinity Study等多项学术检验沿用。
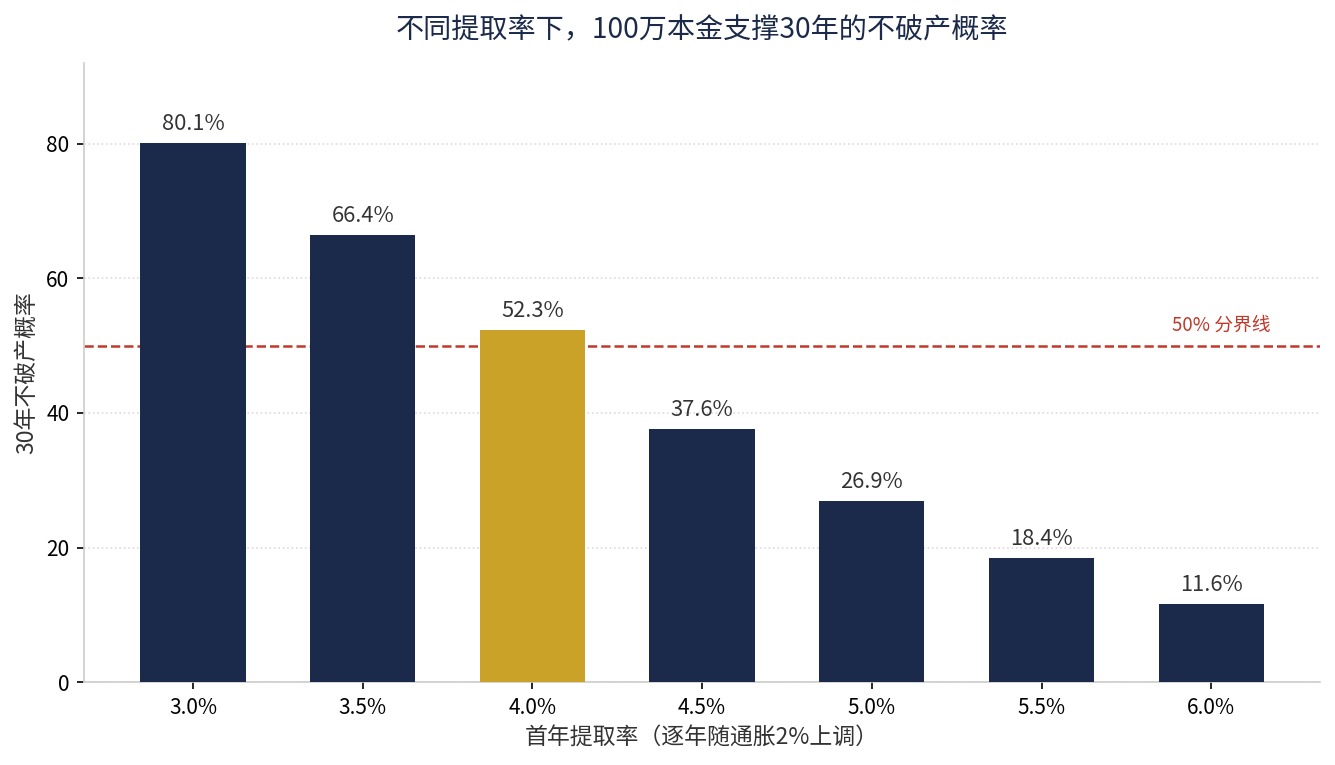
但把4%法则直接搬到今天的中国市场,答案可能要打对折。我用蒙特卡洛模拟跑了2万条随机路径,结果是:在股债各半的组合下,每年花4%、连花30年,本金不耗尽的概率只有52%左右——换句话说,接近一半的概率你会提前花光。下面把模型、假设和灵敏度摊开讲清楚。
精算分析:4%法则在中国的适配性
模型假设(标注来源与时效)
任何测算的可靠性都取决于假设。本次模型的关键参数如下:
1. 无风险利率锚:以中国10年期国债收益率约1.66%(2026年10月,中债估值)为基准,作为组合中债券端的回报参照。2. 权益长期回报假设:参照沪深300指数近20年历史年化收益约7%的经验中枢,作为权益端的长期回报参照。二者加权得出股5债5组合的期望年化收益约4.35%。3. 波动率:组合年化波动率设定为12%(参考A股市场历史波动区间)。4. 通胀假设:长期通胀2%(参考近年来中国CPI的中枢水平)。5. 期限:30年(60岁退休至90岁)。6. 提取规则:首年提取本金的固定比例,此后每年按通胀2%上调。
以上均为精算假设而非承诺,未来实际回报可能显著偏离。
测算结果:三个情景
我用蒙特卡洛方法模拟2万条30年的收益路径,统计「本金在30年末仍大于零」的比例(即「不破产概率」)。
| 情景 | 组合配置 | 首年提取率 | 期望年化收益 | 30年不破产概率 |
|---|---|---|---|---|
| 乐观 | 股7债3 | 3% | 5.8% | 91.6% |
| 基准 | 股5债5 | 4% | 4.35% | 51.4% |
| 悲观 | 债为主 | 4% | 3.0% | 33.3% |
这张表传递的信号很明确:「每年花4%」这个北美经验值,在中国的低利率环境里已经不太站得住。基准情景下不破产概率只有五成,悲观情景(更贴近当前债券利率不到2%的现实)直接掉到三成。真正的安全提取率,在中国大概率要往3%—3.5%这一档去靠。
敏感性分析:两个最关键的变量
退休规划里,最敏感的不是「攒了多少钱」,而是两个比率——提取率和组合长期回报。单独变动提取率(股5债5、收益4.35%不变):3%对应80.1%、4%对应52.3%、5%对应26.9%;单独变动回报率(提取4%不变):2%对应20.4%、4.35%对应51.8%、7%对应84.2%。
两句话总结:多花1个百分点,比想象中危险得多;多赚1个百分点,比想象中珍贵得多。在95%置信度下,若提取率超过5%而组合收益长期停留在2%以下,30年内本金耗尽的概率会超过七成——这不是边际差异,是生死线。
策略建议:把钱分成三层
中高净值家庭真正要做的,不是纠结「花4%还是3.5%」的零头,而是把退休资产按「现金流」而不是「单一比例」来管。我建议分三层:
第一层,保底现金流(覆盖前10—15年的刚性开支):用高流动性、低波动的工具,如储蓄国债、大额存单、货币基金或已进入领取期的年金,目标是「无论市场怎么走,这笔钱都不会断」。
第二层,成长账户(承担时间价值):把真正能「放得住」的钱,用股债再平衡的纪律去做长期配置,目标是跑赢通胀、延长整体本金的久期。这一层的提取纪律要严——熊市年份宁可少花,也不做追涨杀跌。
第三层,机动储备:预留相当于2—3年开支的缓冲,专门应对医疗、护理、代际支持等非预期现金流冲击。它存在的意义,是让前两层不用在错误的时间被迫变现。
这套「现金流分层」框架,本质上是在把蒙特卡洛模型里那些「最坏路径」——连续几年市场下跌叠加固定提取——提前用流动性安排对冲掉。
核心结论
1. 4%法则诞生于美国高利率、长牛市的特定历史窗口,不能照搬到当前中国低利率环境,硬搬意味着接近一半的概率提前花光本金。
2. 在本文的假设下,中国退休组合的安全提取率大约落在3%—3.5%区间,具体取决于你的组合期望回报和可承受的波动。
3. 退休安全性对「提取率」和「长期回报」极度敏感,与其纠结攒钱总额,不如把这两个比率管好。
4. 结论需用概率语言表述:以上测算基于2026年10月的利率与历史收益假设,未来若利率中枢回升或你的组合能稳定实现更高实际回报,安全提取率可相应上移;反之则需进一步下修。这不是一个精确的常数,而是一个随环境变动的区间。