
个人养老金投资产品池两年扩容到近千只,你缴的钱能选的可远不止储蓄存款
个人养老金账户里每年最多能存12000元,可很多人把钱缴进去之后,就让它躺在账户里吃活期利息——甚至干脆连投什么都不清楚。今天我们把官方目录里到底有哪些东西、各自有多少、收益风险怎么排,一次给你讲明白。
政策核心:四类产品,一张目录管到底
个人养老金能买什么,不是银行或者基金公司说了算,而是由国家统一放进一张目录里。这张目录叫个人养老金产品目录,由人社部会同金融监管总局、证监会等五部门共同管理,所有能进账户的产品都必须先上目录。
目录里的产品分成四大类:储蓄存款、公募基金、商业养老保险、银行理财产品。这四类的定位各不相同,一句话概括就是——储蓄保本、基金博收益、保险保长期、理财做平衡。
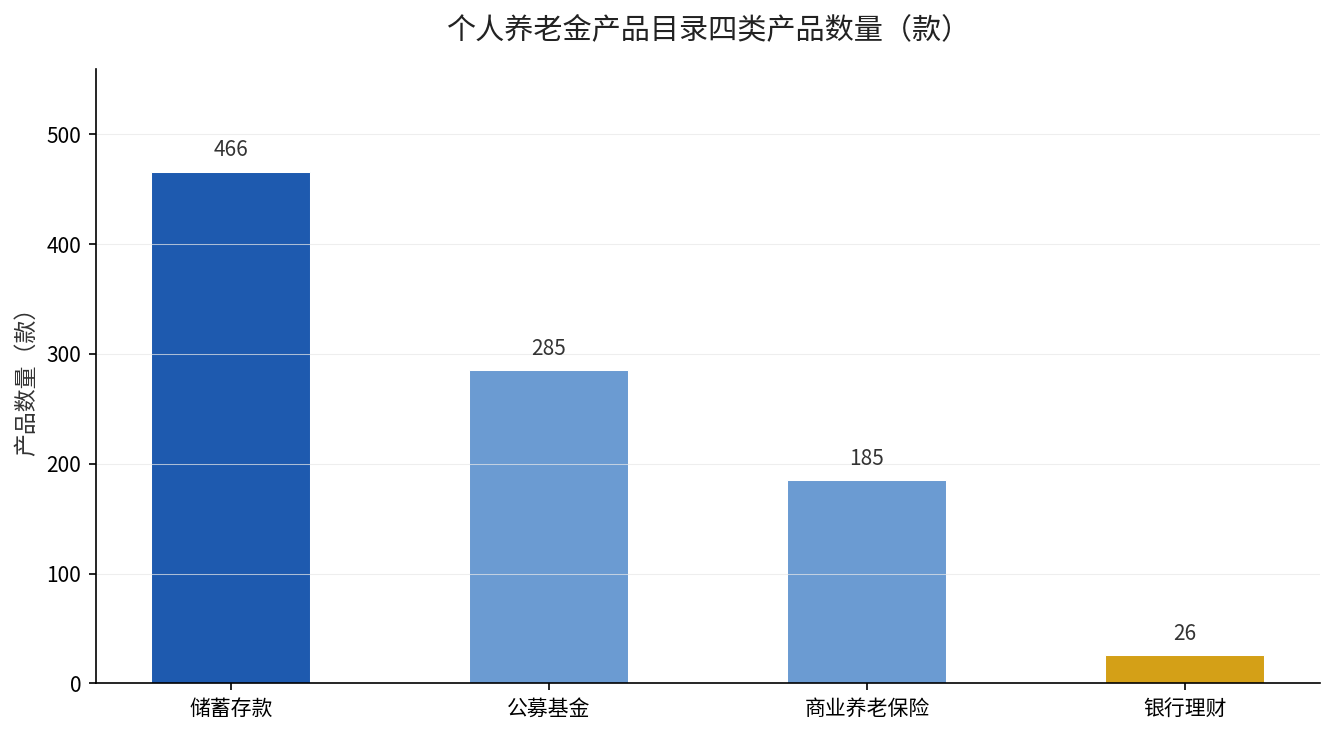
根据长江商报援引国家社会保险公共服务平台的数据,截至2024年12月15日,个人养老金产品目录共包括962款产品。其中储蓄存款466款、公募基金285款、商业养老保险185款、银行理财产品26款,基金和保险两类加起来占比约48%。
| 产品类别 | 数量 | 核心特点 |
|---|---|---|
| 储蓄存款 | 466款 | 保本保息,收益确定 |
| 公募基金(Y份额) | 285款 | 追求长期增值,风险较高 |
| 商业养老保险 | 185款 | 锁定长期,领取稳定 |
| 银行理财产品 | 26款 | 稳健为主,收益浮动 |
这张表一眼能看出门道:储蓄存款占了将近一半,理财产品却只有26款。不是谁在故意偏袒储蓄,而是因为这四类产品进目录的门槛和节奏本来就不同,储蓄最稳妥、最容易合规,所以跑得最快。
对谁影响最大?看清三拨人
第一拨是只想「保本不亏」的人。对这类人,储蓄存款466款的体量是最大的安慰,选择余地足够多,闭着眼挑利率高的就行,风险几乎为零。
第二拨是拿养老金做「长期增值」的人。这批人要盯的是基金的285款,尤其是2024年12月之后纳入的权益类指数基金。证监会在2024年12月12日把首批85只权益类指数基金纳入目录,让目录里的可选品种一下子丰富起来,也意味着你能用更低的费率去够到A股的长期回报。
第三拨是已经退休、临近领取的人。对这些人,商业养老保险的185款才是关键——它能把「一次性攒的钱」变成「退休后每个月稳定到账的现金流」,这是储蓄和基金都给不了的东西。
什么时候开始有这些选择?一路扩容的时间线
个人养老金从2022年11月在36个城市先行落地,到2024年12月15日全面铺开,产品目录是一路往上加的。2022年11月首批基金产品出炉时,只有129只;到2024年11月制度落地一周年,产品总量还停留在745只上下。
真正的加速发生在2024年12月——人社部等五部门发布《关于全面实施个人养老金制度的通知》,个人养老金正式推向全国,同时证监会把85只权益类指数基金纳入目录,产品池一下从700多只冲到900多只。
到了2025年,扩容的接力棒交到了基金手里。证监会2025年7月18日更新的名录显示,纳入个人养老金基金名录的产品已增至297只,多家基金公司的养老目标基金持续新发。这个节奏说明:目录不是一成不变的,你在账户里能选的,只会越来越多。
目录越来越多,你该怎么挑
第一,先定自己的时间。距退休还有十年以上的,可以适当往基金端倾斜,吃长期增值的红利;五年内就要领的,尽量往储蓄和保险端靠,先把确定性锁住。
第二,别被「数量」晃了眼。962款里大部分是同类互斥的,没必要全看,你只需要根据风险承受力,在四类里各挑一两个头部的就够用了。
第三,认准「准入即合规」这一条。能进目录的产品都是过了监管审查的,真正的功课不是海选,而是想清楚自己这12000元,到底要的是确定性、现金流,还是长期回报。
延伸阅读:想把这四类产品摊到你自己身上算一算,可以看看个人养老金四类产品怎么选这篇,里面把同样年缴12000元、30年后的差距算得很具体。
来源:人社部等五部门《关于全面实施个人养老金制度的通知》(2024年12月12日发布);证监会《个人养老金投资公开募集证券投资基金业务管理暂行规定》配套产品名录(2025年7月18日更新);国家社会保险公共服务平台个人养老金产品目录(长江商报2024年12月16日援引,截至2024年12月15日)。
结语:一个动作现在就做
打开你的个人养老金账户,看一眼这12000元现在待在哪个品种里。如果你自己也说不清,那大概率正在损失一笔本该属于你的长期收益。想知道自己适合把账户里的钱怎么分,留言「养老金配置」,我按你的退休年限帮你拆一版。