
个人养老金基金297只,成立以来近三成还在亏:这份业绩榜单该从哪几个数读起
很多人把个人养老金里的钱买了基金,却只知道「长期放着就行」,从来不问自己买的那只到底排第几、赚没赚过。今天我们把官方名录里这297只个人养老金基金拉出来,用几个真正有用的数字,告诉你业绩榜到底该怎么看。
先把大数放在桌面上
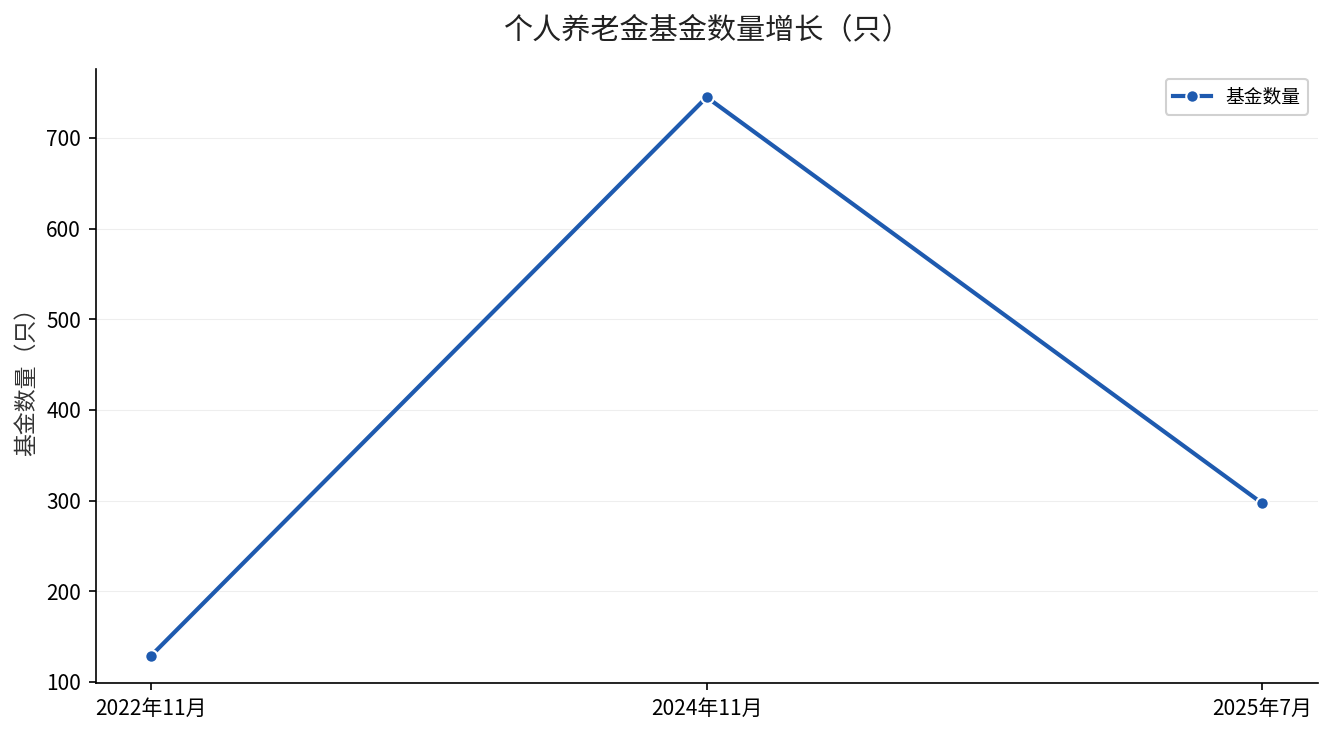
证监会2025年7月18日更新的个人养老金基金名录显示,纳入名录的基金已经增加到297只。这个数字比2022年11月首批的129只翻了一倍还多,但「数量翻倍」不等于「都能赚钱」——关键要看这297只的收益分布。
根据公开统计,这297只个人养老金基金里,成立以来最高回报已经接近30%;但从整体看,还有大约三成产品成立以来是负回报。换句话说,同样顶着「养老」两个字进你账户的基金,最好的那只是赚的,最差的那只可能至今没回本。
| 业绩分层 | 大致占比 | 意味着什么 |
|---|---|---|
| 成立以来正回报 | 约七成 | 多数长期能挣到正收益 |
| 成立以来负回报 | 约三成 | 择基选错就可能一直亏 |
| 成立以来超50% | 8只 | 少数头部跑得特别远 |
这张表讲的是同一件事:个人养老金基金不是「闭眼买都稳赚」的品种。七成正回报、三成还在亏,这个结构恰恰说明,选对和选错之间,差的可能是几十年复利下来好几倍的差距。
排在前面的,凭什么跑得远
先看这8只成立以来回报超50%的「头牌」。它们有一个共同点:赶上了2019年到2021年那波权益市场的好行情,又做的是偏股型或者平衡型的养老目标基金,权益仓位够高,长期把市场的上涨吃进去了。
以华夏基金为例,这8只超50%的产品里,华夏一家就占了3只。这家公司是首批全国社保基金、首批基本养老保险基金、首批企业年金的投资管理人,2018年就发行了全市场首批养老目标基金,投研积累的时间足够长。
排在这批「头牌」另一端的,是那些成立较晚、或者权益仓位偏低、费率偏高的产品。成立晚意味着没赶上好行情,仓位低意味着涨的时候跟不上,费率高一侵蚀复利,这三条叠在一起,长期下来就被拉开了。
排名靠后的,到底差在哪
差的不是「运气」两个字那么简单,主要是三件事。第一是成立时点,2021年高点前后成立的养老目标基金,正好迎面撞上之后的回调,很多至今都在回本的路上。
第二是目标类型。养老目标基金分「目标日期型」和「目标风险型」两种,目标日期型会随着临近退休自动降权益仓位,越到后面越保守,短期看收益慢,但这是设计使然,不是「差」。
第三是费率和规模。同样一只FOF,管理费托管费高一档,长期复利下就会悄悄吃掉收益;规模太小的产品,运作和申赎的成本占比也更高。这些藏在净值背后的因素,往往才是排名拉开差距的真正原因。
还有一个容易被忽略的细节:297只这个数字背后,也不是铁板一块。这297只里,目标日期型和目标风险型各占一半,目标日期型又会按「2030、2035、2040、2045」等不同到期年份再细分。同样是「养老目标」,你买的那只对应哪一年到期,直接决定了它现在的权益仓位是高是低,也决定了你在股市涨跌里到底是跟着吃肉还是跟着挨打。
三成还在亏,你的策略是什么
第一,别把「长期持有」当成「放着不管」。持有是策略,定期看一眼名次背后的原因也是策略,两者不冲突。
第二,认清自己的目标类型。如果你离退休还远,选权益仓位高一点的目标日期基金,吃的是时间红利;如果三五年内就要领,往低仓位、稳健型靠,先保续航。
第三,把费率当回事。同一类养老目标基金,一年差0.1个百分点的费率,三十年复利下来能差出一笔不小的钱,这笔账值得你花五分钟去核对。
延伸阅读:想把「怎么配」落到具体动作,可以看个人养老金长期投资3大信号这篇,把权益仓位和收益走势讲得更透。
来源:个人养老金制度由国务院办公厅《关于推动个人养老金发展的意见》(国办发〔2022〕7号)启动,人社部、证监会等五部门联合发布《关于全面实施个人养老金制度的通知》;证监会2025年7月18日《个人养老金基金名录》(截至2025年6月30日纳入297只基金),以及证监会2022年11月4日《个人养老金投资公开募集证券投资基金业务管理暂行规定》。
关于业绩分布(近七成成立以来正回报、8只产品超50%),数据来自凤凰网援引的国家社会保险公共服务平台及公募基金公开披露信息。
结语:现在就去查一个数
打开你的养老金账户,找到你买的那只基金的「成立以来收益率」。如果它是负的,先别慌,问自己三个问题:成立几年了、是什么类型、费率是多少——想清楚这三个答案,你就知道该继续拿着,还是该换一换了。你的那只是赚是亏?留言「基金」,我帮你看看。