
先问两个问题,看看你有没有被绕进去
第一个问题:个人养老金每年缴1.2万,是不是人人都能省5400元税?
第二个问题:是不是买得越多、抵得越多,缴满1.2万就顶格赚?
如果你两个都点了头,那这篇文章就是专门写给看的。
因为这恰恰是个人养老金抵税里最常被搞错的三个地方,多数人恰恰在这上面吃了亏。
误区一:都喊”最高抵5400元”,其实没几个人能到
“最高省5400元”这个数字经常被拿来吆喝,但它有个前提:你的个税适用税率得是45%那一档,也就是全年应纳税所得额超过96万。
对绝大多数普通工薪族来说,这根本够不着。
省税的真实算法很简单:你当年实际缴了多少个人养老金,乘以你按工资算出的**最高档税率**,才是当年省下的税。
依据是财政部、税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日发布),缴费按1.2万元/年限额在综合所得中据实扣除。
落在10%档的人,省的是1200元;落在20%档的人省2400元。离5400元差得远。
误区二:缴满1.2万就一劳永逸,钱却要等到退休才动
很多人以为缴进去就完事了,结果发现这钱取不出来。
个人养老金资金账户是封闭运行的,只有达到领取基本养老金年龄、完全丧失劳动能力、出国定居,或2025年9月后规定的患重病、长期失业、领低保等情形,才能领取。
而且领的时候,账户里本金加收益一起,单独按3%的税率缴一次个税。
这就带来第二个容易算错的地方:省税是”递延”不是”免除”。你现在按20%扣了,将来领的时候还要补3%。净省的是这中间的税率差,不是全额。
这一点在《财政部 税务总局公告2024年第21号》里写得清清楚楚:领取环节不并入综合所得,单独按3%计税。
误区三:抵税和投资不能混为一谈
第三个常见误区,是把”省税”当成”投资收益”。
省税是一次性的、当年生效的;账户里的钱买什么产品、收益多少,是另一码事。
钱可以选择储蓄存款、理财、商业养老保险、公募基金,2026年6月起还新增了储蓄国债(电子式)。收益归收益,省税归省税,两笔账得分开记。
再补一个容易被忽略的账:税优健康险能叠加
除了个人养老金,还有一项税优健康险的扣除额度可以叠加使用,一年2400元。
两项是各自的额度,互不挤占。也就是说,符合条件的人,一年最多可以做1.2万加2400元两笔税前扣除。
不过税优健康险的抵税逻辑是”保费对应税优识别码”,买的保单额度够用即可,不是买得多就抵得多。
这两笔账分开记,别混在一起来估算自己一年能省多少。
政策依据同样是《财政部 税务总局公告2024年第21号》确立的个人养老金递延纳税框架,税优健康险另有其专项政策口径。
拆开来看,你该看的是这张对照表
与其盯着”最高5400″,不如看清自己落在哪一档。各档省税额如下,每一档数字都有官方税档依据。
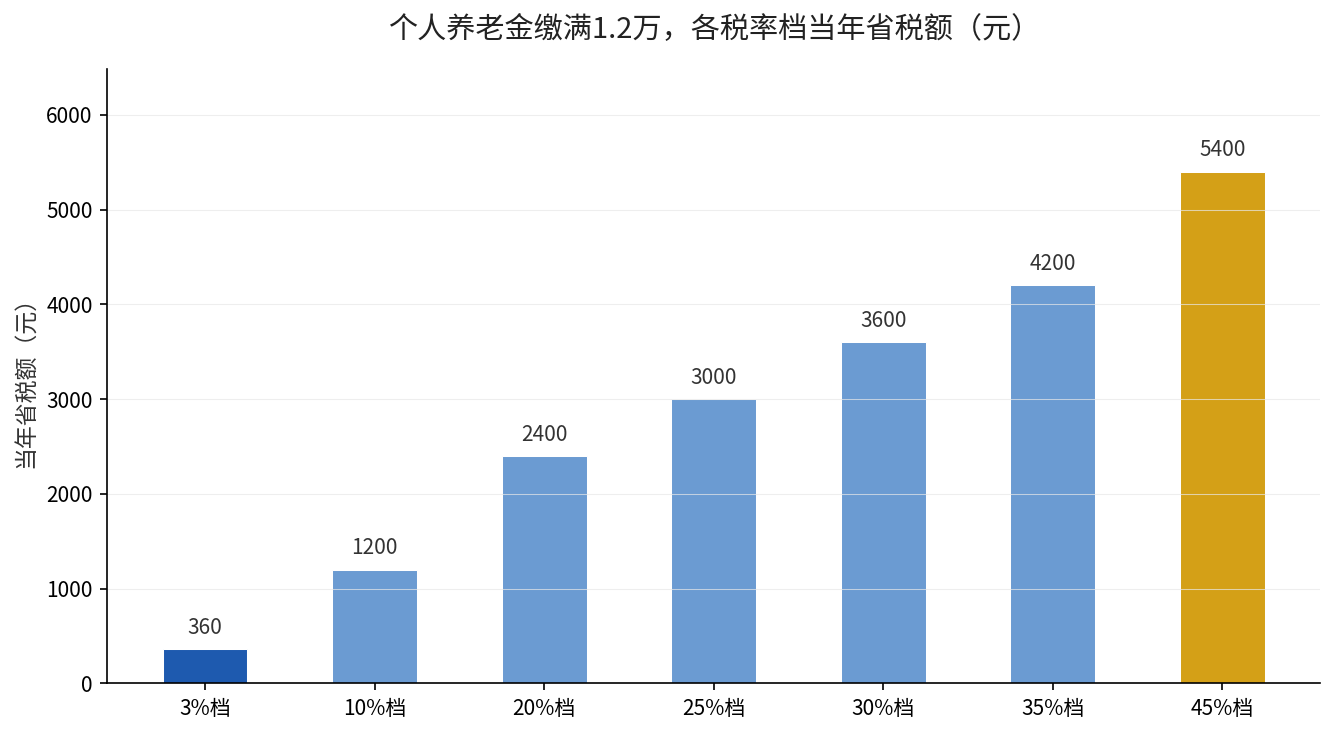
一句话记住:3%档缴不缴都一样,10%档开始才有账面意义,税率越高越划算。
如果你也在想……
问:我买了两份个人养老金产品,能叠加多抵吗?答:不行,扣除上限就1.2万/年,不管买多少产品,抵扣额封顶1.2万。
问:现在开通,今年还能抵税吗?答:缴费额度按自然年度累计,只要当年缴存过,次年3到6月个税汇算清缴时就能申报,在个税APP”个人养老金扣除管理”里操作。
问:抵税要自己上传凭证吗?答:现在多数情况用”一站式申报”,信息自动同步,不用手动传凭证。
问:收入低到不用缴个税,还有必要参加吗?答:单纯从省税角度没意义,但如果想强制储蓄养老,仍可考虑。
一句话给你答案
延伸阅读:个人养老金12000元上限六年没调:开户数上千万,为什么大部分人交了又后悔。想知道你今年能省多少税,你可以打开个税APP,自己查”个人养老金扣除管理”,算一算就知道。