
个人养老金每年到底能省多少税?12000元上限、3%领取税一次说清
「个人养老金到底是不是智商税?」「每年存1万2,是不是高收入的人才划算?」「领的时候还要再交3%,那不等于白抵了吗?」——关于个人养老金节税这件事,误解比真相多。今天我们用一份财政部、税务总局的正式公告,把这些问题一个个拆开。
先问两个问题,看你能不能答对
问题一:交个人养老金,是不是只有年薪百万的人才有必要?
问题二:领的时候要交3%的税,那年轻人交它,是不是等于「早晚都要还回去」,根本不划算?
如果你对这两个问题的第一反应是「是」和「是」,那这篇文章正好对你。因为这两个答案,都和真相差着十万八千里。
拆开来看:钱其实分了三层来算
个人养老金的税收优惠,是标准的「递延纳税」模式。财政部、税务总局印发的《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号)说得很清楚,优惠分三个环节:
第一层,缴费环节。你往个人养老金资金账户里存的钱,每年最多12000元,可以在当年的综合所得或经营所得里据实扣除。也就是说,这1万2先不交税。
第二层,投资环节。账户里产生的投资收益,暂时不征收个人所得税。钱在账户里滚利息、涨收益,这段时间不碰税。
第三层,领取环节。等你退休领这笔钱的时候,不并入综合所得,单独按3%的税率交一遍个税。
看到没?关键就在「递延」两个字——不是不交,是把现在这一笔税,推迟到几十年后、用一个很低的3%税率来交。中间的几十年时间差,就是你要吃到的红利。
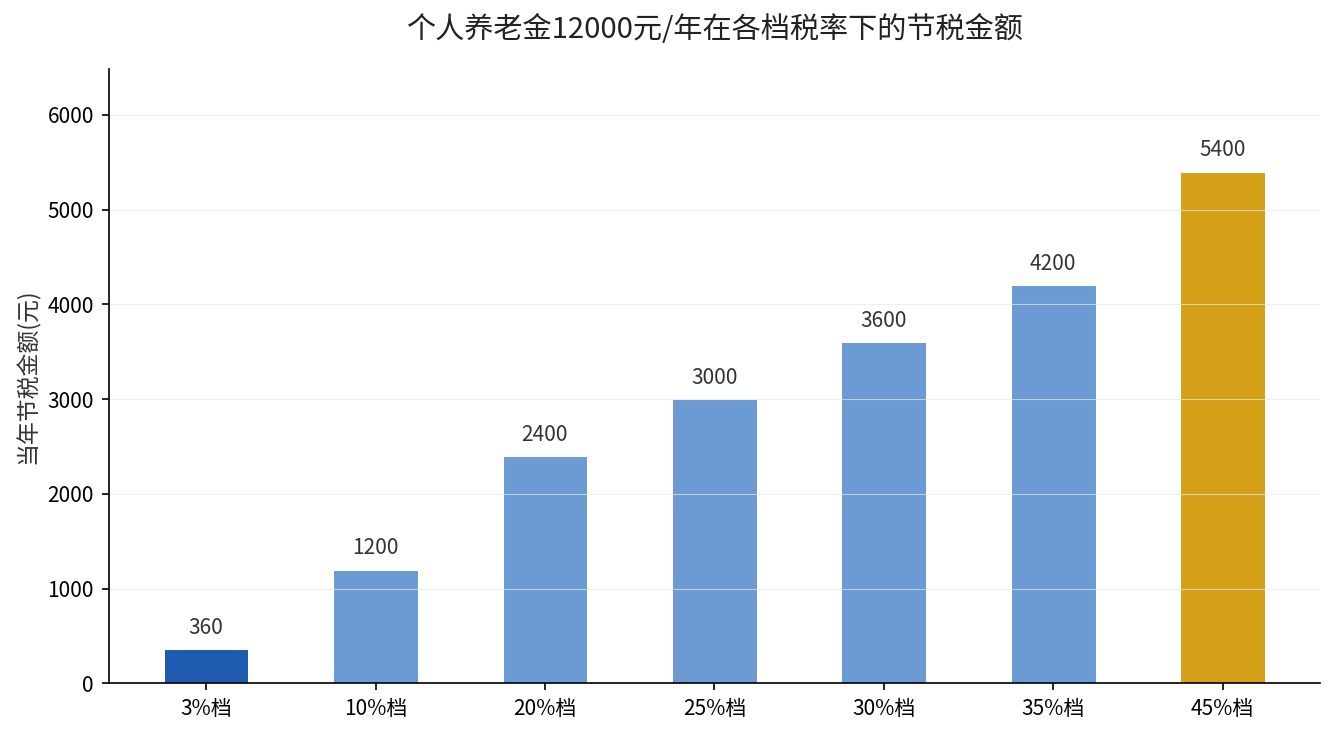
上表是不同个税税率档位下,你存满12000元当年能省下的税。数据来自个人养老金节税规则(12000元 × 当年适用税率):适用10%税率的人当年省1200元,20%档省2400元,45%档顶格省5400元。越往上,省的越狠。
那「3%领取税」是不是白抵了?
这是最大的误会。很多人一听「领的时候要交3%」,就觉得前面省的税早晚吐出来。错在哪?错在看漏了「税率差」。
举个实在的例子:你今年适用20%的个税税率,存满12000元,当年就少交2400元的税。几十年后退休领这笔钱,按3%交,也就是12000元 × 3% = 360元。用早年省下的2400元,去换晚年才交的360元,中间还白赚了几十年的投资收益和利息——这买卖稳赚不赔。
唯一需要留个心眼的,是适用3%最低档税率、或者压根不用交个税的朋友。你当年省的是360元,领的时候同样交360元,等于「打了个平手」,这种情况下个人养老金的节税优势就没那么明显了,更多是图一个强制储蓄、专款专用。
一句话总结
个人养老金节税的逻辑就一句话:用「现在少交税」换「以后低税率补」,中间几十年的投资收益和利率都归你;税率越高的人,越该顶格存满12000元。
如果你也在想这些
谁有资格参加?在中国境内参加城镇职工基本养老保险或城乡居民基本养老保险的劳动者都可以,已经开始领基本养老金的除外。
钱能中途取出来吗?不能随便取。必须等到达到领取基本养老金年龄、完全丧失劳动能力或出国定居等法定条件,才能领取。
怎么享受抵扣?在个人所得税APP里进入「个人养老金扣除管理」,扫描缴费凭证二维码录入信息,选择推送给单位预扣预缴,或次年汇算清缴时扣除。
如果收入高,是不是一定划算?税率越高越划算,45%档每年顶格能省5400元;反过来3%档及不缴税的人,节税空间基本为零,主要看强制储蓄的意愿。
数据来源:财政部 税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日发布);上海市人民政府门户网站《个税扣除每年可多抵扣12000元!个人养老金一次搞懂》(2026年1月16日)。