
个人养老金每年抵12000元税,退休领钱时扣3%到底划不划算
很多人对个人养老金卡在一个地方:缴费时能抵税,领钱时又要交3%,这一进一出的账,到底谁更划算?
这个问题不复杂,但误解很多。有人以为3%是「重复收税」,有人以为反正要交3%不如不缴。今天我们按财政部、税务总局2022年11月3日发布的2022年第34号公告,把这笔账拆开讲。
要先把政策来源摆清楚,才能避免被各种说法带偏。这份优惠的依据,是《财政部 税务总局关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号),它的上位文件是《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号)。
而个人养老金制度的具体运行规则,写在人力资源社会保障部等五部门印发的人社部发〔2022〕70号《个人养老金实施办法》里,前后三份文件一脉相承。
先问两个问题
第一个问题:缴费时抵的税,是真的减了,还是先记账以后还?答案是减了。个人向个人养老金资金账户缴费,按每年12000元的限额,在综合所得或经营所得里据实扣除。
第二个问题:领钱时交的3%,和当初抵掉的税是一回事吗?不是。这是两个不同环节、不同税基的计算,不能直接相减。
三个环节,各算各的税
34号公告把个人养老金的税分成了三段,每段规则都不一样。
第一段是缴费。你往里存钱,当年这笔钱就能从应纳税所得额里扣掉,最高每年12000元。你的个税适用税率越高,当年省下的税就越多。
第二段是投资。账户里的钱买产品产生的收益,暂时不征收个人所得税。这一段的收益,是在账户里滚动再投资,避免了「赚了先交税」的损耗。
第三段是领取。退休后往外领的钱,不再并入综合所得,而是单独按3%的税率缴纳,税款计入工资薪金所得项目里。
关于缴费抵税这一步具体能省多少,我们在个人养老金一年缴12000元到底能省多少税里专门拆过三个误区,可以先补一课。
那3%到底亏不亏
判断亏不亏,关键看你缴费时的边际税率和领取时3%之间的差。这里有个简单逻辑:只要缴费时适用的个税税率高于3%,递延到领取时只交3%,就是划算的。
举个例子说清楚。假设一个人的个税适用税率是20%,他每年缴满12000元。缴费时省下的税是12000元乘以20%,等于2400元。三十年下来,单是缴费环节抵掉的税,就有72000元。
等到退休领取时,他按3%缴纳,也就是领出的那部分钱再乘3%纳税。这3%对应的基数是他领取的金额,而不是他当年抵税的金额,所以并不是把当年2400元的抵税又交回去。
| 个税适用税率 | 每年缴12000元当年省税 | 领取时税率 | 判断 |
|---|---|---|---|
| 3% | 360元 | 3% | 持平 |
| 10% | 1200元 | 3% | 省7% |
| 20% | 2400元 | 3% | 省17% |
| 25% | 3000元 | 3% | 省22% |
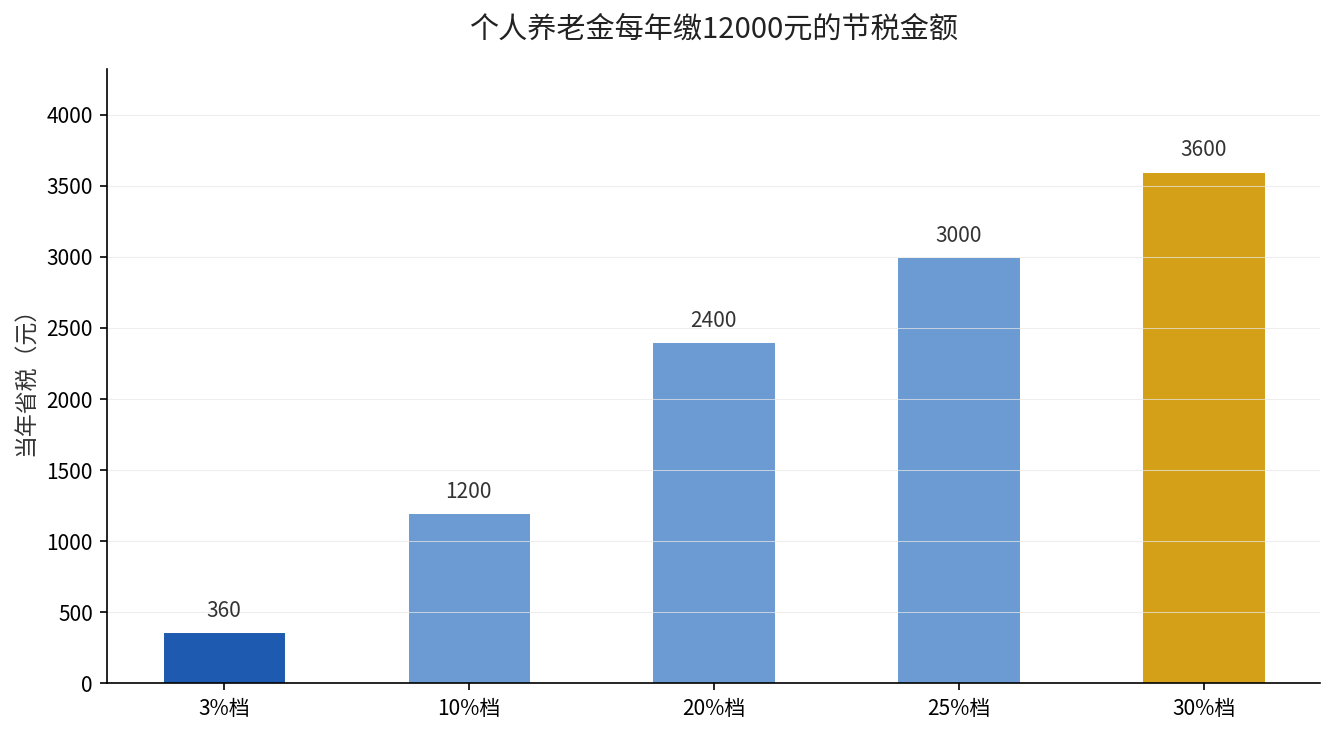
这张表把「划不划算」翻译成一句话:你的税率越往上,缴费时抵掉的税越多,而领取时一律只交3%,中间的税率差就是实打实省下来的。
只有一种情况不占便宜——你的个税适用税率本身就是最低3%,缴费时抵的和领取时交的税率相同,就没有税率差可赚。但即便这样,第二段「投资收益暂不征税」的法定安排还在。
三个数字,别混淆
把这件事说透,记住三个不会变的数字就够了。第一个是12000元,这是每年缴费能享受税前扣除的限额,也是这份公告里定的天花板。
不对,准确说这个限额来自财政部、税务总局2022年第34号公告,它是个人养老金税收优惠的总依据。第二个数字是3%,这是领取环节单独适用的税率。
第三个数字是0,投资环节的收益目前是「暂不征收」,等于账户内滚动期间的收益暂时不产生税负。
把这三个数字串起来,结论就清楚了:先按12000元的额度往账户里存,存的期间收益暂时不征税,等到退休领取时再统一按3%交一次税。
一句话总结
个人养老金不是「缴费减税、领取补税」的零和博弈,而是把缴费时的税、投资时的收益、领取时的税分成三段各自处理,中间存在真实的税率级差空间。
如果你也在想这些
问:缴进去的钱是不是退休才能动?答:个人养老金资金账户的钱,要到达到领取条件才能领取,是长期锁定性质。
问:一年没缴够12000元,额度能累加到下一年吗?答:不能。限额是按年度计算的,当年不用就作废。
问:投资收益「暂不征税」是不是以后会补征?答:公告用词是「暂不征收」,具体执行以税务部门的现行口径为准,领取环节仍按3%单独计税。
问:我能多缴超过12000元吗?答:不能。12000元是每年缴费的限额标准,超过部分不能享受税前扣除。
你的个税现在落在哪个税率档?在个税App里查一下,就能算出你每年缴满12000元到底能省多少税,留言你的税率档,我来帮你算。