
个人养老金节税误区:12000元到底能省多少税,税率越高越划算
先问两个问题,看你卡在哪
第一个问题:”个人养老金一年最多存12000元,是不是存进去就能直接退税12000元?”
第二个问题:”听说领的时候还要交3%的税,那存进去省的钱,是不是又吐回去了?”
这两个问题,几乎每个人开工个人养老金时都会冒出来。今天我们就拆开来看,把节税这笔账算明白。
第一个误解:12000元不是”退你12000元”,是”按你的税率省”
个人养老金的节税,是”税前扣除”,不是”直接返现”。根据财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(2022年第34号,2022年11月3日发布),这个12000元的年度限额,来自《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月21日发布)确定的缴费上限。个人缴存的个人养老金,可以在综合所得或经营所得中,按照每年12000元的限额标准,在税前据实扣除。
这句话翻译过来就是:你存的12000元,先从你的应纳税所得额里刨掉,再按你的税率档来算省了多少钱。
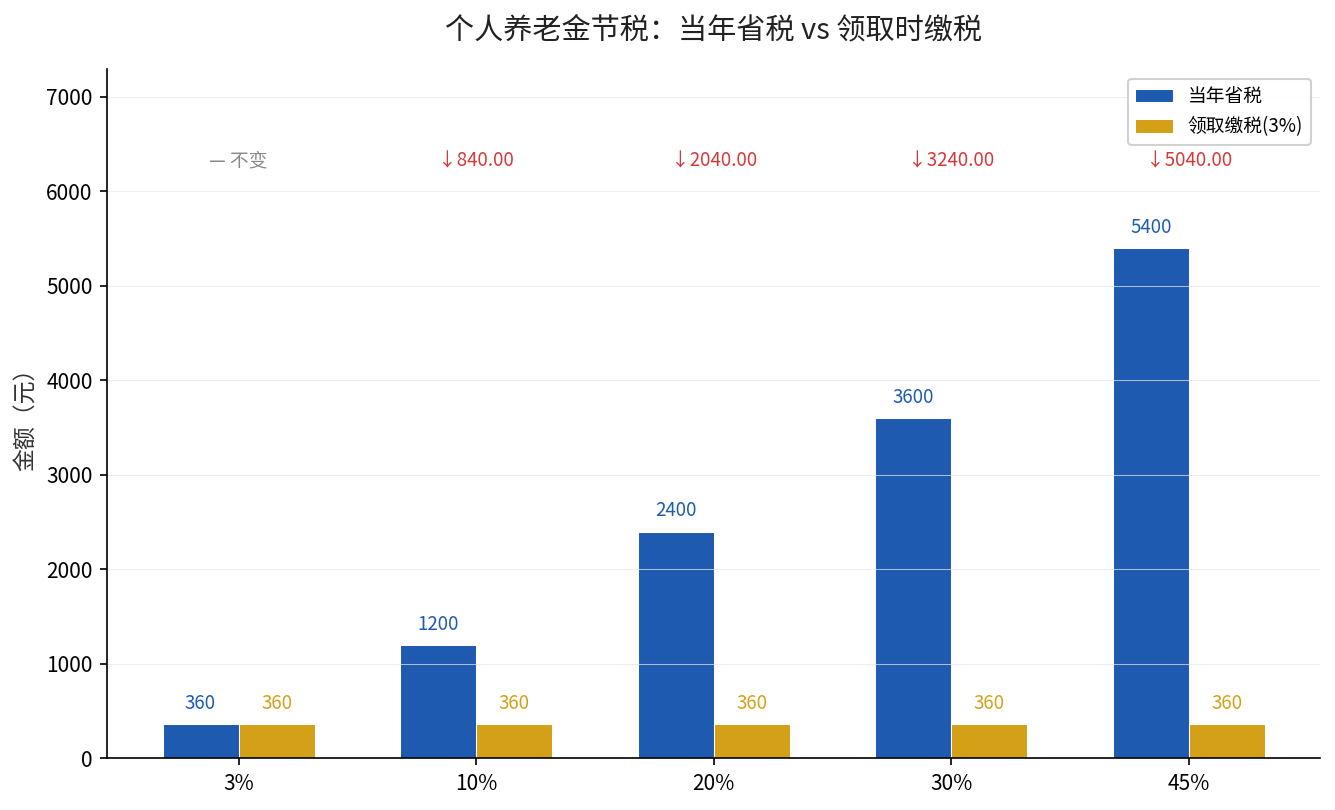
所以省多少,取决于你的边际税率。存满12000元,税率3%的人省360元,税率10%的人省1200元,税率20%的人省2400元,税率45%的人省5400元。
存的钱一样,税率越高的人省得越多。这就是个人养老金节税最核心、也最容易被误解的一层。
第二个误解:领取时交3%,不代表”白省了”
个人养老金的税制是”递延纳税”——缴的时候税前扣除,领的时候再交税。文件(财政部 税务总局公告2022年第34号,2022年11月3日发布)规定,领取个人养老金时,单独适用3%的税率计算缴纳个税,不并入当年综合所得。
有人一听”领的时候还要交3%”,就觉得不划算了。其实要算总账:只要你的缴费时税率高于3%,中间的差额就是实实在在省下的一笔。
比如你税率20%,存12000元当年省2400元;退休领取时按3%交税,12000元对应360元。一进一出,净省2040元。
更重要的是,这12000元在账户里封闭运行几十年,期间的投资收益是”暂不征税”的,相当于用税前资金做了几十年的复利。这笔递延的时间价值,才是真正的大头。
一张表看透:不同税率档,节税差多少
| 边际税率 | 缴满12000元当年省税 | 领取时按3%缴税 | 净节税金额 |
|---|---|---|---|
| 3% | 360元 | 360元 | 0元 |
| 10% | 1200元 | 360元 | 840元 |
| 20% | 2400元 | 360元 | 2040元 |
| 30% | 3600元 | 360元 | 3240元 |
| 45% | 5400元 | 360元 | 5040元 |
这张表里最关键的信号是:税率3%这一档,存满也几乎不省(净节税0元)。税率越往上,净节税的空间越大。所以”节税”这件事,对低税负人群基本无感,对中高税负人群才是真金白银。
两个容易忽略的细节,别踩坑
第一个细节:12000元是”按年”的限额,不是”按月”。你可以在一年里任何时间缴,只要年度总额不超过12000元即可。错过当年,不能跨年补扣。
第二个细节:税前扣除要”据实”,缴了多少钱扣多少,不是自动按12000元扣。你只存了5000元,就只能扣5000元。
这两个细节看着简单,实操里最容易出错。尤其是年底才想起来的人,得赶在12月31日前把当年的缴费额度用掉。
一句话给你答案
个人养老金的节税,是”税率越高越划算、递延越久越值钱”——低税负人群别为了”节税”硬存满,高税负人群能存满就存满。
如果你也在想这几个问题
问:我灵活就业,没有单位,能开个人养老金吗?答:只要参加了城镇职工或城乡居民基本养老保险,就可以,个体工商户和灵活就业人员同样在覆盖范围。
问:节税是当时就退,还是明年汇算?答:第二年个税年度汇算时,用缴费凭证做税前扣除,多缴的税会退回。
问:存进去的钱能不能换产品?答:可以,账户里的资金可以在符合规定的产品之间自主选择、调整。
问:退休了还在继续缴,还能扣吗?答:达到领取条件后,就不能再享受缴费环节的税前扣除了,规则以官方口径为准。
延伸阅读:想搞清”个人养老金存满12000元,为什么有人只抵540元”,可以回看我们之前算的那笔账——《个人养老金存满12000元,为什么有人只抵540元》。
你现在就可以打开个人所得税APP,查一查自己上一年度的应纳税所得额落在哪个税率档,对照上面的表格,算算自己一年能净省多少钱。算不清楚的,留言”节税”,我帮你拆。