
个人养老金”递延纳税”三条规则,90%的人只搞懂了前两条
个人养老金开账户的人越来越多,但真正把”递延纳税”这三条规则吃透的,没几个。今天把人社部、财政部的政策原文摊开,一条一条讲清楚,重点讲你最有可能算错的那一条——领取时要缴的那3%。
规则一:缴费期,1.2万元以内税前扣除
这是大家最熟的一条。按照人社部、财政部发布的《关于在全国范围实施个人养老金个人所得税优惠政策的公告》,缴费期间,参加人向个人养老金资金账户缴费,按照每年1.2万元的限额标准,在综合所得或经营所得中据实扣除。
这个1.2万的上限从哪里来?追溯源头,是国务院办公厅2022年4月21日发布的《关于推动个人养老金发展的意见》,其中白纸黑字写着”参加人每年缴纳个人养老金的上限为12000元”。文件同时留了个口子:人力资源和社会保障部、财政部会根据经济社会发展水平和多层次、多支柱养老保险体系发展情况,适时调整缴费上限。
规则二:投资期,收益暂不征税
第二条是”收益递延”。个人养老金账户里的钱买了基金、理财、存款、保险,产生的投资收益,在账户内暂不征收个人所得税。
这一点很多人没意识到它的分量。普通股票账户、基金账户,收益要交税;而放进个人养老金账户里的投资,收益在账户内是”暂不征税”的。省下的这笔税,就是时间价值,越早投、投得越久,攒下的越多。
规则三:领取期,按3%单独计税——这是最容易错的一条
到了领取环节,规则和你想象的可能不一样。人社部2025年6月24日专门就这个问题回应过:个人养老金领取时,按照领取额的3%缴纳个人所得税,不区分本金和投资收益。
划重点:这3%是按”领取额”算的,不是按”收益”算的。也就是说,你账户里的本金和赚的收益,领取时一视同仁,全部按3%计税,单独计算,不并入你的综合所得。很多人误以为只对”赚的那部分”缴3%,这是错的——是账户里领出来的每一块钱,都要缴3%。
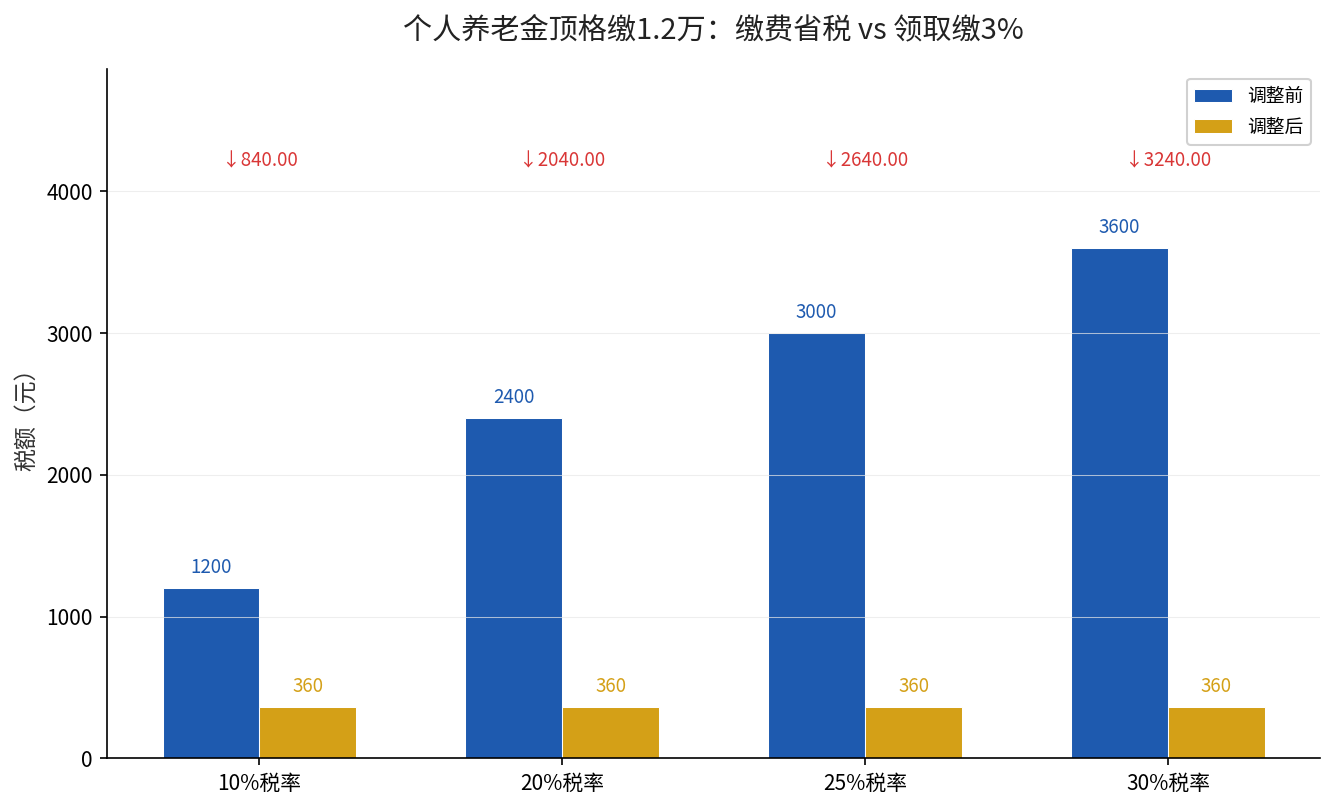
但别急着嫌贵。这3%是递延到退休才缴,而且税率很低,对高收入人群尤其划算:缴费时按你当年最高边际税率省税(10%、20%、25%、30%甚至更高),领取时统一只缴3%,中间的税差就是你实打实的收益。
这三条,对不同人的影响完全不一样
对高收入人群,规则一最香。假设你年适用税率25%,每年顶格缴1.2万,缴费当年就能税前扣除1.2万,直接少缴税3000元。而领取时这1.2万只按3%缴360元。一来一回,税差就是2640元,还白赚了账户内几十年的免税复利。
对收入不高的群体,规则一的吸引力会打折扣。如果你本身应纳税所得额不高、税率是3%或10%,缴费时省的税有限,反而要掂量这笔钱被锁定到退休、中间不能提前支取的流动性代价。
所以要不要顶格缴、缴多少,核心看你的边际税率,而不是看别人在不在缴。这个判断,我们之前写过一篇更细的账,可以翻回去看:个人养老金抵税,多少人算错了这笔账。
从2024年12月15日起,全国都能参加
时间线也帮你理清。2024年12月15日起,人社部、财政部等5部门发文明确,参加城镇职工基本养老保险或城乡居民基本养老保险的劳动者,都可以参加个人养老金制度。税收优惠政策的实施范围,也从先行城市(地区)同步扩大到全国。
这意味着,从45岁的程序员到28岁的自由职业者,只要参加了基本养老保险,就都能开户、缴费、享受这三条递延纳税规则。门槛已经降到最低,剩下要做的,就是决定”今年缴多少、投什么”。
你的个人养老金账户开了吗?今年缴了多少?最关键的问题其实是:你的边际税率在哪个档,值不值得把1.2万额度用满。算不清的,留言你的税前月薪和年终奖,我帮你把”缴费省税”和”领取缴3%”这两头一起算一遍。