
这则政策落地后,你的个税到底能少交多少
个人养老金最大的诱惑,不是”存钱”,而是”省税”。很多人在开户那一步就卡住了,因为算不清这12000元到底能换来多少真金白银的退税。这篇文章把递延纳税这件事的每一个环节都拆开给你看。
政策依据是《财政部 税务总局关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号),配合国办发〔2022〕7号一起,构成了个人养老金税收优惠的完整框架。下面我们只讲税,不讲产品。
政策核心:三个环节三种待遇
个人养老金的税优是”递延纳税”,核心就三个环节,每个环节待遇完全不同。
- 缴费环节:个人向个人养老金资金账户的缴费,按照每年12000元的限额标准,在综合所得或者经营所得中据实扣除。
- 投资环节:计入个人养老金资金账户的投资收益,暂不征收个人所得税。
- 领取环节:个人领取个人养老金时,不并入综合所得,单独按照3%的税率计算缴纳个人所得税。
一句话概括这个设计:缴费时少缴税,投资时免税,领取时按3%单独计税。它是把现在该缴的个税,推迟到退休领取时再按一个很低的固定税率来缴。
对谁最划算?高收入人群省得最多
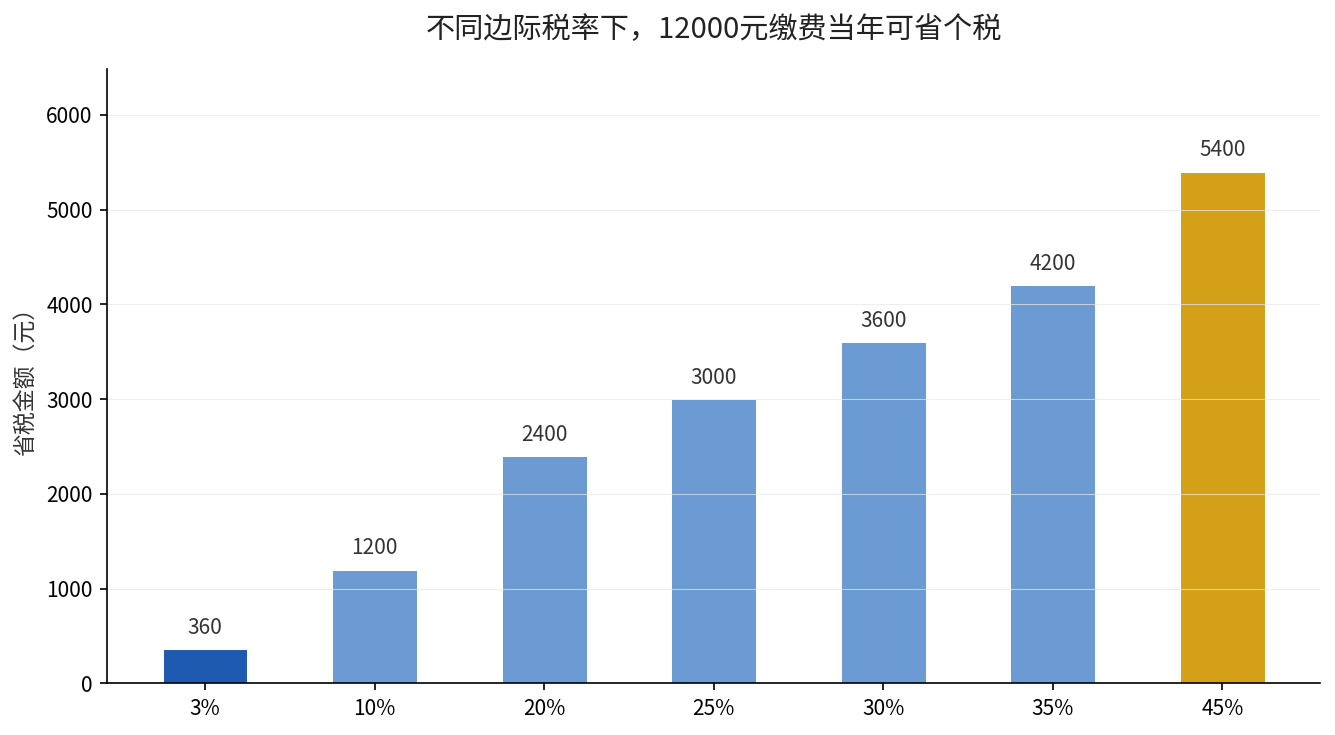
这12000元的税前扣除,省下来的税额取决于你正处在哪个个税档位。综合所得实行七级超额累进税率,从3%到45%不等。你的边际税率越高,这12000元扣除带来的节税就越多。
举个例子:如果你的边际税率是20%,那12000元缴费当年就能少缴2400元个税;如果边际税率是30%,就能少缴3600元;如果顶到45%的最高档,最多能省下5400元。而将来领取时,无论你当年处在什么档位,都只按3%单独计税。
这里再补一个很多人忽略的细节:扣除是据实扣除,意味着节税的前提是你真的把这笔钱缴进去了。没缴的部分,一分钱的税都省不到。所以想享受税优,动作要到位,光开户不缴费是没有任何税务收益的。
这张图把节税逻辑一句话讲清楚:你的收入越高、税率越高,个人养老金当年给你省下的税就越多。
什么时候开始执行,怎么落地
这项税优政策自2022年起随个人养老金制度的实施逐步落地,并配合制度的试点扩围稳步推开。操作上你不用自己跑税务局:缴费时由金融产品销售机构把缴费信息归集到信息平台,与税务部门共享,年度汇算清缴时在个人所得税App里就能享受扣除。
需要提醒的是,扣除额度按自然年计算、据实扣除,上限就是12000元。你实际缴了多少,就按多少来扣除,不是”没缴满也能按满额扣”。这一点很多人理解错了,以为只要开了户就能扣满12000元,其实扣的是你实际缴进账户的那个数。
算一笔账,你就懂了
递延纳税最容易被误读的一点,是有人担心”领取时那3%的税,是不是把之前省的税又扣回去了”。拆开看就不是。领取时按3%单独计税,针对的是你整个账户里的钱;而缴费时省的税,是针对你当年收入、按边际税率(通常远高于3%)扣出来的。一进一出的税率差,就是这个制度给你省下的真金白银。
对月收入处于3%这一档的人来说,这12000元的扣除几乎没有省税空间,因为将来领取时同样按3%缴,一进一出的税率正好打平。这也是为什么我们说,个人养老金的节税红利,更多是向中高收入人群倾斜的。所以你该不该为省税而缴费,先看自己处在哪个档位,而不是听别人说”划算”就跟风。
关于个人养老金领取时那3%的税,我们之前专门细算过,想深入了解的可以看个人养老金领取时还要交3%的税这一篇。
到底该怎么用,三个动作现在就做
第一,先查清自己处在哪个个税档位,这决定了你能省多少,可以在个人所得税App里翻上一年的收入纳税明细。第二,如果你的边际税率在10%以上,认真考虑把12000元额度用足,这是最直接、门槛最低的省钱方式。第三,缴费务必通过正规金融产品销售渠道,确保信息能正常归集到信息平台,否则年底就享受不到扣除。
这笔账不算亏,关键是你得先迈出查税率、开户、缴费这三步。想知道12000元到底能给自己省多少,也可以对照个人养老金节税指南里的公式自己算一算。你的边际税率到底是多少,打开个人所得税App看一眼,比听谁讲都实在。