
个人养老金领取要缴3%个税,这个政策落地三年,到底利好谁、亏了谁
很多人以为是新政策,其实个人养老金的3%领取税已经跑了三年多。自2022年1月1日起,财政部、税务总局就明确了对个人养老金实施递延纳税优惠:缴费时不缴税、投资时暂不征税,只在退休领取那一关按3%单独计税。这个”一进一出”,到底谁划算、谁没占到便宜,今天一次说清。
政策核心:三个环节,各安排了一道税
这套政策叫”EET”模式,三个字母对应三个动作,每一步的税负都不一样。
第一,缴费环节。每年往个人养老金账户缴的钱,最高1.2万元可以在综合所得或经营所得里据实扣除,等于先把这笔钱从当年的应纳税所得额里”拿出去”,暂时不交税。
第二,投资环节。账户里的钱买基金、买储蓄、买保险,中间产生的投资收益一律暂不征收个人所得税,让利滚利的全过程”裸奔复利”。这一点很多人没意识到——同样的本金你放进普通账户炒股,收益是要交税的;放进个人养老金账户,收益全免,直到退休取钱才统一算一次。
第三,领取环节。到退休领钱时,本金加收益不并入综合所得,单独按3%的税率计算缴纳个税。这也是整个政策里唯一一次真正收税的地方。
对谁影响最大:三个档位,结果完全相反
同样是缴满1.2万,不同收入的人,落到手里的好处天差地别。关键看你自己平时适用哪一档个税边际税率。
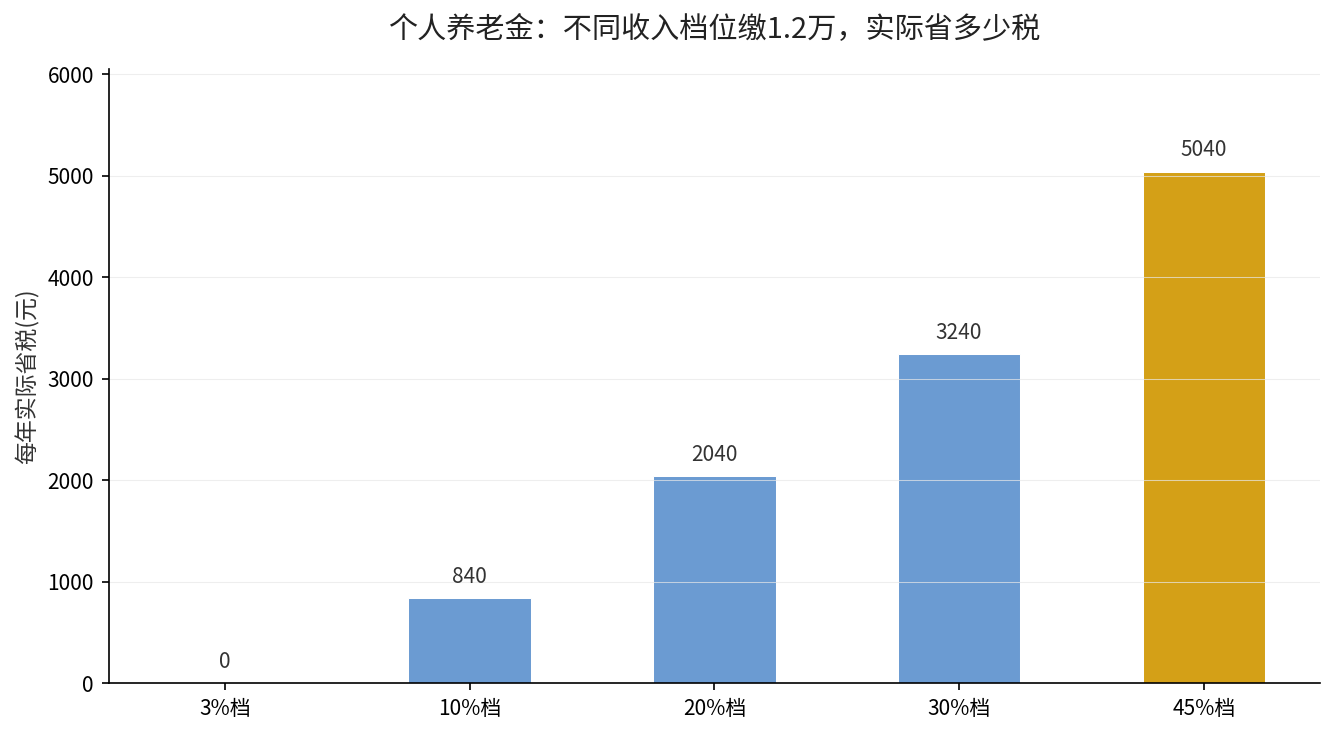
| 适用个税档 | 缴1.2万当年节税 | 领取时缴3%(1.2万) | 实际净省 |
|---|---|---|---|
| 3%档(年应纳税所得≤3.6万) | 360元 | 360元 | 0元 |
| 10%档(3.6万~14.4万) | 1200元 | 360元 | 840元 |
| 20%档(14.4万~30万) | 2400元 | 360元 | 2040元 |
| 30%档(30万~42万) | 3000元 | 360元 | 2640元 |
| 45%档(>96万) | 5400元 | 360元 | 5040元 |
一眼就能看出来:收入越高、适用的个税档位越高,参与个人养老金的节税效果越猛。45%档的人每年净省5040元,而3%档的人基本是”不赚不赔”——当期省360,领取时还360,只是把缴税时间往后推了,还赚到了一份投资收益的免税复利。
什么时候开始执行,有没有过渡安排
这项政策从2022年1月1日起就已经生效,不存在过渡期。值得注意的是,此前在上海市、福建省(含厦门)、苏州工业园区试点的个人税收递延型商业养老保险,领取时实际税负高达7.5%(25%免税、75%按10%计),自2022年1月1日起统一改按个人养老金新的3%政策执行。
换句话说,新旧政策的差异,是把领取环节的实际税负从7.5%直接砍到3%。这一降,才是让更多人真正愿意参与到第三支柱里的关键一步。但要提醒一句:节税只是”开胃菜”,真正决定这笔养老钱成色的还是你能坚持存几年。很多人开了户却只是象征性存钱,个人养老金开户7279万缴存不足21%,光开户不缴钱,再大的税优也跟你没关系。
还有人会纠结:既然最后都要交3%,那年轻时候多缴、还是少缴一点更划算?答案是——只要你的边际税率高于3%,越早缴、越缴满越占便宜。因为省下的税款是”当期立刻兑现”的,而领取时的3%要等几十年后才发生,这中间的几十年,省下的税等于一笔长期无息资金在替你办事。这个”时间差”,才是递延纳税真正的价值所在,延伸阅读:每年1.2万买基金还是买储蓄,30年能差31万。
来源说明:递延纳税优惠政策的三个环节安排及3%领取税率,出自财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(自2022年1月1日施行);3%档位测算及新旧政策7.5%→3%的对比,来自新华网2025年6月26日《民生直通车丨领取养老金要缴3%个税?这三个问题需弄清》,以及人民日报海外版《给个人养老金税惠算算账》。
你的年收入落在哪个个税档位?打开”个人所得税App”点开年度汇算就能看到,评论区报个数,我帮你判断缴满个人养老金到底值不值。