
个人养老金4类产品到底怎么挑?货架上有1245只,9成的人第一步就选错了
打开个人养老金账户,看到储蓄、保险、基金、理财四类产品摆在面前,很多人第一反应是:这么多,随便挑个收益高的不就行了?
错就错在这”随便”两个字上。你的钱进去之后要封闭好多年,中途想反悔都拿不出来。第一步选错方向,后面再怎么折腾都是白搭。
今天不绕弯子,把这四类产品的门槛、风险和适用人群一次讲透,你就照着最后一个问题对号入座。
先问两个问题
问题一:个人养老金的钱,是进去就能随便花、随时取的吗?
不是。根据人社部、财政部等五部门印发的《个人养老金实施办法》,账户实行封闭运行,只有达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居等法定情形才能支取。这笔钱一旦缴进去,就是你退休前动不了的长期钱。
问题二:四类产品里的”收益最高”,就一定最适合我吗?
不一定。收益和风险从来是一体两面。基金类产品长期收益空间大,但短期会波动、会亏;储蓄和保险类收益相对平稳,但想象空间有限。选哪一类,取决于你距离退休还有多少年、能不能承受中途的波动。
拆开来看:四类产品,四个脾气
据2024年12月人社部等五部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号),个人养老金制度自2024年12月15日起在全国全面实施,产品类型覆盖储蓄、保险、公募基金、理财产品四大类。
截至2025年11月25日,国家社会保险公共服务平台公示的个人养老金产品已经扩容到1245只。其中储蓄类466只、保险类437只、基金类305只、理财类37只,这个”货架”还在持续上新。
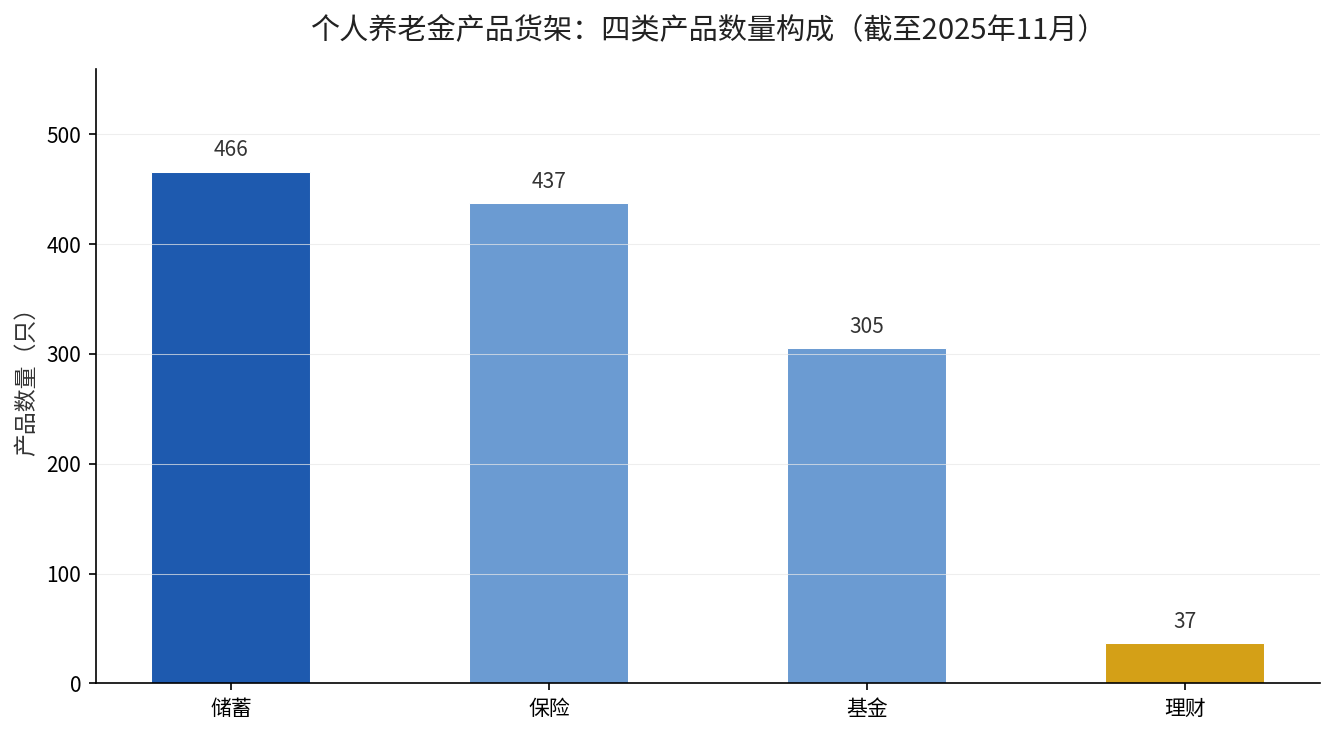
四类产品里,储蓄类最多,但最容易被忽略的恰恰是它的确定性。具体怎么选,一条条说:
第一类,储蓄类。本质是个人养老金专属的定期存款,本金有保障,利率提前锁定。适合风险承受能力极低、离退休不足五年、只求保本的人。
第二类,保险类。以专属商业养老保险和养老年金险为主,强调”稳健”和”锁定长期”。部分产品有保底利率约定,适合偏好稳健、又想要一点长期增值的人。
第三类,基金类。以养老目标基金(FOF)为主,内含目标日期型(如2035、2040、2045)和目标风险型。适合离退休还有十年以上、能承受波动的人。
其中目标日期型会随临近退休自动降低权益仓位,是”懒人”配置思路。具体权益仓位怎么随持有期变化,可以看这篇个人养老金买基金,持有期决定你能碰多少权益。
第四类,理财类。数量最少,多为养老理财试点产品,兼具一定收益与风险的中间地带。适合对净值波动有一定预期、又不想全投基金的人。
一个关键原则:拿时间换空间
选哪一类,其实不是比谁的收益率数字大,而是比谁跟你的”资金期限”最匹配。
你离退休越远,越有资格承受波动去博取更高的长期收益,基金类就该占大头;你离退休越近,越没有资格去赌波动,储蓄和保险类的确定性才最值钱。
用一句话记住:年轻多配权益,年长多配稳健。这个顺序不能反,反了就是拿养老的钱去赌命。
一句话给你答案
个人养老金四类产品没有”最好”,只有”最合适”——离退休越远越该倾向基金,越近越该倾向储蓄和保险,时间和风险承受力决定你的选择,而不是收益率数字。
如果你也在想这些
问:我今年35岁,钱进去要锁二十多年,是不是应该全买基金搏收益?
答:可以偏配,但不建议全押。目标日期型FOF本身就会做股债平衡,比你自己赌单一基金更省心。
问:储蓄类利率那么低,锁进去是不是亏了?
答:别忘了个人养老金还有税收递延优惠。国办发〔2022〕7号确立制度框架后,缴费环节可享受每年最高1.2万元税前扣除,抵税加保本,对高税率人群依然是划算的口子。
问:中途工作变动、换了城市,账户能跟着走吗?
答:能。个人养老金账户随人走,不受就业地和户籍限制,这一点跟基本养老保险异地转移是两个概念。
你现在账户里的钱配置在哪几类产品上?还没动手的话,先对照自己的退休年限排个序,再决定把钱放哪。想知道具体测算,留言”配置”我来帮你算。