来源:国家社会保险公共服务平台(人社部主管,2026年6月10日数据)。数据显示,截至该日个人养老金在售产品总数已经来到852款。想靠这每年12000元额度的账户攒出一笔像样的养老钱,第一步不是急着下单,而是先看清楚这852款到底分成了哪几类、每一类的收益和风险差在哪里。今天不讲空话,直接把这四类产品摆在同一张桌上比一比。
四大品类:852款是怎么分布的
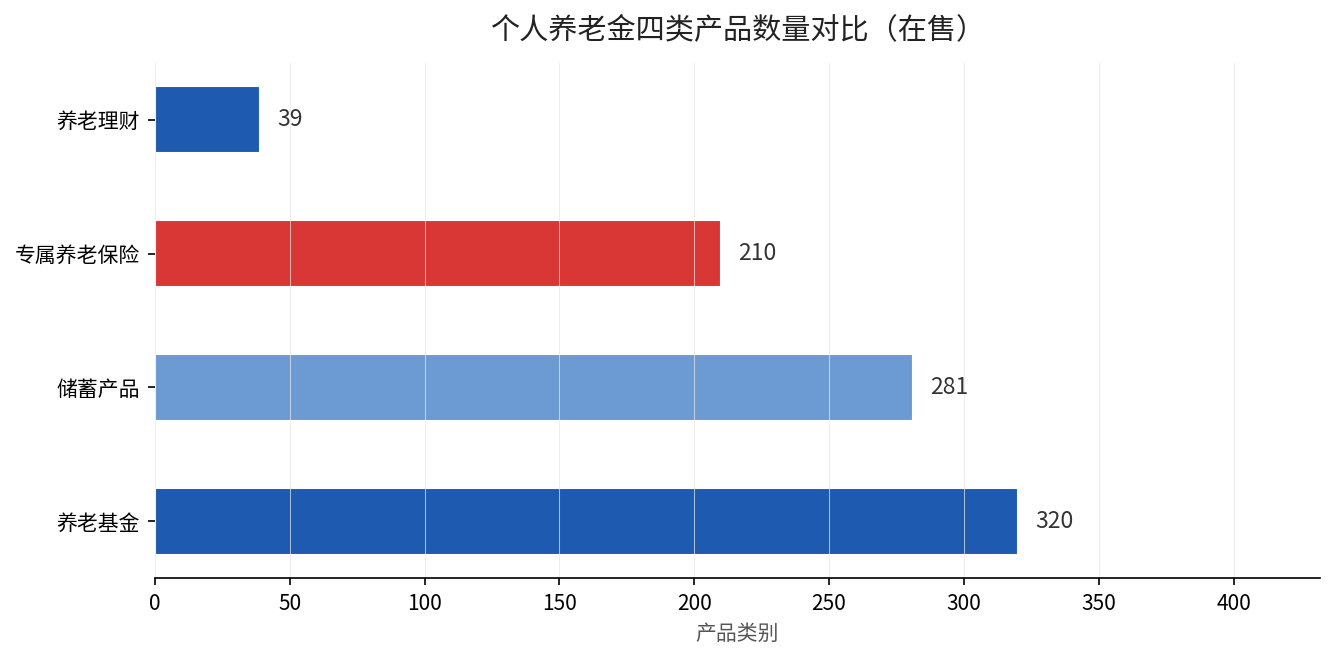
852款产品不是一锅粥。按证监会、国家金融监督管理总局公布的目录,它们清清楚楚分成四条线:养老基金320款、储蓄产品281款、专属养老保险210款、养老理财39款。储蓄国债也在2026年6月刚纳入,当时在售2款,属于新加入的第五类。
从数量上一眼就能看出门道:基金和储蓄占了绝对大头,加起来601款,超过七成;保险产品210款排第三;养老理财最少,只有39款。数量的多寡,背后是风险和收益光谱的位置不同。
四类产品,风险和收益各在哪一档
先看收益弹性最大的一头——养老基金。来源:中国证监会2026年7月10日公布的《个人养老金基金名录》。名录显示,个人养老金基金已达321只,销售机构52家。Wind数据给出了一组更实在的数字:截至2026年上半年末,公募个人养老金基金Y份额合计规模284.92亿元,较2025年末的185.44亿元增加约99亿元,半年增幅超五成。
来源:Wind数据(截至2026年6月末)。收益上,有数据的321只产品中285只在上半年取得正收益,占比88.8%,收益率中位数8.07%、算术平均10.42%。但要注意,这条线的收益主要来自股票指数和FOF,波动也最大,2025年11月那波下跌里,普通指数基金被大量赎回就是明证。
另一头的储蓄类产品,定位就完全不同。个人养老金专属存款利率、储蓄国债走的是低波保本路线。2026年第三、四期储蓄国债(电子式)里,3年期票面利率1.63%、5年期1.7%,分别比同期个人养老金专属存款高8个和10个基点。钱少赚一点,但本金稳当,适合临近退休、扛不住波动的人。
夹在中间的是专属养老保险和养老理财。养老保险截至2026年6月11日在售228款,主打锁定长期利率和保底收益;养老理财39款,风险收益介于存款和基金之间。这两类适合既想要一点收益、又不想承受股票大起大落的人。
同一张表,看清楚四类的底细
| 产品品类 | 在售数量 | 风险定位 | 收益参考 |
|---|---|---|---|
| 养老基金 | 320款 | 高(股票/FOF为主) | 上半年中位数8.07% |
| 储蓄产品 | 281款 | 低(保本) | 5年国债1.70% |
| 专属养老保险 | 210款 | 中(保底+浮动) | 锁定长期利率 |
| 养老理财 | 39款 | 中低 | 介于存款与基金之间 |
这张表的分量,不在数字本身,而在它逼你回答一个问题:你账户里这笔12000元,是要跑赢通胀,还是只要不亏就行?答案不同,该选的那一栏就完全不同。
怎么选,给你一条不烧脑的路子
离法定退休年龄还有二十年以上的,适当配置养老基金和权益类指数基金,让时间帮你平滑波动;十年以内就要领钱的,把大部分挪进储蓄国债和专属存款,锁定到手收益。中间的档口,用养老理财和养老保险做过渡。别把852款当成单选题,它是可以组合的。
还有一笔必须算清楚:账户里的钱不是锁到退休就万事大吉,怎么缴、怎么领都影响最终数字。个人养老金每年最高缴费12000元,税前扣除最高能帮你一年省下5400元税款,这还没算产品自身收益。很多人只看产品涨跌,忽略了节税这一层,其实对中高收入人群来说,节税本身就已经是确定的回报。
我们之前专门拆过个人养老金基金半年规模激增54%这件事,回过头看会更清楚涨的到底是哪一类。
你的账户现在买的是基金还是存款?拿出产品说明书看一眼风险提示,退休这笔钱就能少踩一个坑。想知道自己按这个组合退休能攒多少,留言养老金,我帮你算。