
企业年金积累基金3.64万亿,参加职工3241万人,凭什么轮不到你?
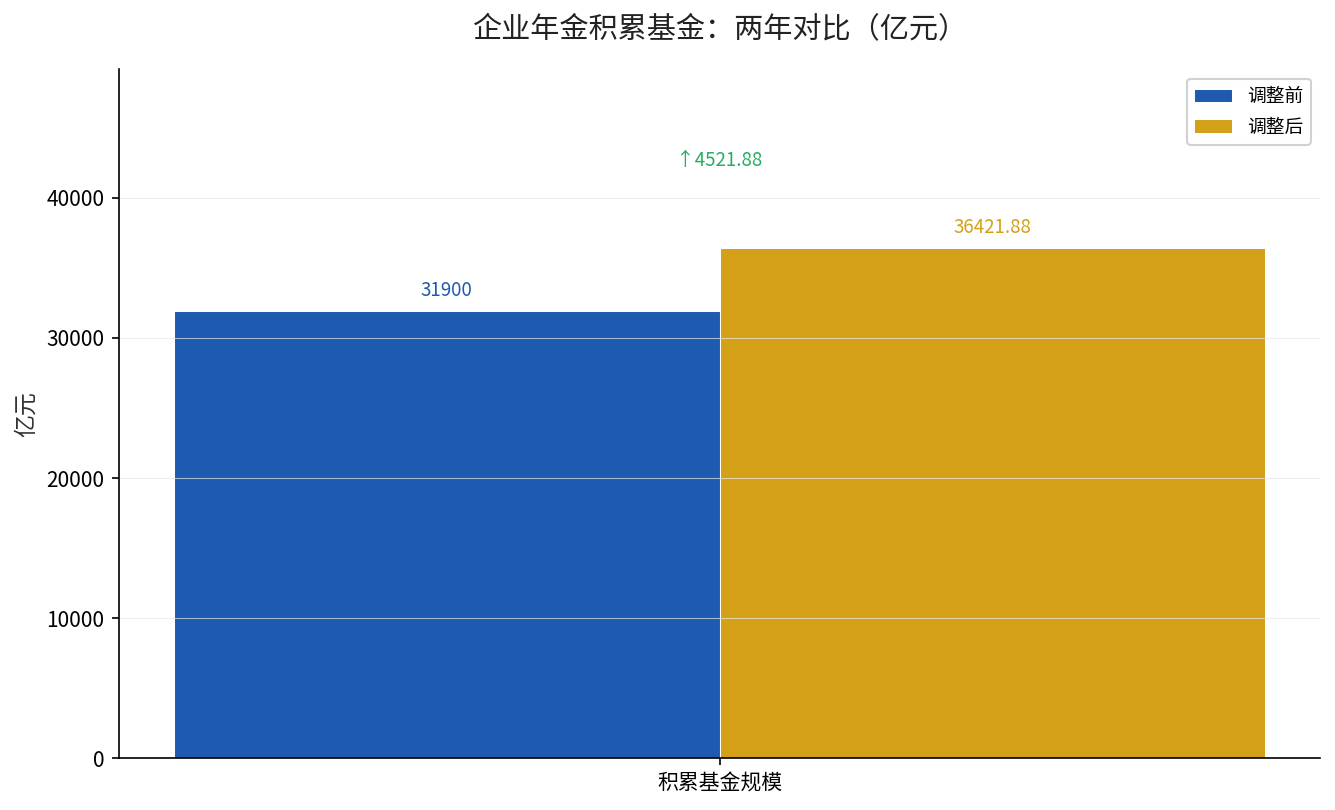
先说个可能让你心里一凉的数字:截至2024年末,全国企业年金积累基金规模已经达到36421.88亿元,参加的职工3241.84万人。可你大概率不在里面。
同样是上班,别人退休后多一份现金流,你却只有一份基础养老金。差距到底出在哪?今天把这件事掰开说清。
先问两个问题,看你能不能答上
问题一:企业年金到底是不是”企业福利”、跟你没关系?很多人一听”企业年金”四个字,觉得那是大公司、国企才有的东西,自己小公司、甚至灵活就业,想都别想。这个想法到底错在哪,下面拆给你看。
问题二:你单位要是没给你建年金,是不是就一定没机会了?不少人默认”单位没提,就是没有”,于是连问都不问一句。可实际上,你主动问一句的成本,远低于错过几十年复利的损失。
拆开来看:三个误解背后的真相
误解一:企业年金只属于国企和大厂。事实不是这样。截至2024年末,全国建立企业年金的单位已经达到159287个,参加的职工3241.84万人,积累基金36421.88亿元,同比增速14.2%。这个盘子每年在变大,覆盖范围早就不再是那几家头部企业,而是一年年往外扩。
误解二:没建年金就没戏。企业年金是”自愿建立、双方缴费”的制度,只要单位愿意建立,你作为在职职工就有参与的机会。它由单位和你个人共同往里缴费,钱进到你的个人账户,退休时多领一份。单位现在没建,你可以问清原因,也可以在换工作时把”有没有企业年金”当成衡量岗位的一项硬指标。
误解三:年金的收益一定很差。恰恰相反。人力资源和社会保障部披露,2024年企业年金市场加权平均收益率是4.77%。
注意这个数字出现的背景——当时利率正在一路下行。把一笔钱放进企业年金做长期复利,和你自己随手买理财、存定期,结果的差距会随着年限越拉越大。
一句话总结
企业年金不是别人的专属福利,而是一份”单位+个人”共同攒起来的第二笔养老钱——你现在不主动争取,未来退休就少一份稳定的现金流。
如果你也在想这些问题
问题一:我的单位到底有没有建企业年金?直接问你的人力资源或财务,一句话就能确认。别不好意思开口,这本来就是你应得的知情权。
问题二:换了工作,年金能带走吗?能。企业年金记在个人账户里,调动工作可以转移,原单位的缴费和年限都认。离职、跳槽时别把这份钱留在原地不管,一定要办理转移接续。
问题三:缴费比例是多少?企业年金由单位缴费和个人缴费组成,单位缴费一般不超过职工工资总额的8%,单位加个人合计不超过12%。具体比例看你们单位自己的方案,问清楚就能算出账上攒了多少钱。
问题四:现在加入还来得及吗?只要在职、单位建立了年金,就来得及。年金靠的是”时间+复利”,越早开始,滚出来的雪球越大。第二支柱和第一支柱是叠加关系,不是二选一。
关于第一支柱和第三支柱的关系,我之前详细算过个人养老金一年12000元能省多少税这笔账,你可以对照着看你的养老钱到底该往哪放:延伸阅读:个人养老金账户怎么开、能省多少税。
来源一:参加职工3241.84万人、建立单位159287个、积累基金36421.88亿元,数据来自人力资源社会保障部《全国企业年金基金业务数据摘要》2024年度(2025年3月披露)。
来源二:2024年市场加权平均收益率4.77%,同样来自该年度《全国企业年金基金业务数据摘要》。
来源三:单位缴费不超过工资总额8%、合计不超过12%的缴费比例,来源为《企业年金办法》(人力资源社会保障部、财政部令第36号,2017年发布)。
想算清楚自己退休到底能领多少,留言”年金”,我帮你把这笔第二支柱的账一笔一笔算明白。你现在的单位建企业年金了吗?去问一句,答案就有了。