
2026年养老金调整2%,工龄30年比20年多涨多少钱?三笔账算给你看
2026年的养老金调整方案,各省份还在陆续出台,全国层面的调整比例尚未公开发布。但有一件事已经确定了很多年:调整办法固定由三块拼起来——定额调整、挂钩调整、适当倾斜。这三块里,真正能拉开差距的是第二块。
最近问得最多的一个问题就是:同样是退休,工龄30年的人是不是比工龄20年的人多涨一截?多多少?今天不猜数字,只讲机制,用能验证的往年数据把这条差距的来路讲清楚,你自己就能对上号。
调整公式的三块,藏着一张隐形的分水岭
先看机制的出处。2025年的调整依据是人力资源社会保障部、财政部《关于2025年调整退休人员基本养老金的通知》(人社部发〔2025〕38号,2025年7月7日印发),办法写得明明白白:采取定额调整、挂钩调整与适当倾斜相结合。
定额调整是人人一样的一块,同一个省里的退休人员拿到的钱完全相同。这一块跟工龄无关,跟养老金高低也无关,它就是一块普惠的底。
挂钩调整才是主角。38号文件要求它”体现多缴多得、长缴多得的激励机制”,具体拆成两个挂钩:一个挂缴费年限,一个挂本人基本养老金水平。
适当倾斜是第三块,主要照顾高龄退休人员和艰苦边远地区退休人员。这一块跟工龄没关系,只看年龄和你退休的地方。
所以真正的分水岭就在挂钩调整里。工龄30年和工龄20年的差距,全部从这一块长出来。
差出来的10年工龄,机制上换回什么
挂钩调整里挂缴费年限的那一部分,各省的写法不完全一样,但主流是两种:一种是每满1年加固定金额,另一种是分段累进,年限越长单价越高。
第一种写法最直白:每满1年加一个固定金额,多10年就是多10份同样的钱,优势是线性的。
第二种写法差距会放大:前15年每年单价低,第16年起每年单价抬高。30年工龄比20年,多的10年全部落在高单价那一段,差额就比线性算法大一截。
这就是很多人感受到”工龄越长越吃香”的原因。分段累进的设计,等于在制度上奖励你把年限续长。各省每年在调整方案里选择哪种写法、单价定多少,都以本省人社厅当年公布的正式文件为准。
第二根挂钩,把差距又拉大一截
工龄带来的差距不止一处。挂钩调整的另一半是挂本人基本养老金水平,按一个百分比增加。工龄长的人,本身养老金就更高,这一块自然水涨船高。
拿一组可以验证的数字感受一下。以北京2025年计发基数12049元、按60%档缴为例,缴20年的月养老金约2927元,缴30年的约4390元,两者相差1463元。这两个数按前面讲的公式逐年推得,个人账户部分只算本金、不含记账利息,属于保守口径。
只看这一块,养老金水平高的那位天然多涨一截,工龄差带来的养老金差,会在这里被再放大一次。挂钩比例各省不同,具体数值以本省当年方案为准。
更值得注意的是长期效应。每年调整都是在上一年的基数上叠加,年限挂钩与水平挂钩的差额年年重复发生,还会跟着基数一起变大。工龄的优势不是一次性的,它是会自己长大的。
三块里最不该忽视的那一块
说完成长最快的两块,再回头看定额和倾斜。定额调整对低养老金人群的相对增幅更明显:同样加一笔固定金额,月领2000元的人涨幅百分比,一定高于月领5000元的人。这正是近年调整方案里反复强调”向养老金水平较低群体倾斜”的落点。
延伸阅读:调整比例降到2%,一个信号正在改变你的领钱逻辑,那篇把三块调整的历史走向讲得更完整。
倾斜调整则是另一条路。高龄倾斜通常按年龄段加钱,70岁、75岁、80岁往往分档,年龄越大加得越多。艰苦边远地区倾斜则看退休地是不是在国家划定的范围内。
这两块跟工龄没关系,但跟你的实际情况强相关。很多人收到调整通知只看总数,没拆开算,结果漏掉了自己本该享受的那一块。
拿到调整通知,拆三步核对
第一步,把到账金额拆成三部分。定额多少、挂钩多少、倾斜多少,分开写在纸上。金额对不上,多半是某一块漏算了。
第二步,核对自己的缴费年限。电子社保卡里的累计缴费月数除以12,才是用来计算挂钩的年限。视同缴费年限也计入,但需要有档案支撑,别自己按记忆算。
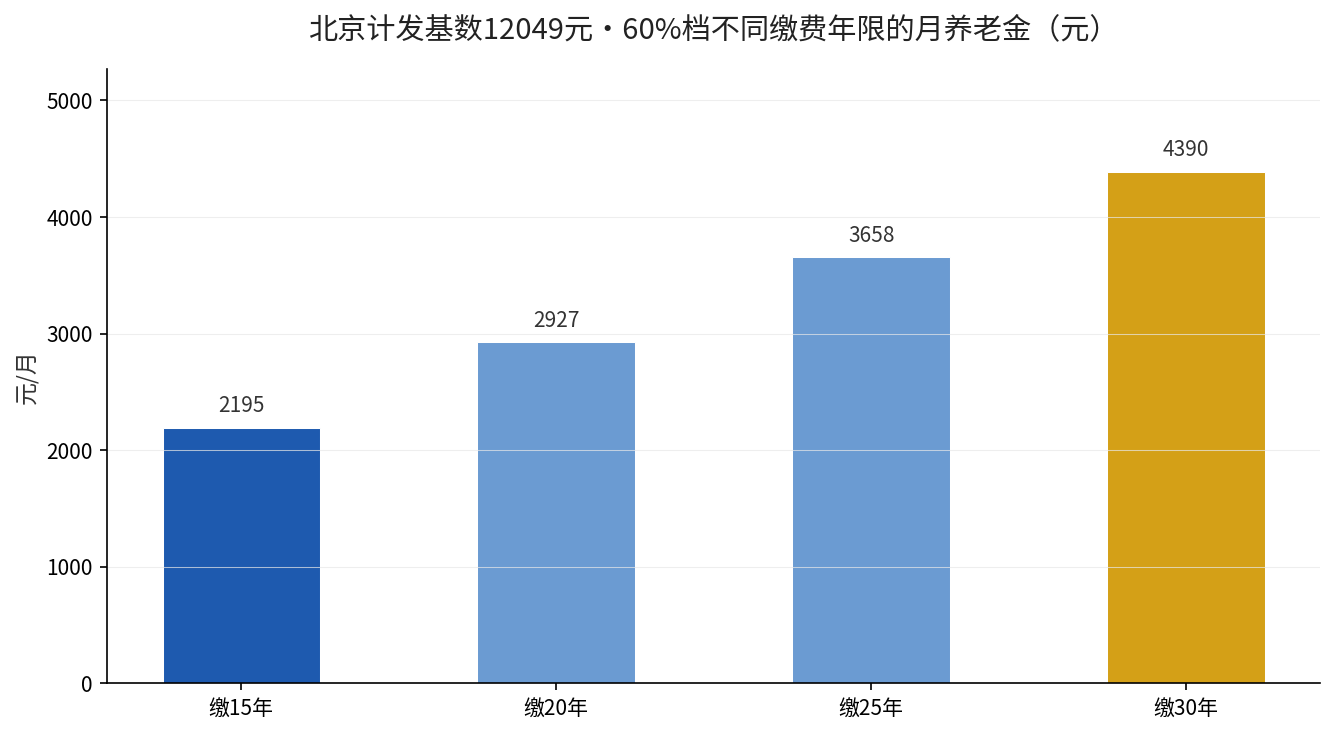
上图是北京2025年计发基数12049元、60%档口径下,缴20年与30年的月养老金对比。年限差出来的1463元,会年年在调整中再放大一次。
第三步,核对自己是否该享受倾斜。年满70周岁的、在艰苦边远地区退休的,对照本省本年度调整方案里的倾斜条款,一条一条比。
2026年各省的方案还没全部公开,具体的每满1年加多少钱、按什么比例挂钩,都要等本省人社厅的正式文件。在那之前,任何告诉你”今年一定涨X元”的说法,都不用当真。
想先把自己退休时的底数算清楚:个人8%单位16%,这笔钱到底怎么算,那篇把计发月数和账户逻辑拆得很细。
你现在缴费年限是多少年、退休地在哪个省?把这两个信息留一句,等本省方案出来,我按你那里的口径把三块账拆成一张表给你。工龄这东西,缴的时候嫌长,领的时候才知道它有多值钱。