
养老金调整比例降到2%,一个信号正在改变你未来20年的领钱逻辑
2025年7月7日,人力资源社会保障部和财政部联合印发《关于2025年调整退休人员基本养老金的通知》,文号人社部发〔2025〕38号。这份文件里最显眼的一个数字,是全国调整比例:2%。
2%这个数字单独看不大,但放在一条逐年往下走的曲线里,它就是一个信号——一个关于”未来养老金怎么涨”的信号。
一个信号,三种味道
先说文件本身。人社部发〔2025〕38号明确,从2025年1月1日起调整企业和机关事业单位退休人员基本养老金,调整范围是2024年12月31日前已办理退休手续并按月领取基本养老金的人员。
全国调整比例按照2024年退休人员月人均基本养老金的2%确定,各省份以这个全国比例为高限确定本省的比例和水平。
这句话拆开,藏着三重信息:第一,调整是普惠的;第二,2%是”天花板”,各省不能突破;第三,具体到每个人,还要看定额、挂钩、倾斜三部分怎么算。
影响一:短期,落袋的钱比前几年少了,但还在涨
对已经退休的人来说,最直接的感受是:这次调整到手的增量,比前几年小了。原因很简单,调整比例从高位的5%一路回落,落到现在的2%。
但要注意,是”涨得慢了”,不是”不涨了”。2%依然是在往上调,只是节奏变缓。对于领一笔固定养老金的退休人员来说,连年上调本身就是一种确定性,哪怕幅度收窄。
而且,文件特别强调”重点向养老金水平较低群体倾斜”。这意味着同样涨2%,缴费年限短、养老金水平低的人,在定额和倾斜环节能拿到相对更高的实际增幅。
影响二:中期,挂钩调整会拉开”长缴”和”短缴”的差距
再看调整办法。38号明确采取”定额调整、挂钩调整与适当倾斜相结合”的办法,其中挂钩调整要体现”多缴多得、长缴多得”的激励机制。
这不是一句空话。定额部分是人人一样的一块;挂钩部分则和缴费年限、基本养老金水平挂钩。缴得久、缴得多的人,挂钩这块涨得更多。
对还在职、还需要缴费的人来说,这是一个明确的罗盘:未来养老金的”含金量”,越来越向”长缴费、高缴费”的人倾斜。想靠最低年限、最低档位就把退休生活扛起来,会越来越吃力。具体到最低缴费年限的调整时间表,我们之前专门算过2030年的账。
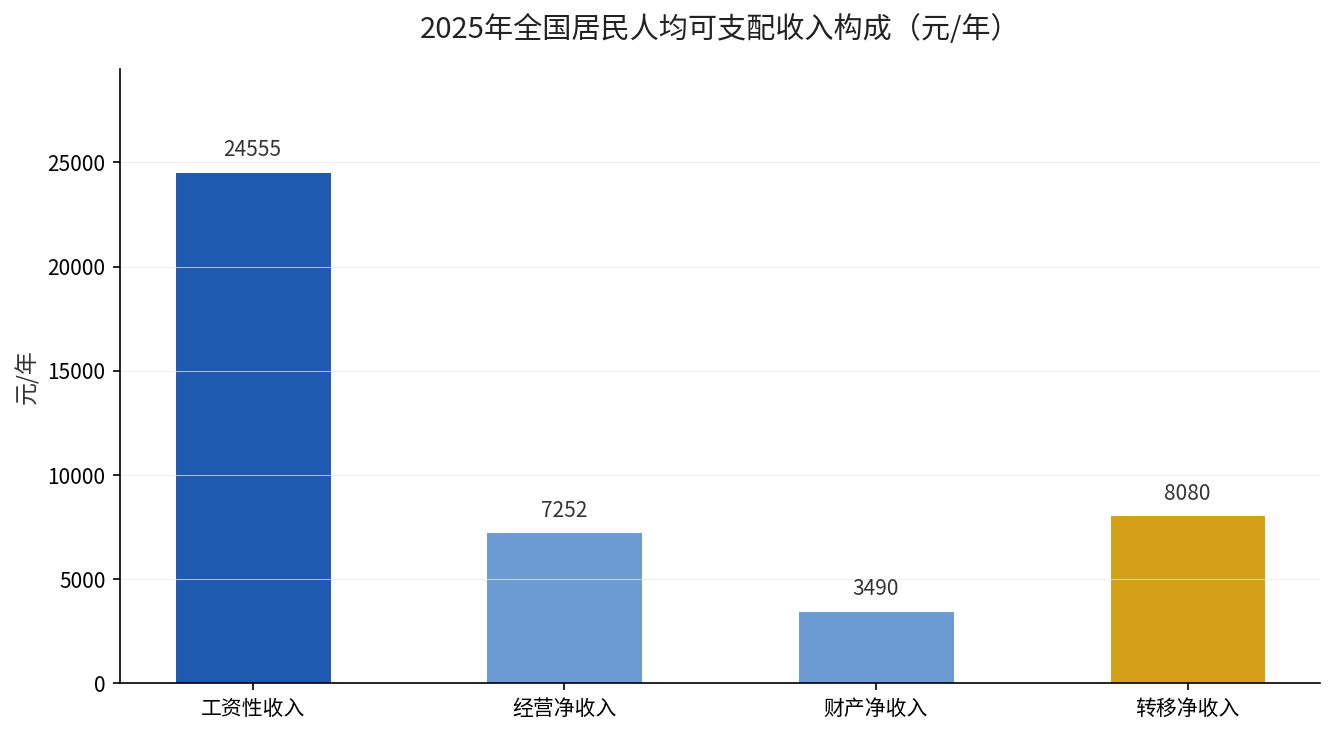
这张图是2025年全国居民人均可支配收入的构成。其中”转移净收入”8080元这一块,主要就包括养老金、离退休金这类转移性收入。对比一下工资性收入24555元,你就能理解:对退休人员来说,养老金几乎是转移性收入里的绝对主力,也就成了晚年最硬的一块底。数据出处:国家统计局《2025年居民收入和消费支出情况》,2026年1月19日发布。
影响三:长期,光靠”基本养老金”的底,要开始补了
把短期和中期连起来看,长期方向就清楚了:基本养老金的调整会长期维持”温和上涨”,但不会有大的跳升。
这意味着,想把退休生活过得宽裕,光靠第一支柱的基本养老金,天花板会越来越明显。第二支柱的年金(企业年金、职业年金)、第三支柱的个人养老金,分量会越来越重。
这不是吓唬,是政策的明牌。38号在讲”调整”的同时,也在用挂钩机制反复强调”多缴多得”——本质上是在引导大家:别只把宝押在”养老保险缴费15年”这件事上。
现在该做什么?分三类人对号入座
第一类,已经退休的。不用焦虑,你的养老金照样涨,只是涨得慢。真正要做的是核对一下自己的调整金额:定额多少、挂钩多少、倾斜多少,别漏了高龄倾斜或艰苦边远地区倾斜这两块。
第二类,还在职的。把”缴费年限”和”缴费档位”当成两件正经事来规划,而不是”缴满15年就停”。退休地和档位的差别,按60%还是100%缴15年差多少,站里都算过,你可以翻翻自己那一篇。
第三类,还没开始认真规划养老的。从今天起,把”基本养老金+个人养老金+自己攒一笔”三条腿搭起来。个人养老金的节税逻辑,这篇文章把最混的5个问题讲透了。
说到底,2%这个数字不可怕,可怕的是你从来没算过自己那笔账。你现在每个月缴的基数是多少、预计要缴多少年?在电子社保卡里查出来,再回来告诉我,我帮你估一估退休后大概在哪个水平线上。