
企业年金算账实录:同样工龄30年,有年金比没年金退休多领900元?
退休后每月能多领一笔钱,是很多人做梦都想的事。但真正能拿到的人,到目前为止还不到全国职工的十分之一。
这笔钱叫企业年金,养老保险的第二支柱。嘴上说它是”五险二金里的第二金”,可实际上,它更像一扇半开半掩的门——有人在门里,多数人在门外。今天咱们就用一组真实的官方数据,把”有没有企业年金”这两条路的账,一笔一笔算清楚。
同样条件,差多少?
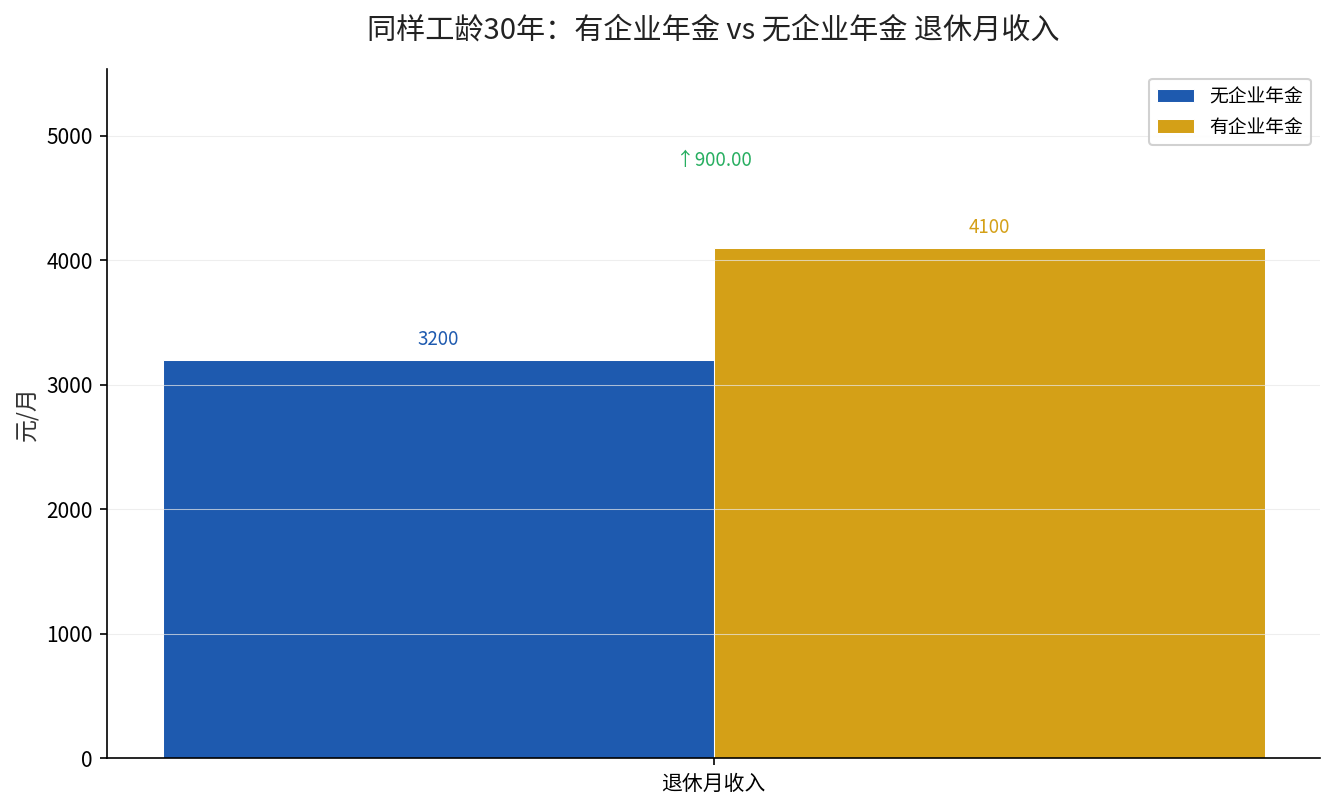
先设定一个具体的退休人:老李,工龄30年,退休时月基本养老金3200元左右。这是他第一支柱——基本养老保险给到手的钱。这笔钱全国1.5亿退休人员都能领。
关键的分岔口在于,老李退休前的单位,到底有没有给他建立企业年金。
如果没有企业年金,老李退休后每个月就这一笔基本养老金,3200元,没有其他来自单位的补充收入。
如果有企业年金,情况就不一样了。按人社部、财政部《关于进一步做好企业年金工作的意见》规定的缴费上限——用人单位缴费每年不超过本单位参加企业年金职工工资总额的8%,用人单位和职工合计不超过12%——假设老李在职时按中等水平持续缴了20多年,退休时企业年金个人账户积累了一笔可观的资金。这笔钱在退休后分摊到每个月,通常能给老李额外增加800到1000元的月收入。
于是差距就出来了:同样工龄30年的两个人,一个每月只有3200元基本养老金,另一个每月能拿到4100元左右。一年下来,差了将近一万块钱。
拆解差距来源
这900元的差距,到底从哪来的?拆开看,主要来自两个层面。
第一层,是资金来源不同。基本养老保险是”现收现付”,靠的是全社会在职人员缴费来供养退休人员,你领的3200元里,有相当一部分其实是别人正在交的钱。而企业年金是”完全积累”,你退休前单位和你一起往一个属于你个人的账户里存钱,退休后领的是自己的积累。一个是”大家锅里舀”,一个是”自己碗里盛”,性质不一样。
第二层,是收益积累不同。企业年金账户里的钱不是放着不动的,它进入市场化投资运营。根据人社部《全国企业年金基金业务数据摘要2025年度》,截至2025年末,全国企业年金基金近三年累计收益率达到12.94%。这意味着在职期间的那二三十年里,账户里的钱是在复利滚动的,越早缴、缴得越久,退休时滚出来的雪球越大。
换句话说,基本养老金管的是”保底线”,企业年金管的是”往上垫一垫”。一个人有没有这第二笔钱,直接决定了退休后的生活是”够花”还是”紧巴巴”。
结论:到底该不该有企业年金?
答案是明确的:能建立就建立,能参加就参加。这不是一道”要不要”的选择题,而是一道”单位帮不帮你建”的门槛题。
但现实很骨感。人社部数据披露,截至2025年末,全国建立企业年金的用人单位只有177854家,参加职工3342.99万人。对比全国数以亿计的企业职工,能搭上企业年金这班车的,还是少数。它长期被戏称为”大厂和国企的专属福利”。
好在,政策正在松动。2025年12月31日,人社部、财政部印发《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号),核心就一句:扩大覆盖、降低门槛。文件明确把社会团体、基金会、民办非企业单位等各类用人单位都纳入可以建立企业年金的范畴,还允许单位简化建立程序、灵活选择缴费比例,甚至可以从低比例起步、慢慢往上加。
这意味着,未来会有越来越多普通职工也能跨进企业年金这道门。如果你现在的单位还没建,不妨把这条政策转给人事或工会看看;如果你已经在职缴纳,那就尽量别断缴——这钱,是给退休后的自己存的。
资料来源:人力资源社会保障部《全国企业年金基金业务数据摘要2025年度》(2026年3月20日发布);人力资源社会保障部、财政部《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号,2025年12月31日发布)。