
企业年金近三年累计收益12.94%,一个信号说明”长钱”正在变”长投”,你的第二支柱会怎样?
你多半听过一句话:企业年金是大厂和国企的”专属福利”。这话放到现在,正在被一份文件改写。
2026年1月底,人力资源社会保障部、财政部联合印发了《关于进一步做好企业年金工作的意见》,业内叫它”77号文”。核心就一句:让第二支柱”支棱起来”。
一个信号背后,藏着三个正在发生的变化。今天把它拆开讲清楚。
先看信号:收益率口径第一次变了
2025年6月,人社部首次对外公布企业年金的”近三年累计收益率”,不再只报当年和当期收益。
据人社部《全国企业年金基金业务数据摘要2025年度》,截至2025年末,全国177854家企业建立了企业年金,参加职工3342.99万人,基金积累总规模42050.03亿元,近三年累计收益率12.94%。
为什么要改口径?因为年金是典型的”长钱”——一缴就是二三十年,用单年收益衡量它,就像用一天的花销评价一年的收入,天然失真。
改口径这一步,等于给所有投资管理人立了个新规矩:别盯着一年,看三年。
影响一(短期):短期波动不再那么吓人
年金基金的钱不是躺在银行吃利息,是真金白银投进市场的。市场有波动,年金的单年收益也坐过过山车。
从人社部历年全国企业年金基金投资管理情况看,2019年到2024年,当年加权平均收益率依次是8.30%、10.31%、5.33%、-1.83%、1.21%、4.77%。2022年那一年,全行业平均收益是负的。
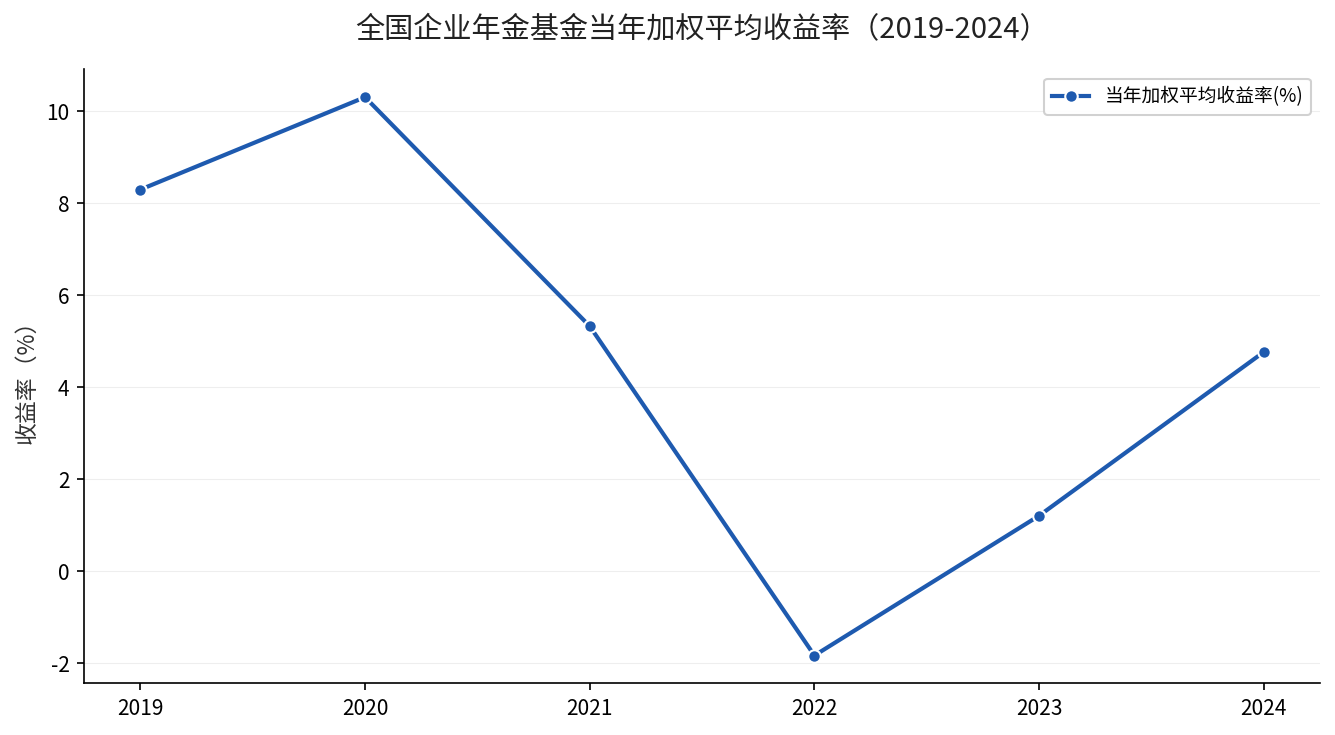
单看2022年的-1.83%,委托人心里会发慌;但把2022年10月到2025年9月连起来看,累计收益是12.08%(人社部2025年三季度数据)。
这就是”近三年”这个数字的价值:它告诉你,短期的坑,会被时间填平。
影响二(中期):覆盖范围要往普通人身上扩
企业年金自2004年建立,攒下的家底不小,但一直”叫好不叫座”。
截至2025年末的3342.99万参加职工,主要集中在大企业和机关事业单位。大量小微企业、普通民企职工,根本没机会参加第二支柱。
77号文的方向,就是把这个”专属福利”的门槛往下拉。核心动作是扩大覆盖面、降低建立门槛,让更多企业——尤其是中小微企业——能给职工建年金。
对普通职工来说,这意味着第二支柱不再只是别人的养老金。这笔差距有多大,我们之前算过一笔账:有企业年金和没有,退休后到底差多少钱,同样月薪,有人多了企业年金就能拉开一截。
影响三(长期):复利的力量开始兑现
年金最有杀伤力的部分,是长期投资带来的复利积累。
据人社部《2025年度人力资源和社会保障事业发展统计公报》,2007年以来全国企业年金基金年均投资收益率为6.20%。这个数字单独看不高,但它叠加在”按月缴费、复利滚动”上,二十年后的差距会让你意外。
《人民日报》在解读77号文时算过一笔账:一家10名职工、月平均工资8000元的小微企业,若单位按8%、个人按4%缴费,职工连续缴费20年,个人账户积累规模预计可达29.76万元到33.10万元不等,其中投资收益贡献6.72万元到10.06万元。
换句话说,这笔账户里差不多有四分之一到三分之一,是”钱生钱”生出来的,不是你自己掏的。
现在该做什么?
分两种人给你三条建议。
已经在有年金的企业:去查一下自己的账户。个人缴费部分是算在你名下的,退休随你带走,别当成”公司扣的钱”。
所在企业还没建年金:留心单位是否在推进。77号文之后,越来越多企业会跟进;能不能建,和行业、规模、效益直接相关。
两种人都要记住的一点:企业年金的收益是”长钱长投”的逻辑,短期亏不代表亏,长期才是它的战场。别用炒股的眼光看一笔三十年的钱。
你所在的公司建企业年金了吗?你的账户里攒了多少?在评论区聊聊,看看自己是不是那3342.99万人里的一个。