
养老金计发基数排行榜:上海12434、北京12049,最低的省份连7000都不到,差在哪?
同样交满30年社保,有人在沿海城市退休,基础养老金的起算线就有1.2万;有人在欠发达省份退休,起算线只有7千出头。这个”起算线”,官方的叫法是”养老金计发基数”。
今天就把2025年度各地已经公布的计发基数排一遍,看看最高的地方和最低的地方,到底差了多少,又差在了哪里。
计发基数是什么?为什么它决定你退休的起点?
计发基数是计算基础养老金的一个核心数字。基础养老金的公式是:计发基数 ×(1+平均缴费指数)÷ 2 × 缴费年限 × 1%。
翻译成大白话就是:计发基数越高,在同样缴费年限、同样缴费档位下,你算出来的基础养老金就越高。它是你退休后每个月那笔钱的”地基”。
而且它不由个人决定,是各省人社部门依据当地全口径城镇单位就业人员平均工资,每年核定一次并公布。所以各地数字高低,直接反映当地工资水平。
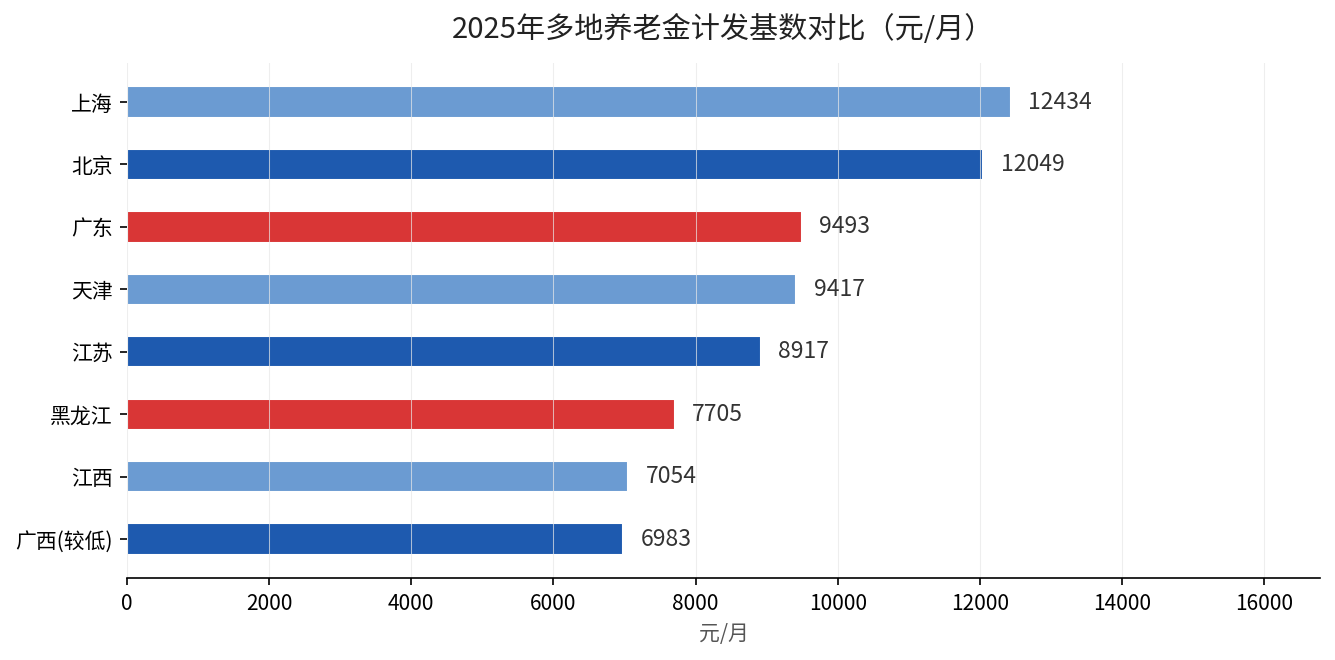
2025年多地计发基数一览
根据各省人社厅陆续公布的通知,已经能看出清晰的落差。这里挑几组有官方文件可查的数据摆出来。
| 地区 | 2025年计发基数(元/月) | 数据出处 |
|---|---|---|
| 上海 | 12434 | 上海市人社局2025年9月18日公告(全口径社平工资,已并轨) |
| 北京 | 12049 | 京人社发〔2025〕13号,2025年10月公布 |
| 广东(不含深圳) | 9493 | 广东2025年10月24日通知 |
| 天津 | 9417 | 天津市人社部门2025年公布 |
| 江苏 | 8917 | 江苏省人社部门2025年公布 |
再看另一头,广西、江西、黑龙江这些省份的计发基数,普遍在7000元上下的区间浮动,和上海、北京一比,几乎差了5000多元。
为什么高的那么高,低的那么低?
核心原因就一条:计发基数跟着当地的工资水平走。上海、北京的全口径城镇单位就业人员平均工资高,直接推高了计发基数。
反过来,中西部和东北一些省份,就业结构里农业人口比重大、平均工资基数低,计发基数自然就低。这是地方经济发展水平的直接投射,不是谁的选择。
你还需要知道一个细节:计发基数每年都会随当地社平工资变化而上调,但这两年的涨幅普遍收窄到了1%到2%之间,个别地方涨幅甚至不到1%。早些年动辄5%、6%的涨幅,已经很少见了。
所以”计发基数”不是一成不变的,但它与高基数地区之间几千元的差距,短期内很难被抹平。
同样的年限,你能差出多少钱?
拿上海和黑龙江举例就一目了然。30年缴费、平均缴费指数按1.0算,基础养老金:上海大约是12434 ×(1+1)÷ 2 × 30 × 1% ≈ 3730元。
同样的公式套到黑龙江,用7千出头的基数一算,基础养老金只有2200多元。光基础养老金这一项,每个月就差了1500元左右,一年下来就是近两万。
这就是为什么同样的缴费努力,落在不同城市,退休后的生活质量会拉开明显差距。计发基数,就是这道差距的起点。
一个常被搞混的概念
很多人把”计发基数”和新闻里常说的”社平工资”混为一谈,其实它们相关但不相等。计发基数是专门用来算养老金待遇的,按省统一公布,深圳等少数城市单独列数。
上海、内蒙古、贵州这些地方已经把计发基数跟全口径社平工资”并轨”了:工资数据一公布,基数当天就跟着确定,不用再等单独的一份基数文件。
搞懂这一点,你就不会被网上那些真真假假的”预测表”带偏——认准本省人社厅的正式公告,才是唯一靠谱的出处。
对正在退休、准备退休的你意味着什么?
如果你已经在某个城市工作多年,退休地基本就是你的参保地,那你的计发基数高低,早就在你工作地的工资水平里注定了。
但如果你在多地都缴过社保,最后在哪退休、按哪里的基数算,是有讲究的。规则是:缴费满10年的地方按那里的标准办,都不满10年就回户籍地。
同样的缴费年限,把退休地落在计发基数高的城市,每月可能差出几十甚至上百块。这笔账,值得你在临近退休前认真算一算、提前规划好。
想知道你的退休地按哪个基数算、退休大概能领多少,留言你的”缴费城市+缴费年限”,我帮你摆开来算一笔清楚的账。