
同在广东缴30年社保,深圳比全省多领335元:计发基数单列这笔账差在哪
老周在惠州一家工厂干了28年,2025年底刚办退休,每月到手养老金按广东全省9493元的计发基数算。老周的老乡刘师傅,同一年、同样28年工龄、同样按100%档缴,退休前把社保关系落在了深圳,最后核定下来的养老金刚出来就比他多出一截。
两个人的缴费年限、缴费指数几乎一模一样,唯一的不同,是退休地。一个用广东全省的计发基数,一个用深圳单列的计发基数。这一字之差,到底差出多少钱?
同一个省,两套计发基数
先把这个最容易搞混的点说清楚:广东的养老金计发基数,是”一家两制”。根据广东省人力资源和社会保障厅、省财政厅、省税务局联合发布的粤人社发〔2025〕32号通知,2025年1月1日至12月31日,全省企业职工和机关事业单位基本养老金的计发基数为9493元/月。
注意,这份通知里专门留了一句”深圳市计发基数另行公布”。几天后,深圳市人力资源和社会保障局明确:2025年深圳企业职工基本养老金计发基数为11293元/月。同一个省,深圳比全省基准高出整整1800元。
这不是深圳第一次单列。因为深圳的缴费工资水平长期高于全省平均,计发基数一直单独核定,这也是全国少有的”省内单列”案例。你要是在广东退休,落在深圳还是落在其他市,直接决定你养老金算账的那块”地板”有多高。
| 退休地 | 2025年计发基数(元/月) | 文件依据 | 发布日期 |
|---|---|---|---|
| 广东省(不含深圳) | 9493 | 粤人社发〔2025〕32号 | 2025年10月24日 |
| 深圳市 | 11293 | 深圳市人社局公告 | 2025年11月17日 |
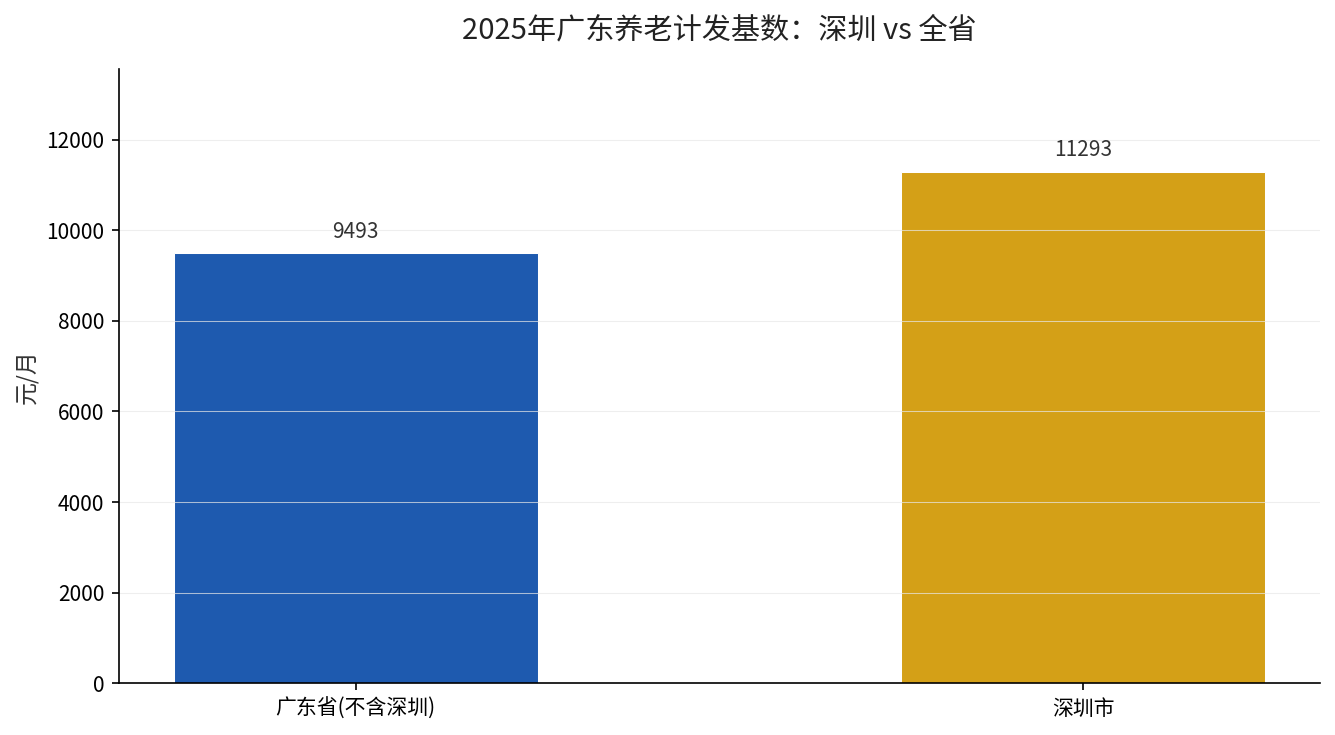
表里这两个数,就是”同省不同城”差距的起点。差额1800元,看着不多,但计发基数是基础养老金算账的乘数,会一层层放大到每个月到手的钱里。
同样28年,差出多少真金白银
基础养老金的算法是:计发基数 ×(1+本人平均缴费指数)÷ 2 × 缴费年限 × 1%。我们让老周和刘师傅都按平均缴费指数1来算,就是两个人历年缴费都贴着100%档走。
老周(惠州,9493基数):9493 ×(1+1)÷ 2 × 28 × 1% = 2658元/月。刘师傅(深圳,11293基数):11293 ×(1+1)÷ 2 × 28 × 1% = 3162元/月。光基础养老金这一项,两个人就差了504元/月。
这还没算个人账户的部分。个人账户养老金是个人账户储存额÷计发月数,两个人的缴费指数都是1,深圳的缴费工资基数更高,意味着刘师傅个人账户里的钱也存得更多。两边叠起来,同工龄、同档位,深圳退休的人每月到手养老金,稳稳比广东其他城市多出300到500元。
这笔差距不是一年两年,是要领几十年的。按每月差400元、领20年算,就是9.6万元的差额。退休那天这一”落子”在哪,值不值得提前想清楚,你自己心里有数。
退休地不是你想选就能选
听到这,你可能想问:那我快到退休时,把社保转到深圳去缴,是不是就能占这个便宜?答案是——没这么简单。养老金领取地的确定,有明确的规则,不是你最后一个月在哪缴就在哪领。
按现行规定,户籍不在参保地的人员,要在当地领养老金,需要在该地累计缴费满10年。深圳对非深户的要求也如此。所以想靠”退休前突击转深户、突击缴深圳”来套这个高基数,路已经被年限门槛堵死了。
真正能吃到深圳单列基数红利的,是那些长期在深圳工作、缴费、扎根的人。这也正是计发基数单列的本来用意:让高缴费地区的人,退休后能兑现自己年轻时多缴的那部分价值。
如果你确实在广东多个城市都缴过社保,而深圳的缴费累计也满了10年,那么在深圳办理退休就是顺理成章的。想知道自己到底该在哪退休,把各地缴费年限捋清楚,比什么都重要。同样的差距放到全国更明显,我们之前算过同样是缴30年社保、在贵州退休比上海每月少1560元的账,道理是一模一样的。
这笔账,你自己就能复核
回到老周和刘师傅的故事。同样是28年,一个落在全省基数9493,一个落在深圳基数11293,光基础养老金就差出504元。这不是个别现象,是制度设计里明明白白写着的规则。
你可能不是广东人,但这条规律放到全国都成立:退休地的计发基数越高,同样缴费下你的养老金就越高。上海12434、北京12049、深圳11293,这些高基数城市,从来不是靠运气,是靠长期的就业和缴费积累出来的。
说穿了就一句:你的养老金高低,一半看你怎么缴,另一半看你在哪退休。缴费年限和指数是你能主动把握的,退休地是你早年选择的结果。关于计发基数并轨后退休金怎么重新定价,我们也专门拆过一篇。
你现在的缴费地,计发基数是多少?别等退休那天才知道——打开电子社保卡,或者问一句当地12333,花两分钟查清楚。这笔差几百块一个月的账,值得现在就弄明白。
你目前是在哪个城市交、累计交了多少年?留言告诉我,我帮你对着计发基数算一笔。