
内蒙古提档还是延年?多缴11.6万,回本差出7年
提档还是延年,这个选择题卡了半年:手里的闲钱,是拿去把60%档提到100%档,还是老老实实按60%档多交几年?两边听着都有道理,一直下不了决心。等真把两笔账摆在一起算清楚,答案清楚得吓人——同样多掏11.6万,一个要16年半才回本,另一个9年多就回来了,中间差出整整7年。
先摆账:60%档一年交11671块,提档到100%一年交19452块
内蒙古2025年的养老金计发基数是8179元/月。灵活就业人员缴费,最低档是60%,对应月缴费基数4863元;提到100%档,月缴费基数就是全口径社平工资,8105元。
灵活就业养老保险费率20%,其中8%进个人账户,12%进统筹。先算每年往外掏多少:
60%档:4863×20%=972.6元/月,一年11671.2元。
100%档:8105×20%=1621元/月,一年19452元。
一年差7780.8元,看着不多。但把这笔账拉长到十几年,差距就变成决定退休生活质量的大数了。
先记住一条底线:退休金能拿多少,永远由三样东西决定——计发基数、缴费档位、缴费年限。档位和年限动一样,结果就差一大截。很多人只盯着档位高低,却忘了年限才是基础养老金里那个最实在的乘数。
提档算下来:每月多领582块,多掏的11.6万要16年半才回来
先算”提档”这条路:从60%档提到100%档,同样缴15年,退休能多拿多少?
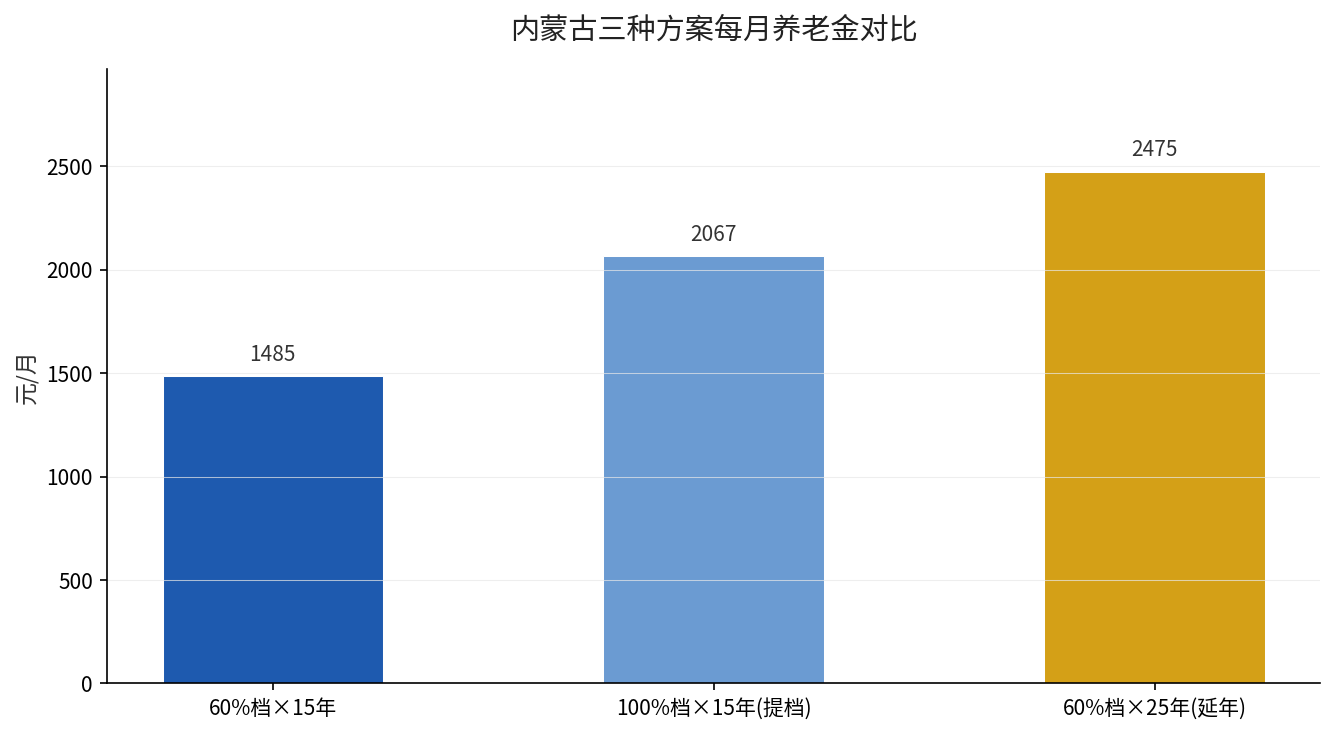
60%档缴15年,基础养老金=8179×(1+0.6)÷2×15×1%=8179×0.8×0.15=981元;个人账户=4863×8%×180=70027元,除以139得504元;合计1485元/月。
100%档缴15年,基础养老金=8179×(1+1)÷2×15×1%=8179×0.15=1227元;个人账户=8105×8%×180=116712元,除以139得840元;合计2067元/月。
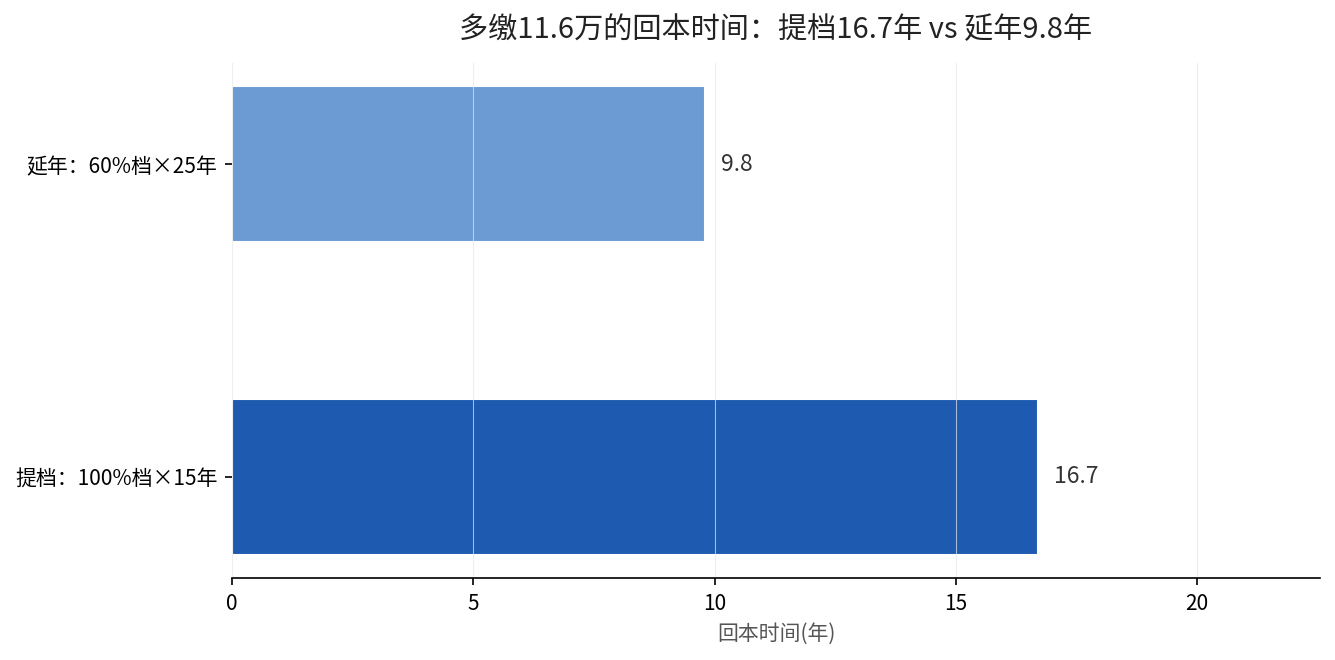
提档后每月多领:2067-1485=582元。但15年下来多掏了多少钱?(19452-11671.2)×15=116712元,约11.6万。116712÷582=200.5个月,也就是16.7年才能把这笔多掏的钱领回来。六十岁退休,要领到七十六七岁才回本。
延年算下来:同样多掏11.6万,每月多领990块,9年多就回本
再看”延年”这条路:还是按60%档,但多缴10年,从15年拉到25年。
60%档缴25年,基础养老金=8179×0.8×25×1%=1636元;个人账户=4863×8%×300=116712元,除以139得840元;合计2475元/月。
延年后每月多领:2475-1485=990元。多掏的钱,同样是10年的60%档缴费:11671.2×10=116712元,也约11.6万。116712÷990=117.9个月,也就是9.8年就回本了。
看出门道没有?同样是多掏11.6万,延年每月多领990块,提档每月只多领582块。为什么?因为基础养老金里,年限是直接乘数,多一年就多1%;而档位从60%提到100%,指数只从0.6升到1,在(1+指数)÷2的公式里,实际杠杆被摊薄了一半。
同样多掏11万6,一个16年半回本,一个9年多回本,差出7年
把两条路摆在一张表上,差距一目了然:
| 方案 | 缴费基数 | 总缴金额 | 每月养老金 | 多缴金额 | 回本时间 |
|---|---|---|---|---|---|
| 60%档×15年 | 4863元 | 17.5万 | 1485元 | — | — |
| 100%档×15年(提档) | 8105元 | 29.2万 | 2067元 | 11.6万 | 16.7年 |
| 60%档×25年(延年) | 4863元 | 29.2万 | 2475元 | 11.6万 | 9.8年 |
最让人意外的,不是延年回本更快,而是提档这条路回本要熬16.7年——比延年多熬将近7年。钱都是一样的11.6万,方向选错了,这笔钱就被”锁”在更慢的回本周期里。
已经按最低档缴了很多年的,现在该怎么选
如果已经按60%档缴了十年八年,手里突然有了一笔闲钱,别急着往上提档。先把账算清:你距离退休还有几年,这笔钱补进去后,是增加年限划算,还是提高档位划算。
大方向很清楚:年限优先,档位其次。尤其对于缴费年限还短、离退休又比较远的人,把60%档的年限从15年拉到20年、25年,每一年的杠杆都实打实。只有一种情况提档更值——你已经在职缴了很多年,年限足够长,此时提高指数带来的基础养老金增量才压得过延年的效率。
简单说,离退休还远(超过10年)的人,延年几乎稳赢;已经临近退休、年限又足够长的人,才轮到考虑提档。用回本周期说话,比凭感觉选方向靠谱得多。
还有一个前提别忘了:灵活就业的12%进统筹,这部分钱退休后不直接返还,它换的是”缴费年限”和”社会统筹资格”。所以每一年的缴费,都要尽量让年限的价值最大化——延年多缴的钱,每一分都在给年限加码;提档多缴的钱,同样有一部分进了统筹,回本自然更慢。
四件事,看完就去做
第一件事,打开电子社保卡,把当前缴费档位和累计年限截图,先明确自己在哪条路上。
第二件事,用文中的公式代入内蒙古计发基数8179元,把你”提档”和”延年”两条路各算一遍回本时间,谁短听谁的。
第三件事,手里有余钱又离退休还远,优先把60%档的年限续满,别急着冲高档。
第四件事,如果已经在职缴了很多年、指数偏低,再考虑是否补一点档位,但先算清回本周期再动手。
同样一笔11.6万,方向对,9年多就回来;方向错,要熬16年半。差的不是钱本身,是退休后那十几年,你手里这份钱能不能早点回到自己兜里。