
职业年金单位缴8%个人缴4%,机关事业单位退休每月能多领多少?一文看懂
不少人以为,机关事业单位的人退休后只有一份基本养老金。其实在他们养老金的账本里,还躺着一笔钱,叫职业年金。
这笔钱单位替你另缴一份、个人再缴一份,退休时单独按月发,也可以一次性买成商业养老保险。今天把它从制度到领法一次讲清楚。
政策核心:三件事先记住
职业年金的法律依据,是国务院办公厅2015年3月27日印发的《机关事业单位职业年金办法》,发文字号国办发〔2015〕18号,2015年4月6日对外公布。文件自2014年10月1日起实施,配套当年机关事业单位养老保险制度改革的一揽子安排。
先抓住三个关键点,后面所有细节都从这三点展开。
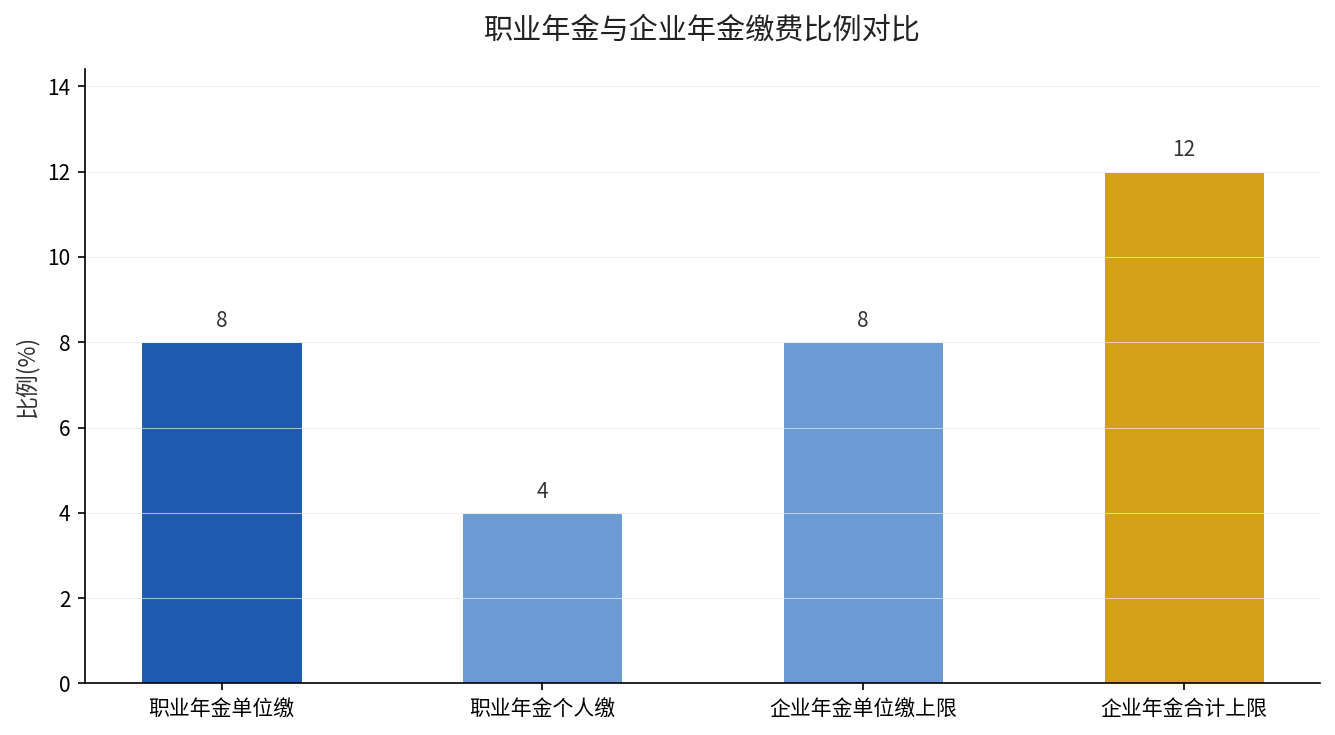
第一,缴多少。办法第四条写明:单位按本单位工资总额的8%缴,个人按本人缴费工资的4%缴,由单位代扣。缴费基数与机关事业单位基本养老保险的缴费基数一致。
第二,谁在范围里。办法第三条明确,适用范围和参加机关事业单位基本养老保险的范围保持一致,也就是机关事业单位及其工作人员。
第三,怎么管。办法第六条明确,职业年金基金采用个人账户方式管理,个人缴费实行实账积累,退休后个人账户的钱连本带利归自己。
对谁影响最大?
办法第二条讲得很清楚:职业年金是机关事业单位及其工作人员在参加基本养老保险基础上,建立的补充养老保险。受影响的主要是三类人。
第一类是2014年10月以后参加机关事业单位养老保险的”新人”。他们的职业年金账户从入职第一年就开始积累,最长能积到退休。
第二类是当年改革时已经在岗的”中人”。他们的职业年金账户从制度实施起开始积累,年限相对”新人”短一些,但也实实在在多了一笔养老钱。
第三类是财政全额供款单位的职工。办法第六条规定,这类单位的单位缴费部分采取记账方式,每年按国家统一公布的记账利率计息,退休前由同级财政拨付资金记实。
对企业职工来说,职业年金是机关事业单位专属的制度,他们对应的是企业年金,两者缴费、领取规则是两码事。企业年金退休后97%的人选分期领,跟职业年金的领取逻辑可以对照着看。
账户里的钱,退休后怎么领?
办法第九条规定,达到国家规定的退休条件并依法办理退休手续后,本人可以从两种方式里选一种,选定之后不再更改。
一种是按月领。按本人退休时对应的计发月数,逐月计发职业年金待遇,发完为止,个人账户余额享有继承权。计发月数怎么对应到每个月多少钱,我们之前专门做过一张计发月数全榜单,从40岁233个月一直排到70岁56个月,退休早晚差的就是这里。
另一种是一次性用。把账户资金一次性用于购买商业养老保险产品,按保险契约领取待遇,同样享有相应继承权。这笔钱不是直接打到卡上花掉,而是变成一份养老险。
文件还写明了提前支取的少数情形:出国(境)定居的可以一次性支取,在职期间死亡的账户余额可以继承。除此之外,未达到领取条件不得提前提取。
一个月到底多领多少?
职业年金领多少,关键看两个变量:退休时个人账户里有多少钱,以及对应的计发月数是多少。
| 项目 | 职业年金 | 企业年金(对照) |
|---|---|---|
| 适用人群 | 机关事业单位及其工作人员 | 企业及其职工 |
| 单位缴费 | 工资总额的8% | 不超过工资总额8% |
| 个人缴费 | 本人缴费工资的4% | 不超过单位缴费(合计不超12%) |
| 缴费性质 | 强制(随基本养老保险) | 自愿 |
这张表里职业年金一列的数据,全部来自国办发〔2015〕18号文件的原文表述;企业年金一列是另一个制度人社部令第36号的规定,列在这里方便你对照,别把两者当成一回事。
算一个具体例子你就明白了。假设一位机关事业单位职工,单位加个人每月合计进入职业年金账户1000元,连续积累30年,账户本金就有36万元,算上记账利息和投资运营收益还会更多。退休时按139个月左右的计发月数摊开,光职业年金这一块每个月还能多出两千多元,这是基本养老金之外实打实的进项。
什么时候开始、现在到什么阶段了?
时间线很清晰:2014年10月1日制度实施,2015年3月27日国办正式印发办法,2015年4月6日对外公布。到现在,这项制度已经运行超过十二年。
对已经退休的机关事业单位人员来说,职业年金大多已经进入按月发放阶段,成为基本养老金之外稳定的一笔进项。
对仍在职的人来说,职业年金的意义在于长缴多得、多缴多得——缴得越久,个人账户积累越多,退休后每个月多出来的那部分就越可观。
如果你或家人是机关事业单位职工,最直接的做法是打开电子社保卡,查一下职业年金个人账户的累计储存额,心里先有个底。想算退休后每月能领多少,留言告诉我你的缴费年限和账户余额,我来帮你估一估。
来源:国务院办公厅《机关事业单位职业年金办法》(国办发〔2015〕18号),成文日期2015年3月27日,发布日期2015年4月6日。