
我们业内最近半年,几乎每场产品会、每次渠道复盘,绕不开的就一个词——分红险。
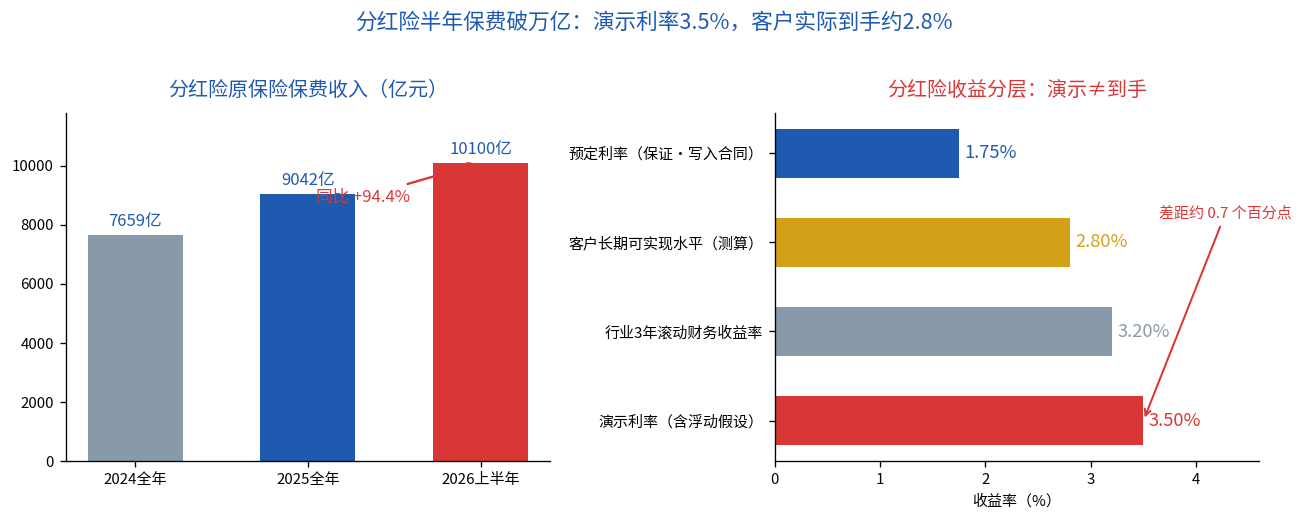
2026年上半年,分红险原保险保费收入做到约1.01万亿元,同比暴涨94.4%;同期人身险公司总保费约2.87万亿元,分红险一家就占了35%(数据来源:中国保险行业协会,新华社2026年8月3日报道)。从2024年全年的7659亿元,到2025年全年的9042亿元,再到今年半年就破万亿,这波“红”,确实红得发烫。
但越是热,越要把话说明白。我在一线接触的客户,十个里有七八个,对分红险的理解都卡在同一个误区上——把“演示利率”当成了“到手收益”。
流行观点:演示利率3.5%,就是客户未来能拿到的收益率
这个误解,几乎是销售端“喂”出来的。
自2026年7月1日起,监管把分红险演示利率上限从3.9%下调到3.5%(来源:财联社)。于是,很多客户在银行柜台、在代理人手里看到的计划书,收益那一栏明晃晃写着“演示利率3.5%”。客户很自然地想:哦,一年3.5%,比存款强多了,就买它。
问题是——演示利率,从来就不是承诺,也从来不是收益。它只是“演示”用的一个假设投资收益率。
算一算:用三差公式,拆开这3.5%的真实成色
我们业内算分红险,从来不用“演示利率”算客户到手,而是用贡献法三差公式,把红利的来源一项项拆开:
红利 = 可分配盈余 × 分配比例(R,监管规定 R ≥ 70%)
可分配盈余 = 利差益 + 死差益 + 费差益
其中利差益 =(V0+P)×(i′-i),也就是“实际投资收益率 i′ 减去预定利率 i”的差额,再乘以客户储蓄保费累积值。死差益、费差益相对小,分红险红利的绝对大头,是利差益。
那么客户真正能拿到多少?我们拿一笔具体的账算——以一笔30万元的趸交分红险为例:
- 保证部分:预定利率1.75%(2025年7月监管划定的分红险上限,来源:新华网、证券时报)。30万 × 1.75% = 5250元/年,这是写进合同的确定收益,复利递增。
- 演示部分:演示利率3.5%。30万 × 3.5% = 10500元/年。注意,这只是“假设”,一分钱都没承诺。
- 实际可实现部分:人身险行业过去3年滚动平均财务收益率约3.2%(来源:新华网,监管及券商研报数据)。利差 = 3.2% − 1.75% = 1.45%;按70%分配比例,客户可拿到手的浮动红利 ≈ 1.45% × 70% ≈ 1.0%。加上保证的1.75%,客户长期可实现水平 ≈ 2.8%。
三个数字一摆:演示3.5%、保证1.75%、实际可实现约2.8%。演示和到手之间,差了约0.7个百分点——30万本金,一年就少了约2100元。
为什么会产生这么大的误解?
一句话:信息不对称,加上销售端“高演示”的内卷。
第一,演示利率是“假设”,但话术把假设包装成了“预期收益”。中央财经大学中国财富管理研究中心副主任马炜就点破过:分红险收益分保证利益和浮动利益,浮动部分完全看保险公司实际经营,不仅不固定,甚至可能为零。可销售时,很少有人把这句话讲给客户听。
第二,行业过去确实有“高演示”内卷。2026年4月,金融监管总局下发的《人身保险产品“负面清单”(2026版)》扩容到105条,新增的一条禁令直指要害——“分红型保险产品说明书中红利分配政策承诺的分配比例高于利益演示水平”(来源:上海证券报)。说白了,就是不许保险公司在产品说明书里,把红利承诺写得比演示还高,给客户画饼。
第三,底层是利率下行的大环境。10年期国债收益率已经逼近1.7%(来源:新京报),银行定存利率早已“1字头”。客户手里的钱找不到去处,看到“3.5%”就心动,是人之常情。但越是这种时候,越要分清“演示”和“到手”。
正确理解:分红险到底该怎么看
我们业内现在对分红险的一句话概括是:低保证、高浮动、看兑现。
翻译过来:保证部分很低(1.75%,部分产品已压到1.25%,如中英人寿2026年2月上市的福满佳C悦享版,来源:财联社),浮动部分能不能兑现,全看保险公司跨周期的投资能力。
| 收益层级 | 数值 | 是否写入合同 | 说明 |
|---|---|---|---|
| 预定利率(保证利益) | 1.75%(部分1.25%) | 是 | 确定收益,白纸黑字 |
| 客户长期可实现水平(测算) | 约2.8% | 否 | ≈ 保证 + 利差×70% |
| 行业3年滚动平均财务收益率 | 约3.2% | 否 | 投资端实际表现 |
| 演示利率(浮动假设) | 3.5%(7月1日后) | 否 | 仅演示,非承诺 |
那么客户到底该怎么看这笔“2.8%”的账?三个关键点:
一、看保证,别看演示。1.75%是写进合同、确定的;3.5%是画出来的。买之前先问清楚“合同里白纸黑字保证的是多少”。
二、看公司投资能力,别看计划书数字。分红实现率(实际分红/演示分红的比例)才是照妖镜。历史分红实现率长期稳定在100%以上的公司,兑现能力才靠得住。
三、看特储,也就是“分红特别储备”。这玩意儿就像储水池——丰年存、歉年取、削峰填谷。特储厚的公司,才能在投资不好的年份,依然把分红稳住。
选购建议
- 稳健型、主要图确定收益的客户:优先锁定保证利益,别为“演示”溢价买单,横向比保证利率和现金价值。
- 能接受波动、想博浮动收益的客户:重点看公司投资能力、分红实现率历史、特储规模,选头部公司。
- 被“高演示”吸引的客户:先让销售把“保证利益”和“浮动利益”两条分开写清楚,再决定。
- 短期资金(3年内要用):分红险前几年现金价值低、回本慢,不合适,别硬买。
一句话收尾:分红险不是坏产品,坏的是“把演示当承诺”的销售方式。客户要做的,不是躲开分红险,而是把“3.5%”这个数字,看回它本来的位置——它只是个假设,不是你的钱。