
开篇三问,先把话说透。
2026年一季度,分红险保费占人身险新单的比重已经突破80%。就在这个当口,监管把分红险的演示利率上限从3.9%压到了3.5%。40个基点,不多不少。但我们业内清楚,这40个基点背后,藏着三个问题。
第一,演示利率降了,客户写进合同的钱有没有变?第二,这40个基点,真正传导到客户分红预期上的,到底缩水了多少?第三,监管为什么挑这个时候动手,它到底在保护谁?
下面一个一个算清楚。
一、降的是”演示”,不是”保底”:客户合同里的钱一分没动
先厘清一个被客户反复问到的概念。分红险上有两个”利率”,经常被混为一谈:
- 预定利率:写进合同,是保底。2025年9月起,分红险预定利率上限已压到1.75%。
- 演示利率:只出现在销售计划书里,是假设,不写进合同,也不构成收益承诺。
这次下调的,是后者。新华社2026年7月10日的报道说得很直白:”此次下调,改变的只是销售计划书上的假设展示数字,写入合同的保底利率(目前主流约1.75%)并未改变。”
换句话说,客户已经拿到手的、写进合同的那部分,一分没动。动的只是销售端”画饼”的高度。
二、40个基点,传导到分红预期只有28个基点
这是最容易被误读的一步。演示利率降40bp,不等于客户的分红预期降40bp。
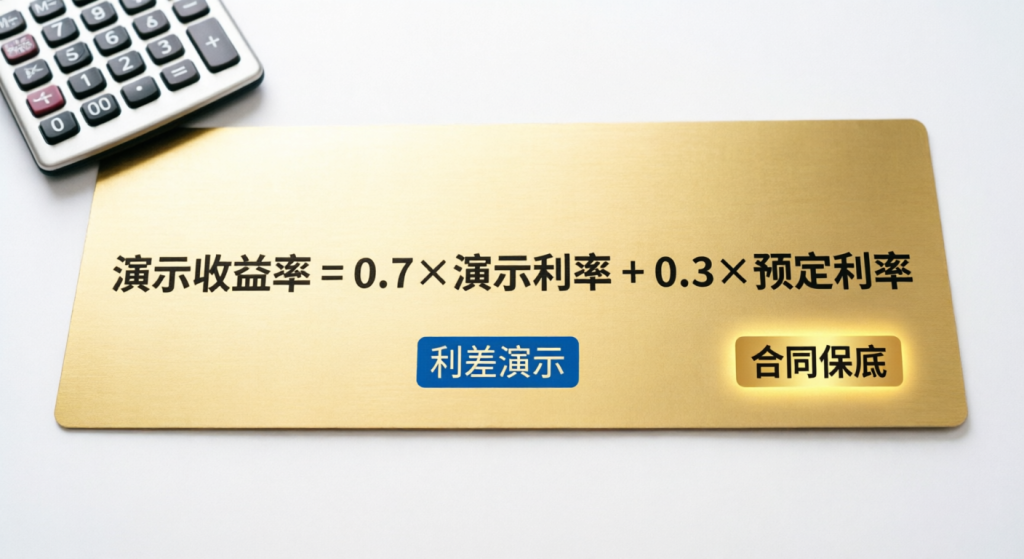
我们业内做分红险精算,演示收益率有一套固定公式。按银保监办发〔2020〕6号的要求,分红演示只做利差演示,可分配盈余统一按70%的比例走:
演示收益率 r = 0.7 × 演示利率 + 0.3 × 预定利率 − 费用分摊
演示利率从3.9%降到3.5%,只影响公式里那个0.7的系数。算下来:
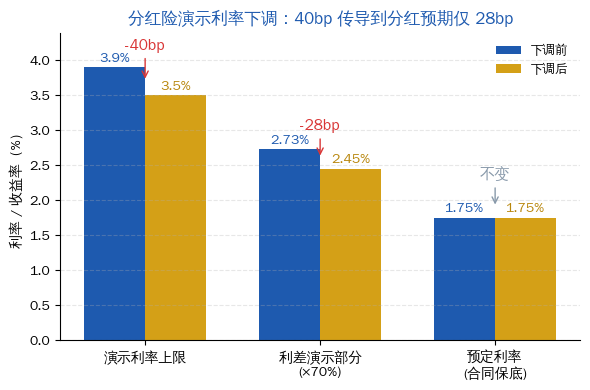
- 下调前利差演示部分:3.9% × 70% = 2.73%
- 下调后利差演示部分:3.5% × 70% = 2.45%
- 差额:正好 28个基点,也就是0.28%
40bp的演示利率下调,落到客户分红演示上,只少了0.28个百分点。对于一款长期演示收益率在2.8%左右的分红险,这大约相当于预期的10%。
| 项目 | 下调前 | 下调后 | 变化 |
|---|---|---|---|
| 演示利率上限 | 3.9% | 3.5% | −40bp |
| 利差演示部分(×70%) | 2.73% | 2.45% | −28bp |
| 预定利率(合同保底) | 1.75% | 1.75% | 不变 |
三、监管为什么现在动手:投资端已经撑不住3.9%的演示
第三个问题的答案,藏在投资端的数据里。
2025年,全行业寿险投资收益率是4.6%,看着不错。但A股上市险企的净投资收益率均值只有3.3%,比上一年还降了30个基点;而10年期国债收益率已经降到1.8%附近。
我们业内有个粗算口径:险资长期收益率,大致等于10年期国债收益率加上1.5%到2%的信用利差。1.8%加上1.5%~2%,也就是3.3%到3.8%。客户能拿到的长期收益水平,还要再扣掉费用和利润留存,大约在10年期国债收益率加1%,也就是2.8%左右。
问题来了:投资端只有3.3%的净收益,销售端却用3.9%的演示利率去给客户”画”分红,中间的落差谁来填?填不上,就只能靠抬高分红水平”内卷式”竞争,用未来的利润补贴当下的演示。这正是监管最忌讳的。
新华社2026年4月8日的报道提到,监管部门明确要求,保险公司确定2025年度实际分红水平,必须遵循”资产负债相匹配、财务与精算硬约束、投资收益可支撑、分红水平可持续”的原则,不得偏离账户资产负债和投资收益实际情况,随意抬高分红水平搞”内卷式”竞争。
四、国际对标:演示利率从严,是全球成熟市场的共识
这不是中国独有。北美市场早在2015年就通过AG49规则,收紧分红型产品(含指数万能寿险IUL等)的演示利率上限,就是担心高演示误导销售。逻辑一模一样:演示利率是”预期管理”工具,不是”收益承诺”工具,必须贴近实际投资收益。
从这个角度看,3.9%降到3.5%,与其说是”降息”,不如说是让演示利率回到它该在的位置——跟投资端3.3%的净收益率、跟客户2.8%的长期收益水平,重新对齐。
小结:三问都有了答案
回到开篇三问:
- 客户合同保底没变——动的是演示,不是预定利率1.75%。
- 40bp的演示利率下调,传导到分红预期只缩水28bp(0.28%),约占长期演示收益的10%。
- 监管动手,是为了让演示利率回到投资端能支撑的水平,堵住”内卷式”分红的水分。
三条行动建议:
- 对销售端:别再拿3.9%的老计划书说事,6月30日前该备案的备案、该停售的停售。
- 对客户:看分红险,先分清”合同保底1.75%”和”演示分红3.5%”是两回事——前者是底线,后者是预期。
- 对行业:演示利率降下来,短期销售压力会加大,但长期看,这是在给分红险”挤水分”,是行业从”卖预期”转向”卖真实”的必经之路。
数据来源:新华社2026年4月8日《分红险演示利率”降温” 上限调降至3.5%》、新华社2026年7月10日《分红险演示利率上限调整落地》、财新网2026年3月27日报道,以及保监发〔2015〕93号、银保监办发〔2020〕6号等监管文件。