
流行观点:分红险演示利率上限从 3.9% 下调到 3.5%,不少客户第一反应是“收益变差了、少赚了”;一些业务员也拿“老产品演示数字更高”当卖点,喊“限时抢购、卖一个少一个”。作为一个在业内做了十几年分红险精算的人,我得说一句真话:这 40 个基点,客户从来就没赚到过。演示利率不是收益,把它当成收益,恰恰是这一轮监管下狠手的根子。
一、算一算:演示利率和实际分红,隔着一条“三差”的河
先厘清一个最要命的概念:分红险里其实有三个数字,客户往往只盯着一个看。
| 层级 | 是什么 | 由什么决定 | 3.9%→3.5% 后变了吗 |
|---|---|---|---|
| 保证利益 | 写进合同的保额、现金价值 | 预定利率(分红险上限 1.75%) | 没变 |
| 演示利益 | 计划书上的分红假设(中档) | 演示利率(3.9%→3.5%) | 只影响 7 月 1 日后新单 |
| 实际分红 | 每年真实派发的红利 | 三差 + 分配政策(红利实现率) | 没变(本就与演示无关) |
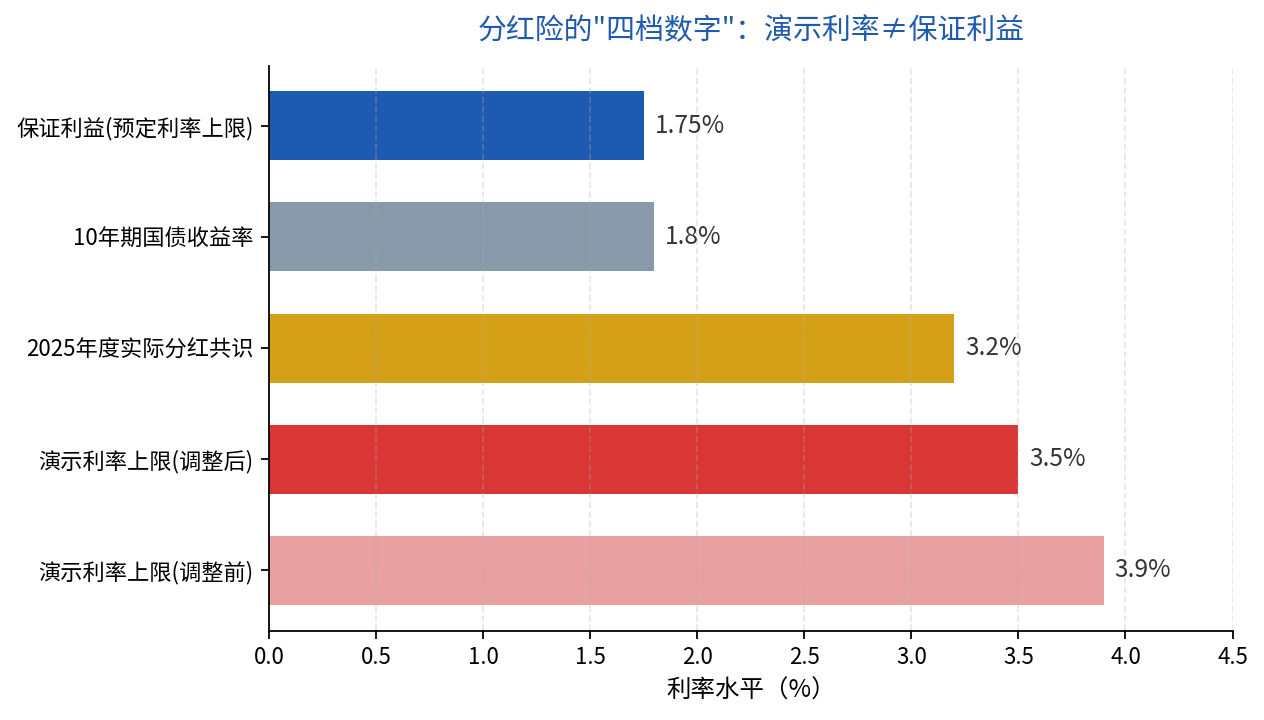
演示利率,是销售计划书上对未来分红的假设展示数字,不写入合同、不构成收益承诺。用我们业内的话说,它就是“预估”,连“承诺”都算不上。
而客户真正到手的红利,取决于三差——这是分红险精算的核心:
C = (V₀+P)(i′−i) + (q−q′)(S−V₁) + (GP−P−e′)(1+i′)
翻译成人话,红利来源就三块:利差益 (V₀+P)(i′−i)——公司实际投资收益率 i′ 比定价利率 i 高出来的部分,这是分红的大头;死差益 (q−q′)(S−V₁)——实际死亡率低于定价死亡率省下来的赔付;费差益 (GP−P−e′)(1+i′)——实际费用率低于定价费用率省下来的钱。最后:红利 = C × R,R 是分配比例,监管要求不低于 70%。
看明白了吗?演示利率下调 40bp,动的只是“演示”那个假设口径,跟三差里真实投资收益率 i′ 没有任何关系。公司该投多少债、实际赚多少利差,一分钱都不会因为演示利率改了而变。演示利率 3.9% 降到 3.5%,中档演示收益率最多也就跟着动约 0.28 个百分点——这 28bp 还是“演示”,不是客户口袋里的钱。
二、为什么会有误解?三个原因叠在一起
第一,信息不对称。绝大多数客户分不清“保证、演示、实际”三层数字。财联社 2026 年 3 月 27 日报道,行业就 2025 年度实际分红水平达成共识,监管指导意见是 3.2%;而演示利率高达 3.9%,中间的落差就是误解滋生的土壤。
第二,销售误导。对外经济贸易大学王国军教授指出,80% 的分红险投诉源于收益与预期不符。部分业务员拿高演示利率恶性竞争,让客户误把“演示假设”当“保证收益”。
第三,历史口径不一。2020 年之前,分红演示还可以把死差、费差算进去,各家公司口径五花八门。直到银保监办发〔2020〕6 号才统一:分红演示只做利差演示、分配比例统一按 70%。这次的 3.9%→3.5%,是这条“堵口子”路上的又一步。
三、正确理解:这三件事,客户该盯对地方
第一,演示利率下调不追溯。2026 年 3 月窗口指导明确,自 7 月 1 日起演示利率上限由 3.9% 降至 3.5%,高于 3.5% 的产品须在 6 月 30 日前完成变更备案或停售。但已生效的保单不受影响——合同里写多少就是多少,新规只管新单。
第二,别盯着“演示”,盯着“红利实现率”。实现率 = 实际派发红利 ÷ 计划书中档演示,这是检验一家公司“言行合一”的唯一硬指标。2023 年分红险实现率强制披露制度落地,2026 年 7 月后已有 15 家寿险公司披露 766 款产品,近四成实现率达到 100% 以上。买分红险,看的是这个,不是计划书上那个最大的数字。
第三,认清大环境。10 年期国债收益率已经降到 1.8% 左右,险企实际投资收益率中枢约 3.0%–3.2%。把演示利率压到 3.5%,是让“假设”离“现实”近一点,而不是让客户少拿钱。说句业内才懂的大实话:演示数字越保守,未来实现率反而越好看。
小结
1. 演示利率 ≠ 收益,它只是销售假设,动的是口径,不是客户的钱。
2. 实际分红看三差(利差/死差/费差)+ 70% 分配比例,跟演示利率没有因果链。
3. 已买保单不受影响;新单要看红利实现率,别看演示数字。
4. 2026 年 7 月 1 日起,演示利率上限 3.5% 全行业落地,这是让行业从“拼数字”转向“拼投资能力”。
数据来源:财联社 2026-03-27、经济参考报/新华网 2026-04-08、武汉市地方金融工作局转载 2026-07-09、中国保险行业协会 2026 年三季度例会。