

分红险演示利率3.9%降到3.5%:分红真的缩水0.4%吗?
最近这轮”停售潮”闹得挺大。我们业内都知道,监管部门通过窗口指导,把分红险的演示利率上限从3.9%压到了3.5%,凡是演示利率高于3.5%的产品,必须赶在6月30日前完成变更备案,或者直接停售。消息一出,不少业务员在朋友圈里喊:”演示利率降了0.4%,以后客户到手的钱也要跟着少0.4%,趁现在赶紧上车。”
这话听着顺理成章,但作为一个做了十几年精算的业内人,我得说一句大实话:这是一句典型的”半真半假”。演示利率降0.4%,跟客户实际到手的分红之间,隔着整整三层,根本不是一回事。
先把结论摆出来,一共三条:
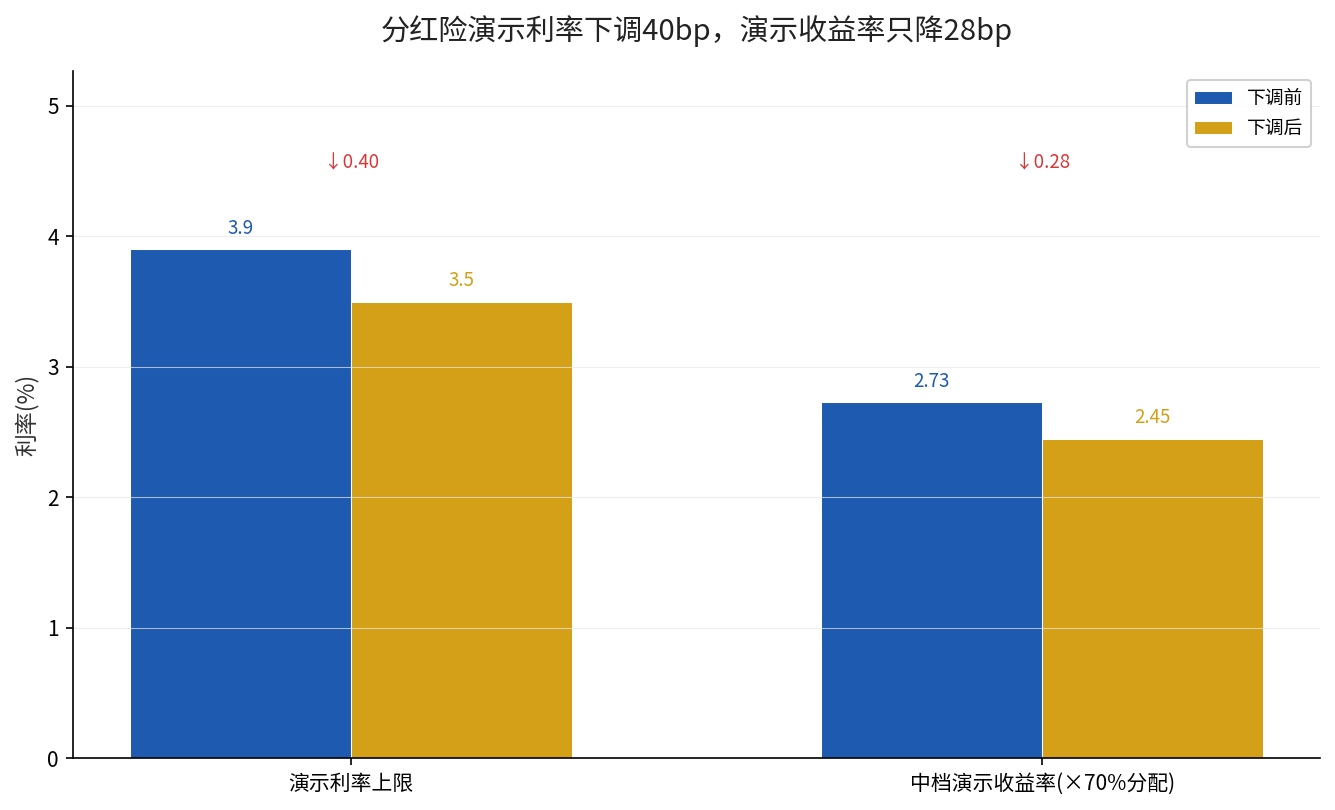
第一,演示利率≠演示收益率。按监管统一的70%分配比例,演示利率降40个基点(bp),落到”演示收益率”这一层,其实只有28个基点(0.28%),不是0.4%。
第二,演示收益率≠实际分红。演示只是计划书上的假设,不写进合同;客户真正拿到手的钱,取决于公司当年的实际投资收益和盈余分配,可能厚,也可能薄。
第三,演示数字”降温”,不等于客户收益缩水。2025年度分红险实际分红水平的行业指导意见是3.2%,反而高于中档演示收益率2.45%。真正该操心的,从来不是计划书上那个演示数字,而是公司的投资能力。
一、流行观点:演示利率降了0.4%,分红就少了0.4%?
这个观点之所以能传开,是因为它把”演示利率”和”分红收益”直接画了等号。可这两样东西,根本不在同一个层级上。
演示利率是什么?它是保险公司卖产品时,对未来分红水平做的一种假设展示,写在计划书上,用来给客户演示”将来可能的分红”。它不写入合同,也不构成任何收益承诺。
分红又是什么?分红是保险公司每年根据实际经营成果,从可分配盈余里拿出来分给客户的浮动利益,取决于利差益、死差益、费差益这”三差”的真实表现。它可能很高,也可能为零。
一个是”画在计划书上的饼”,一个是”真金白银烙出来的饼”。拿前者的降幅,去推断后者的缩水,这个逻辑从一开始就错了。
二、算一算:用精算公式验证
我们业内看这个问题,先翻监管文件。银保监会办公厅在《关于强化人身保险精算监管有关事项的通知》(银保监办发〔2020〕6号)里写得清清楚楚:分红险利益演示,只做利差演示,红利分配比例统一为70%。
翻译成大白话就是:演示收益率 = 演示利率 × 70%分配比例。
把真实数字代进去:
- 调整前:3.9% × 70% = 2.73%
- 调整后:3.5% × 70% = 2.45%
- 差额:2.73% − 2.45% = 0.28%,也就是28个基点
看清楚了吗?演示利率降了40bp,但因为70%的分配比例给它打了个”七折”,落到演示收益率这一层,只有28bp。这就是为什么我说”分红缩水0.4%”是个伪命题——演示利率的0.4%,不等于演示收益率的0.4%,更不等于客户实际分红的0.4%。
而且,这还只是第一层。演示收益率本身,依然是个”假设值”。客户最终能拿到的,是实际分红,逻辑是:
实际红利 = 可分配盈余 × 分配比例(≥70%)
其中”可分配盈余”,取决于公司当年真实的利差益、死差益、费差益。公司投资收益高,分红就厚;投资收益低,分红就薄;极端情况下甚至为零。这才是分红险的本来面目——“低保底 + 高浮动”。
三、为什么会有这个误解?
这个误解能大面积传开,背后是三个原因叠在了一起。
一是信息不对称。客户面前摆着”保证利益””演示利率””演示收益率””实际分红水平””红利实现率”这一长串名词,根本分不清哪个写进合同、哪个只是参考。真正写进合同的,其实只有”保证利益”——也就是预定利率对应的那部分确定收益,目前行业主流是1.75%。
二是销售误导。对外经济贸易大学王国军教授给过一个数字:80%的分红险投诉,源于”收益与预期不符”。部分业务员拿高演示利率当卖点,客户误以为演示数字就是将来到手的钱,落差自然就大了。
三是名词陷阱。监管这些年一直在给分红险”降温”:2020年6号文把演示限定为利差演示、70%分配;2025年7月,预定利率与市场利率挂钩的动态调整机制触发,分红险预定利率上限从2%降到1.75%;2026年3月又压演示利率。演示口径一路收紧,但客户端的理解,还停留在”演示=承诺”的老习惯里。
四、正确理解:四个数字的真相
把分红险的收益拆开看,其实就四层,每层的”含金量”天差地别:
| 数字名称 | 当前数值 | 性质 | 是否写进合同 |
|---|---|---|---|
| 保证利益(预定利率) | 1.75% | 确定性收益 | ✅ 写进合同 |
| 演示利率(计划书上限) | 3.5% | 假设展示 | ❌ 不构成承诺 |
| 中档演示收益率 | 2.45% | 假设展示 | ❌ 不构成承诺 |
| 2025年度实际分红水平(行业指导) | 3.2% | 兑现参考 | ❌ 逐年浮动 |
这张表一眼就能看明白:真正”板上钉钉”的,只有第一行的1.75%;后面三行,全是”参考值”或”假设值”,一个比一个不保准。
那客户到底该怎么看分红险?我给出四条实在的建议:
- 看重确定性 → 盯紧保证利益(预定利率),接受低保证的现实,别被高演示数字带偏。
- 看重弹性 → 去公司官网查过去5到10年的分红实现率,平均值在90%以上才算稳。
- 看重稳健 → 优先选偿付能力充足、风险评级A类以上的头部险企,它们的投资能力才是分红兑现的底气。
- 看重长期 → 分红险是10年以上的”长钱”,短期要动用的钱,别放进分红险。
说到底,我们业内判断一款分红险,从来不盯着它演示利率写得有多高,而是看这家公司过去真金白银兑现了多少。2026年一季度,54家寿险公司前五大热销产品里,分红险保费规模2138亿元、占比48%,排在第一位;头部险企浮动收益型产品在新单期交保费里的占比,已经超过90%。分红险站上C位,早已是既成事实。这时候,”比谁的演示数字高”早就该翻篇了,真正要比的,是”谁的投资能力硬”。
小结
三条核心结论:
1. 演示利率降40bp,落到演示收益率只有28bp(70%分配比例打了个七折),”分红缩水0.4%”是个伪命题。
2. 演示是假设、不是承诺;写进合同的只有保证利益1.75%,实际分红取决于公司的三差表现。
3. 2025年度实际分红水平行业指导意见是3.2%,高于中档演示收益率2.45%——演示”降温”,不等于客户到手变少。
一句话收尾:别盯着计划书上那个演示数字焦虑,要盯着公司过去5到10年的分红实现率做决定。
数据来源:财联社(2026-03-27)《分红险演示利率下调至3.5%》;新华网/经济参考报(2026-04-08)《分红险演示利率”降温” 上限调降至3.5%》;每日经济新闻(2026-07-24)《连续两季度上行!人身险预定利率研究值调整至1.94%》;武汉市地方金融工作局转载经济参考报(2026-07-09)《分红险演示利率上限调整落地 险企投资能力成”胜负手”》;中国银保监会办公厅《关于强化人身保险精算监管有关事项的通知》(银保监办发〔2020〕6号)。