
同样年收入存不存个人养老金,最多差5400元:一笔账算清节税差距
很多人知道”个人养老金能抵税”,但到底能省多少、自己这个收入档能落到多少实惠,多半是模糊的。今天我们就用同一个人的收入,算一笔”存”和”不存”的账,把节税差距拆给你看。
延伸阅读:《红利低波成养老投资新宠:你的个人养老金账户该不该跟上?》。
延伸阅读:《个人养老金顶格缴12000元,不同收入到底能省多少税?45%档一年省5040元》。
同样条件,差多少?
先设定一个人:税前的年收入30万元,无其他特殊扣除。根据财政部、税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日发布),个人向个人养老金资金账户的缴费,按照每年12000元的限额标准,在综合所得或经营所得中据实扣除。
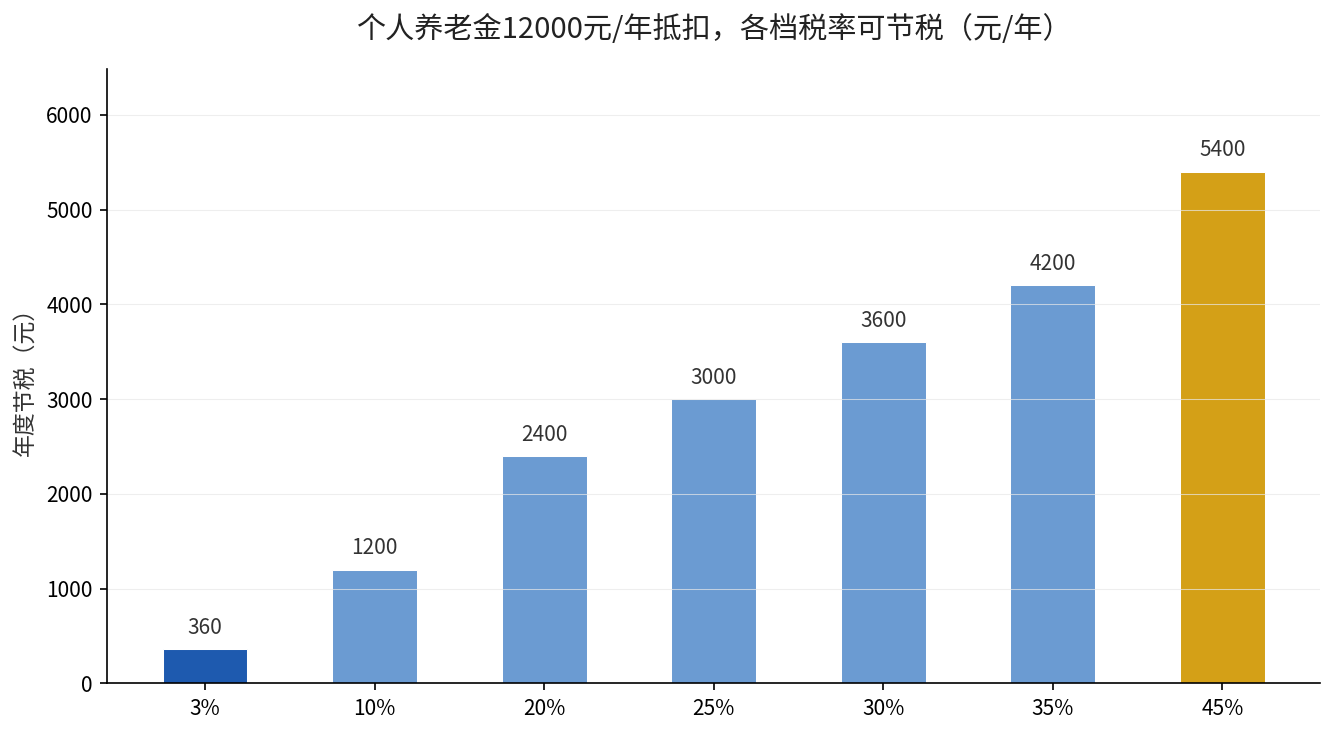
这笔12万元对应的个人所得税边际税率是20%。也就是说:不存养老金,这12000元要按20%缴税,等于2400元;存了养老金,这12000元当年直接从应纳税所得额里减掉,对应的2400元税就不用缴了。一进一出,这一年光节税就是2400元。
但差距还没完。不同收入对应不同税率档,节税额从360元一路到5400元不等,税率越高、省的越多:
拆解差距来源
节税差距的根源只有两个字:税率。个人养老金的抵扣逻辑是”缴费时税前扣除、投资时暂不征税、领取时按3%单独计税”三段式递延,核心红利集中在第一段的税前扣除。
用两个案例对比最直观。假设年薪12万元,扣除三险一金和专项附加扣除后,个税对应税率3%。不缴养老金时全年个税900元;缴纳12000元养老金后,应纳税所得额减少,个税降到540元,省360元。再看年薪30万元、对应20%税率的场景,同样存12000元,能省2400元——差距直接来自3%和20%税率档之间7倍的落差。
这里还有一个常被忽略的细节:如果一笔养老金抵扣恰好让你的税率从上一档降到下一档,节税效果会额外放大。因为个人所得税是超额累进税率,跨档的那部分收入,税率会从高档掉到低档。
结论:存,还是不存?
结论很明确:只要你的个税适用税率在10%及以上,存个人养老金基本是划算的——因为缴费省下的税,远高于最终领取时补缴的3%。但有三类人要掂量:
- 月收入没到5000元起征点的,本来就不缴个税,存了也抵不了多少,甚至领取时的3%反而成了净成本,未必划算。
- 需要短期用钱的:个人养老金资金账户封闭运行,除达到退休年龄、完全丧失劳动能力、出国定居等法定情形外不能提前取,流动性是硬约束。
- 追求极致收益的:账户内资金可投储蓄、理财、保险、公募基金,收益归个人但波动自负,别只盯着节税忽略了投资本身。
一句话:个人养老金是”给未来的自己存钱,顺带给现在的自己减税”,税率越高越该用足每年12000元的额度,尤其别拖到12月31日之后——错过就是错失一整年的抵扣。
来源:财政部、税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日);国家税务总局天津市税务局《最新关于个人养老金个人所得税递延纳税优惠政策是如何规定的?》(2025年1月6日);北京市人民政府门户网站”个人养老金能享受哪些个税优惠”(2024年12月24日)。
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。