
同样缴30年社保,在上海和贵州退休每月差1350元:这笔账到底差在哪
同样是老老实实交了30年社保,同样按1.0的缴费指数,一个人在上海退休,一个人在贵州退休,到手的基础养老金能差出一千多块。差的不是谁更努力,而是各省每年公布的那根计发基数。
今天不喊口号,就把这俩人摆到同一套公式里,一步一步把账算明白,看完你就知道,为什么同一个工龄,换个地方退休结果天差地别。
同样条件,两个人差多少
先定两个条件完全一样的人:都交30年,平均缴费指数都是1.0,都在2026年退休。一个在上海办退休,一个在贵州办退休。
基础养老金的公式是统一的:基础养老金=计发基数×(1+本人平均缴费指数)÷2×缴费年限×1%。带进去算:
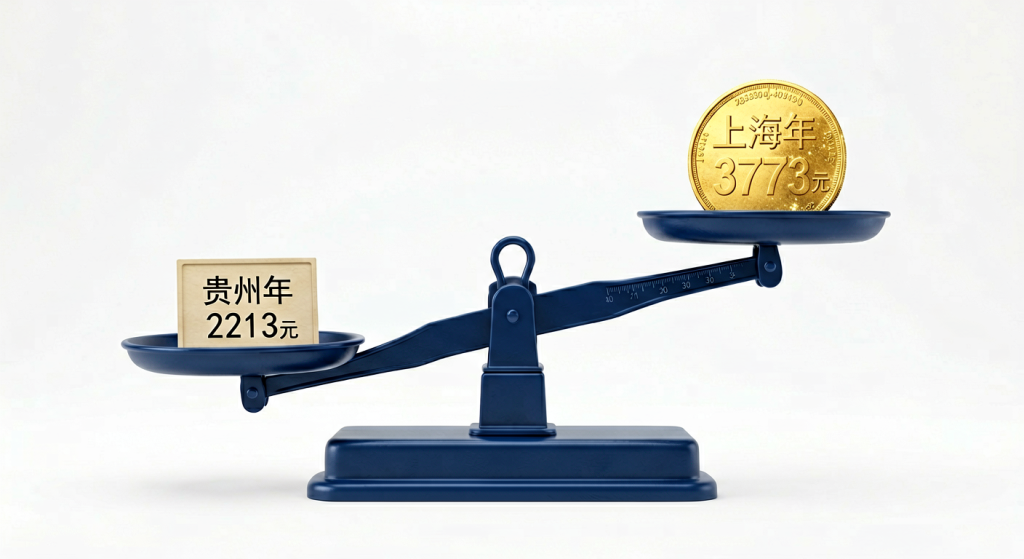
上海这边,2026年计发基数12577元(上海市人社局2026年8月18日公告),代入就是 12577×(1+1)÷2×30×1% = 12577×1×30×1% = 3773.1元。
贵州这边,2026年计发基数7376.75元(贵州省2026年7月14日披露2025年度全口径社平工资88521元,除以12得7376.75元),代入就是 7376.75×(1+1)÷2×30×1% = 7376.75×1×30×1% = 2213.03元。
两个数一减,3773.1 减 2213.03,等于 1560.07元。同一个人、同样的缴费年限、同样的指数,光基础养老金这一块,上海每月就比贵州多1560元。这还没算个人账户养老金,那部分跟你的实际缴费工资挂钩,差距只会更大。
数据来源:上海市人社局2026年8月18日《本市调整2026年度社保缴费基数上下限》公告;贵州省2026年7月14日全口径城镇单位就业人员平均工资88521元披露。(基础养老金计算公式出自人社部门统一口径,黑龙江省人社厅黑人社函〔2025〕611号亦有明确表述)
差距到底从哪来:拆成三步看
第一步,差在计发基数本身。上海12577元,贵州7376.75元,光这个数就差了5200元。计发基数是公式里唯一的省份变量,它一高,整条公式的结果就跟着高。
第二步,差在基数背后的全口径社平工资。计发基数不是拍脑袋定的,它由当地上一年度全口径城镇单位就业人员平均工资测算而来。上海平均工资高,贵州相对低,基数的差距本质是两地工资水平的差距。
第三步,差在被1%放大的倍数里。30年缴费,公式里年限乘以1%,等于把计发基数放大30%。基数差1元,30年下来基础养老金就多0.3元,5200元的基数差,放大后就是1560元的月差。
换句话说,起点决定了终点的水涨船高。你缴费的那些年,当地的工资和基数都在涨,涨幅不一样,最后落在你头上的钱就不一样。计发基数到底怎么定、各省什么时候公布,可以回看这篇:2026年养老金计发基数6省落地,上海12577元、黑龙江7705元。
结论:同样30年,到底该怎么选
实话说,绝大多数人没法为了养老金换个城市退休。所以这笔账的意义,不是让你搬去上海,而是让你看清一件事:养老金的地域差距是客观存在的,同一个工龄在不同地方差出上千块并不稀奇。
真正你能抓住的,是另外两个变量。公式里除了计发基数,还有平均缴费指数和缴费年限这两项,都是你说了算。缴费年限每多一年,基础养老金就多一个1%;缴费指数每高一点,个人账户攒得就多一块。
把这三项摆开看就清楚了:计发基数你改不了,但缴费年限和缴费档位,你能在今天就开始往上提。多缴一年、档位交高一点,比纠结退休在哪个省,来得更实在。缴费基数上下限今年又怎么调,可以看这篇:2026年6省养老金缴费基数出炉,北京下限7270元、辽宁4533元。
说到底,养老金的高低,一半是天生的(看你在哪个省、当地基数多高),一半是自己挣的(看缴费年限和档位)。天生的一半你决定不了,自己挣的那一半,晚一年改就少拿一年。
你的缴费指数现在是几档?在电子社保卡里就能查到,查完发我,我帮你算算按现在的缴法退休能领多少。