
先说结论:这轮演示利率从 3.9% 下调到 3.5%,直接带动的“演示收益率”缩水只有约 0.28 个百分点;而客户最终到手的钱,看的是保险公司真实的投资能力和分红实现率,跟这张演示表上的数字是两码事。我们业内看这轮调整,与其说是客户在“让利”,不如说是监管在挤掉演示环节的“水分”。
流行观点:演示利率降了,客户到手的钱就少了
最近不少客户和一线伙伴都在问同一个问题:演示利率从 3.9% 降到 3.5%,少了 0.4 个百分点,那客户未来的分红收益是不是也跟着少了 0.4%?
这个直觉,错就错在把“演示利率”当成了“承诺收益”。演示利率是什么?它是监管允许保险公司在产品演示材料里采用的“利差假设上限”,是算给你看的演示数字,不是写进合同、到期必须兑现的保证利率。两者之间,隔着一整个“分红实现率”。
算一算:用精算公式验证
根据银保监办发〔2020〕6 号文的要求,分红险的演示只允许做“利差演示”,且盈余分配比例统一按不低于 70%。这套框架可以一直追溯到保监发〔2015〕93 号《分红保险精算规定》确立的分红险精算基础。在这个口径下,趸交产品演示收益率的公式,我们业内常简写成:
演示收益率 r = 0.7 × i’ + 0.3 × i − k / n
其中:i’ 是演示利率(就是这次从 3.9% 调到 3.5% 的那个数),i 是投资收益率假设,k 是费用率,n 是持有年限。
把数字代进去看:演示利率下调 40 个基点,传导到演示收益率上的变化只有 0.7 × 0.4% = 0.28 个百分点。为什么乘 0.7 而不是 1?因为利差演示只占演示收益率的一部分权重(对应 70% 的分配比例),另外 30% 锚定的是投资收益假设,这部分没动。
| 参数 | 符号 | 现行(演示利率 3.9%) | 拟调后(演示利率 3.5%) |
|---|---|---|---|
| 演示利率 | i’ | 3.9% | 3.5% |
| 利差演示权重 | 0.7 | 0.7 × 3.9% = 2.73% | 0.7 × 3.5% = 2.45% |
| 演示收益率变动 | — | 基准 | −0.28 个百分点 |
换句话说,一张演示表上动的,是 0.28%,不是 0.4%,更不是客户实际到手直接掉 0.4%。
为什么会有“收益缩水”的误解?三个原因
第一,信息不对称。销售端习惯把演示利率简化成“预期收益”讲给客户,客户自然就把它当成“承诺”。演示利率 3.9%,在部分话术里甚至被拿来对标存款利率、对标理财产品,制造出一种“稳赚 3.9%”的错觉。
第二,销售误导。少数展业人员把“演示”说成“预期”、把“假设”说成“保证”,客户分不清“演示收益率”和“分红实现率”的区别,误以为演示表上印多少、将来就能拿多少。
第三,监管口径的边界感。演示利率、预定利率、分红实现率是三个完全不同的概念,但普通客户很难在合同和计划书里把它们分清楚。演示利率是“算出来的假设”,预定利率是“定价锁定的保底锚”,分红实现率才是“承诺兑现程度”的硬指标。
正确理解:客户真实收益到底看什么?
客户真正该关心的,是下面这三个数:
其一,预定利率。分红险预定利率上限目前是 1.75%(2025 年 9 月起执行),这是定价端的“保底锚”,决定了保单的现金价值和保证利益有多厚。它才是合同的“压舱石”。
其二,分红实现率。这是衡量“演示承诺兑现了多少”的硬指标。我们业内看公司,先看它的分红实现率能否长期稳定在 100% 以上,而不是看它演示表上印得多好看。
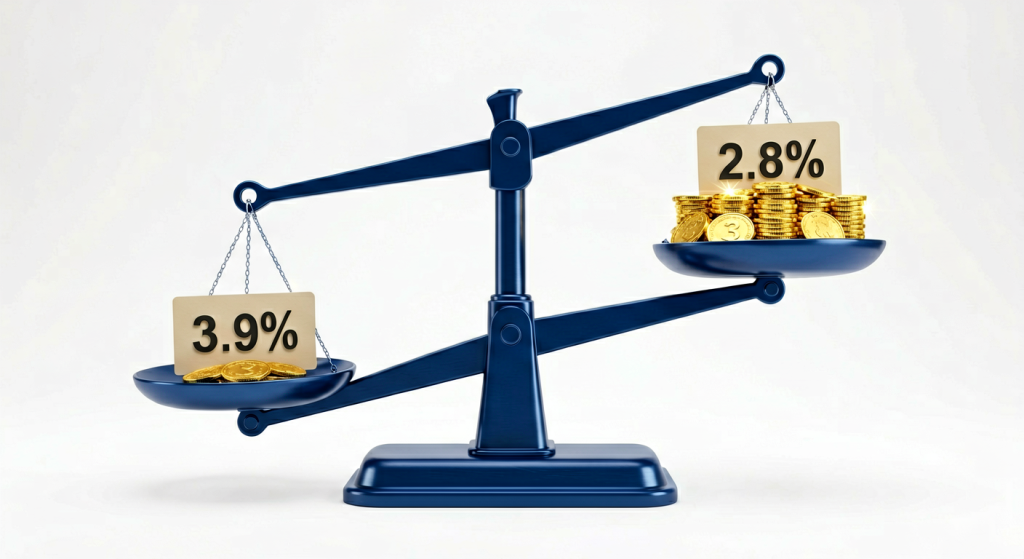
其三,保险公司的真实投资能力。2025 年寿险业整体投资收益率是 4.6%,A 股上市险企的净投资收益率均值是 3.3%(同比降了 30 个基点),10 年期国债收益率约 1.8%。客户长期能拿到的收益水平,业内经验大致是“10 年期国债 + 1%”左右,也就是约 2.8%。
看下面这张图就清楚了——演示利率 3.5%、3.9% 与这个 2.8% 的真实水平之间,本来就隔着相当的距离:
选购建议:别盯着演示表,盯住这三点
第一,看分红实现率,不看演示利率。演示利率是监管允许的“假设上限”,分红实现率才是“实际兑现”。选择长期分红实现率稳定、披露透明的公司。
第二,把预定利率 1.75% 当“保底”来理解。这是合同的压舱石,无论演示数字怎么变,保证利益不会低于这个锚。
第三,做长期持有的准备。分红险的“时间价值”要够长才体现得出来。红利里有一部分来自投资利差,短期进出既享受不到复利,也扛不住前期的费用摊销。
记住一句话:演示利率下调,挤掉的是演示环节的水分,而不是客户口袋里的钱。真正决定客户收益的,永远是公司真实的投资能力,以及把红利分出来的诚意。