
灵活就业开户,缴职工还是居民?同样存15年,两本账差在哪里一次说清
小王今年35岁,在县城开网店,没有单位帮他交社保。他想给自己攒一份养老钱,卡在了第一步:开户到底开”职工养老保险”,还是”城乡居民养老保险”?
这两个名字只差两个字,背后是两套完全不同的规则。交的钱、领的钱,差距大到你得重新掂量。下面我们用同一个具体的人,把两本账摊开算给你看。
先把两套规则的核心摆开
先说灵活就业职工养老保险。根据《中华人民共和国社会保险法》第十条,无雇工的个体工商户、灵活就业人员可以参加职工基本养老保险。配套的缴费规则是:缴费基数在当地上年度全口径城镇单位就业人员平均工资的60%到300%之间自主选择,缴费比例为20%,这是国家层面的统一规定。
这20%里,8%进入你的个人账户,12%进入统筹账户。个人账户的钱归你本人,统筹账户则是社会共济。这一条是理解职工养老的关键:你交的钱并没有100%落进自己的口袋。
再看居民养老:钱是全额落袋的
城乡居民养老保险是另一套逻辑。它按年缴费、分档定额,个人选择缴费档次,缴费全部进入个人账户,政府还按档次给一定补贴。基础养老金则由中央财政和地方财政共同承担,是一个相对固定的定额。
根据人力资源社会保障部、财政部关于提高城乡居民基本养老保险全国基础养老金最低标准的部署,全国基础养老金最低标准由中央制定、逐年根据经济社会发展适当提高,各地在中央确定的最低标准基础上自行上浮。目前各地实际发放金额差异较大,具体以当地人社部门公布的标准为准。
换句话说:职工养老是”高缴费、高挂钩”,居民养老是”低缴费、全落袋、低保底”。两套制度的起点和终点都不一样。
算一笔结构账:同样的钱,去向不同
我们用具体数字看职工养老这笔20%的账。假设小王所在地全口径社平工资7000元/月,他按60%下限即4200元作为基数。他一年缴的费用是:
4200元 × 20% × 12个月 = 10080元/年。
这10080元里,8%(4032元)进个人账户,12%(6048元)进统筹账户。也就是说,他每年真金白银拿出1万出头,落到自己账户的只有四成左右。
居民养老这边,假设他选当地最高档每年5000元,这5000元连同政府补贴,全部进入个人账户,一分不落到共济池里。
| 对比项 | 职工养老(灵活就业·60%下限) | 居民养老(最高档) |
|---|---|---|
| 缴费方式 | 按月、按基数比例20% | 按年、定额分档 |
| 年缴费金额 | 约10080元 | 约5000元 |
| 进个人账户 | 4032元(8%,余进统筹) | 5000元(100%+政府补贴) |
| 基础养老金来源 | 挂钩社平工资,逐年上调 | 定额,中央定下限、地方上浮 |
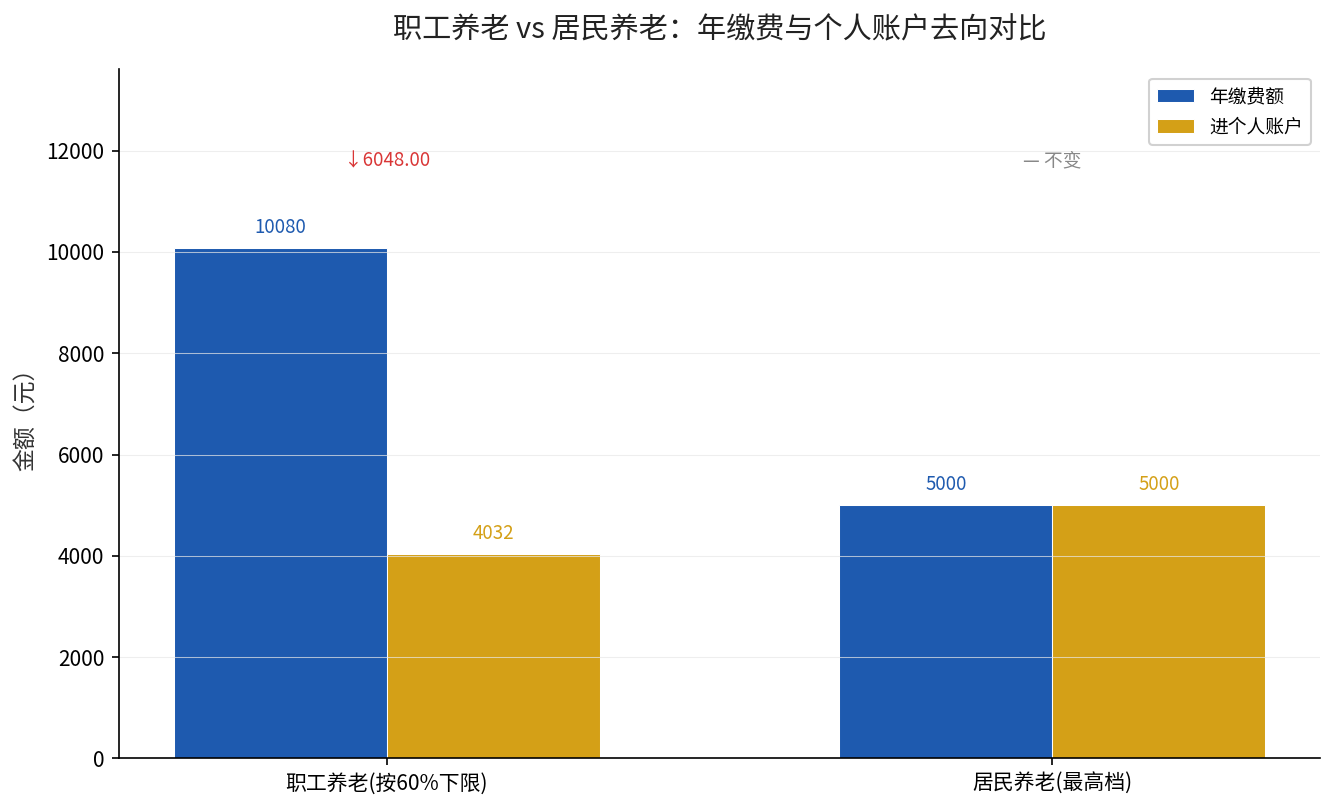
这张表一眼能看出关键:职工养老贵在”统筹”那12%,换来的是基础养老金跟社平工资挂钩的长期上涨;居民养老便宜、全进自己账户,但基础养老金起点低、天花板有限。
差距的根源:基础养老金这一项
两套制度退休后最核心的差别,在”基础养老金”这一项。职工养老的基础养老金与退休时当地社平工资、缴费年限、缴费指数挂钩,会随社平工资增长而上调,长期是”往上走”的曲线。
居民养老的基础养老金是定额的,全国下限只是地板,多数地区实际几百元。个人账户养老金两套制度算法一致,都是账户余额除以计发月数(60岁退休为139,这一计发月数标准出自《国务院关于完善企业职工基本养老保险制度的决定》国发〔2005〕38号)。这一点我们在《灵活就业自己交社保,开户选职工还是居民?20%的账差在哪》里有更细的拆解,延伸阅读:灵活就业这笔账,这里算得更细。
所以账就很清楚了:职工养老用”统筹的12%”换来一个跟社平工资挂钩、能长期上涨的基础养老金;居民养老用最低成本锁定一个保底,但基础养老金的天花板有限。
结论:怎么选,看你的缴费能力和现金流预期
如果你收入稳定、能承受每月几百到上千元的缴费,且希望退休后有跟着社会平均工资一起涨的稳定现金流,职工养老是更优解。尤其是个体工商户、网店主、自由职业者,将来的领取差距会非常明显。
如果你眼下收入不稳定、缴费压力大,居民养老至少做到”先上车、不断缴”,用最低成本锁定一个保底账户,等收入改善再考虑转职工养老或叠加个人养老金。
关于第三支柱的个人养老金,我们在《个人养老金每年缴满12000元,到底能帮你少交多少税?》这篇里把税优、账户、领取三件事拆得细,你可以一起看,把第一支柱和第三支柱的账合在一起盘清楚。
想知道你自己所在城市按60%下限具体要缴多少钱、退休能领多少,留言”缴费”,我按你当地最新的社平工资帮你算一笔。