
基本养老保险结余9.85万亿、参保10.76亿人:这笔养老钱的家底,正在发生什么变化?
每年人社部公布上一年的社保”家底”,很多人扫一眼就过去了,觉得那是政府的事,跟自己没关系。
可这组数字其实跟你退休后每个月到账多少、能不能按时足额领到,直接相关。2025年度的数据刚刚落地,有几个信号值得你认真看。
这一篇,我们不讲概念,就盯着三个数:多少人交、收了多少、还剩多少,再看它接下来会怎么走。
一个信号:参保十年涨了一亿多,钱的家底也在变厚
根据人力资源社会保障部发布的《2025年度人力资源和社会保障事业发展统计公报》,截至2025年末,全国参加基本养老保险的人数达到107591万人,也就是10.76亿人。
这个总数里分两本账。城镇职工基本养老保险参保54672万人,其中参保职工39457万人、离退休人员15215万人。城乡居民基本养老保险参保52919万人,实际领取待遇18820万人。
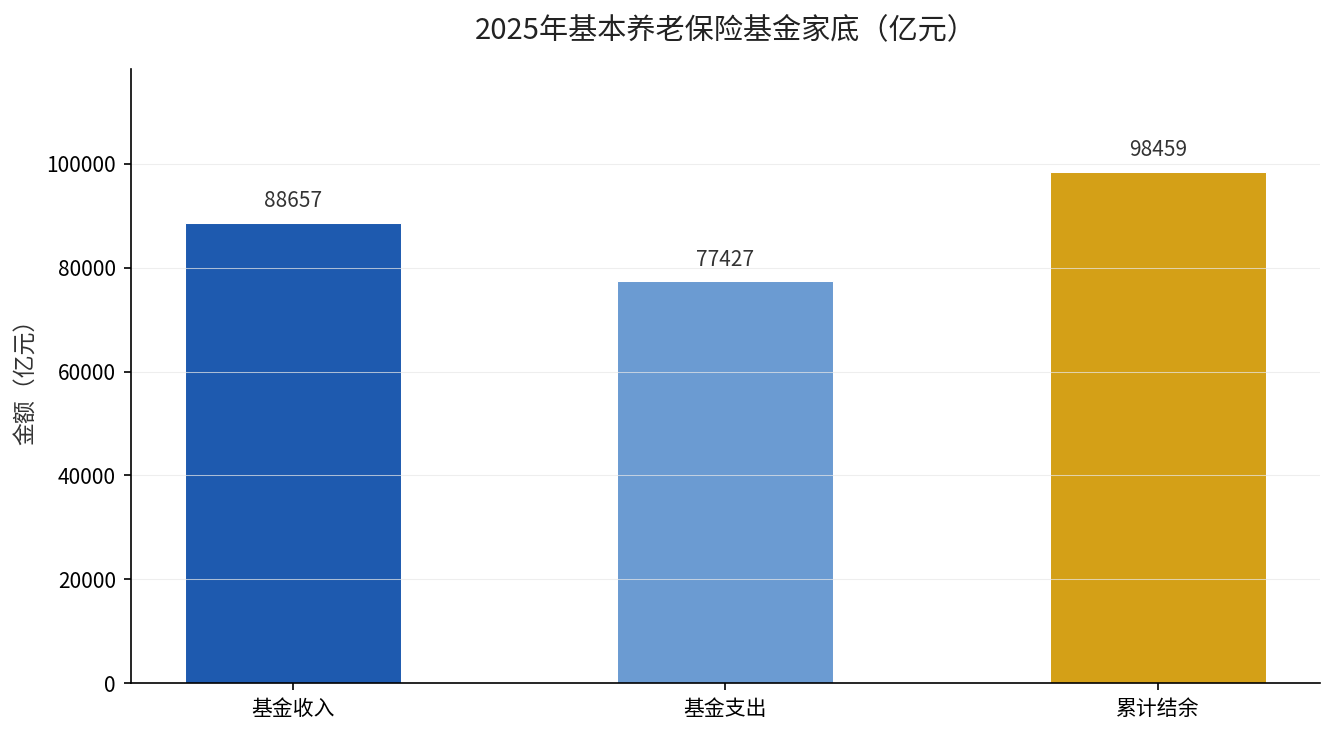
再看收支。2025年全年,基本养老保险基金收入88657亿元,支出77427亿元,收大于支,年末累计结余98459亿元,接近10万亿。
单看这几个数,家底是稳的。但真正的信号,藏在结构里,下面拆开说。参保结构变动,我们之前也专门拆过基本养老保险参保10.76亿人、结余10.2万亿这笔家底。
影响一(短期):结余在涨,但不是所有地方都涨
全国看,结余98459亿元,比上一年还在增。可这笔钱不是平均摊在每一个省头上的。
统计公报显示,2025年城镇职工基本养老保险基金收入79170亿元、支出71203亿元,年末结余78685亿元(数据来源:人力资源社会保障部《2025年度人力资源和社会保障事业发展统计公报》,2026年发布)。这一本账全国层面是收大于支的。
城乡居民这一本账更轻,全年收入9487亿元、支出6223亿元,结余19774亿元(数据来源:同上,城镇职工与城乡居民两本账分别核算)。但它覆盖的是5.29亿城乡居民,人均能领到手的待遇,和职工养老差距还很明显。
真正的压力,在于人口结构:参保职工39457万人养着15215万离退休人员,平均不到3个人养1个人。等你退休时,这个抚养比还会继续往上走。
影响二(中期):从”现收现付”到”结余补缺”,钱要动起来
2025年三项社会保险(养老、失业、工伤)基金收入合计92169亿元,支出80895亿元,收大于支(数据来源:人力资源社会保障部《2025年度人力资源和社会保障事业发展统计公报》,2026年发布)。但增长节奏里有个细节:支出增速持续快于参保扩面的节奏。
这意味着,光靠当期的缴费,已经越来越吃紧。全国基本养老保险基金投资运营规模达到2.98万亿元,把这笔结余拿去投资增值,就成了中期的关键动作。
投资就有收益,也有波动。对个人来说,这不是让你操心的事,但它决定了你未来领取待遇的”水位”能不能跟上物价和工资的上涨。
影响三(长期):你的养老金,越来越不靠”别人的缴费”
长期看,养老金的钱袋子里,会越来越多地出现这几样:国家统筹调剂、财政补贴、基金投资收益,以及你本人账户里攒下的那一份。
对普通职工而言,最实在的一条是:个人账户里的钱是你自己的,缴得多、缴得久,退休后领得就多。这是让你在人口老龄化的大背景下,多一份确定性的唯一抓手。
所以别再纠结”交满15年就停”。15年只是领养老金的最低门槛,不是最优解。你每多缴一年,基础养老金的计发都会往上加。
现在该做什么:按年龄分三种人看
如果你是二十多到四十岁、还在缴费期的,重点是把缴费年限拉长、缴费基数别卡最低档,同时把个人养老金(一年1.2万)当成标配补上。
如果你是四五十岁、快退休的,先查清楚自己的累计缴费年限和缴费指数,别等到办退休才发现有断档,能补的尽早补。
如果你已经退休、正在领钱,那这组数据对你的意义是安心——全国结余接近10万亿,短期足额发放有保障,你要关注的是每年调整的幅度。
想知道自己退休能领多少,留言”养老金”,我把计算逻辑发给你,自己对着电子社保卡里的缴费记录,就能估个大概。