
提前3年退休还是延迟3年退休?同样干了一辈子,养老金每月能差五六百
同样一个人,同样的缴费,就因为退休时点选早三年还是晚三年,每月到手的养老金能差出五六百块。这笔账不是拍脑袋算的,是《实施弹性退休制度暂行办法》落地后,摆在每一个快到退休年龄的人面前最现实的一道选择题。
同样条件,先定一个人
拿广东举个例子。老陈,男,缴费指数一直是1.0,也就是按社会平均工资的100%缴费。如果他不做任何弹性选择,改革后法定退休年龄是63周岁,到时候累计缴费33年。
广东省人力资源和社会保障厅、广东省财政厅、国家税务总局广东省税务局在2025年10月24日联合印发《关于公布2025年职工基本养老保险缴费基数上下限和基本养老金计发基数等有关问题的通知》,明确2025年全省企业职工基本养老金计发基数为9493元/月。我们先用这个官方数字算基础养老金。
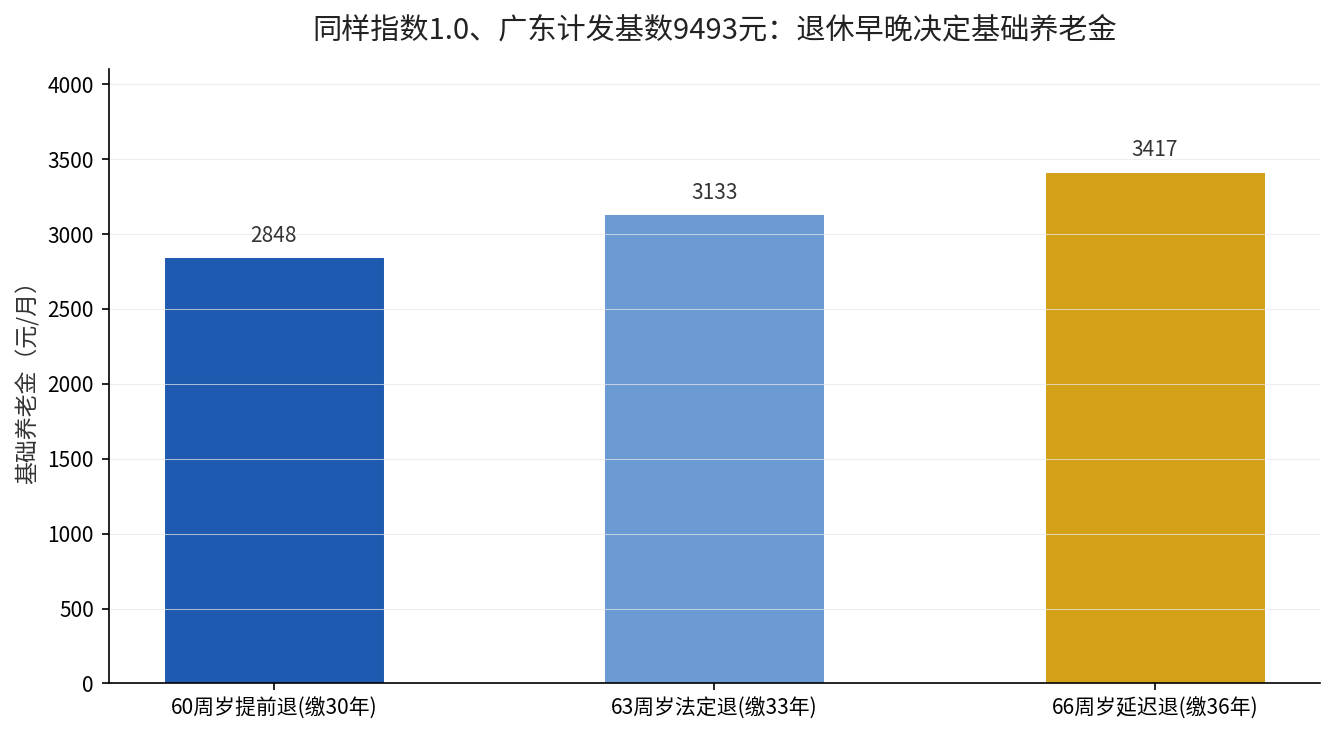
基础养老金的公式是固定的:计发基数,乘(1+平均缴费指数)再除以2,乘以缴费年限,再乘1%。老陈63岁退,9493×(1+1)÷2×33×1%,算下来每月约3133元。这条公式出自《国务院关于完善企业职工基本养老保险制度的决定》确立的基本养老金计发办法。
同样的条件,早退和晚退差多少
关键就在人力资源社会保障部、中共中央组织部、财政部2024年12月31日印发的《实施弹性退休制度暂行办法》(人社部发〔2024〕94号)给的这条空间:职工达到最低缴费年限,可以自愿选择提前退休,最长不超过3年;也可以跟单位协商一致,延迟退休最长不超过3年。
如果老陈选择60周岁提前退,缴费就停在30年。基础养老金变成9493×1×30×1%,约2848元,比法定退休少了285元一个月。
反过来,如果他跟单位谈好延迟到66岁,多缴3年到36年,基础养老金是9493×1×36×1%,约3417元,比提前退多出569元,比法定退休也多284元。
这一减一加,66岁延迟退和60岁提前退之间,光基础养老金这一项,每月就差569元左右。一年下来就是6800多块,十年就是六万八。缴费年限和那串”139″计发月数是怎么一起决定养老金的,我们之前拆解过这笔账,这层差距其实是同一件事的延续。
拆开差距来源:为什么早退会双倍吃亏
表面看只是年限差了6年,实际差的是三笔钱叠加在一起。
第一笔是缴费年限。基础养老金按年限乘1%线性累加,多缴一年就多1%的计发基数对应的基础养老金,这是最直观的一层。
第二笔是个人账户。多缴三年,个人账户里会继续累积本金和记账利息;而且退休越晚计发月数越小(60岁退休时是139个月),同一个账户余额被摊到更少的月数里,每月领的个人账户养老金自然更高。
第三笔是计发基数本身。《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》(2024年9月13日通过,2025年1月1日起施行)定下的原则是长缴多得、多缴多得、晚退多得。晚三年退休,这三年里计发基数也在逐年上调,你按更晚更高的基数核定待遇,起点就高了一截。
结论:选早退还是选晚退,看你这三样
手里缺钱、身体吃不消、想早点开始领钱,选弹性提前退休,落袋为安,这是正当权利,没人能拦你。手里有技能、单位愿意留、身体还硬朗,晚退三年换来的是一笔持续终身的增量养老金。
记住一个判断:晚退多出来的钱,不是一次性的,是每月都多、一直到老。寿命越长,这笔账越划算。
早退还是晚退,没有标准答案,只有适合你的答案。先看清自己的身体、钱包和单位的意愿,再下决定。
想知道你到底选早退还是晚退更划算,把你的出生年月、缴费年限和缴费指数发我,我按你所在省的计发基数帮你算一算,几分钟就能看清楚多干三年到底值不值。你的缴费指数在电子社保卡里就能查到。