
海南计发基数8188元涨幅全国垫底,灵活就业最低档缴15年却只领1491元
海南,多少人眼里的养老天堂。蓝天白云,椰风海韵,退休了就想搬去三亚躺着。可真正在海南交了半辈子社保的人,退休那天拿到手的数字,可能让人心里一沉。
延伸阅读:《西藏养老金计发基数全国第三,灵活就业最低档缴15年却只领2145元》。
延伸阅读:《宁夏计发基数8366元排全国第11,灵活就业最低档缴15年却只领1517元》。
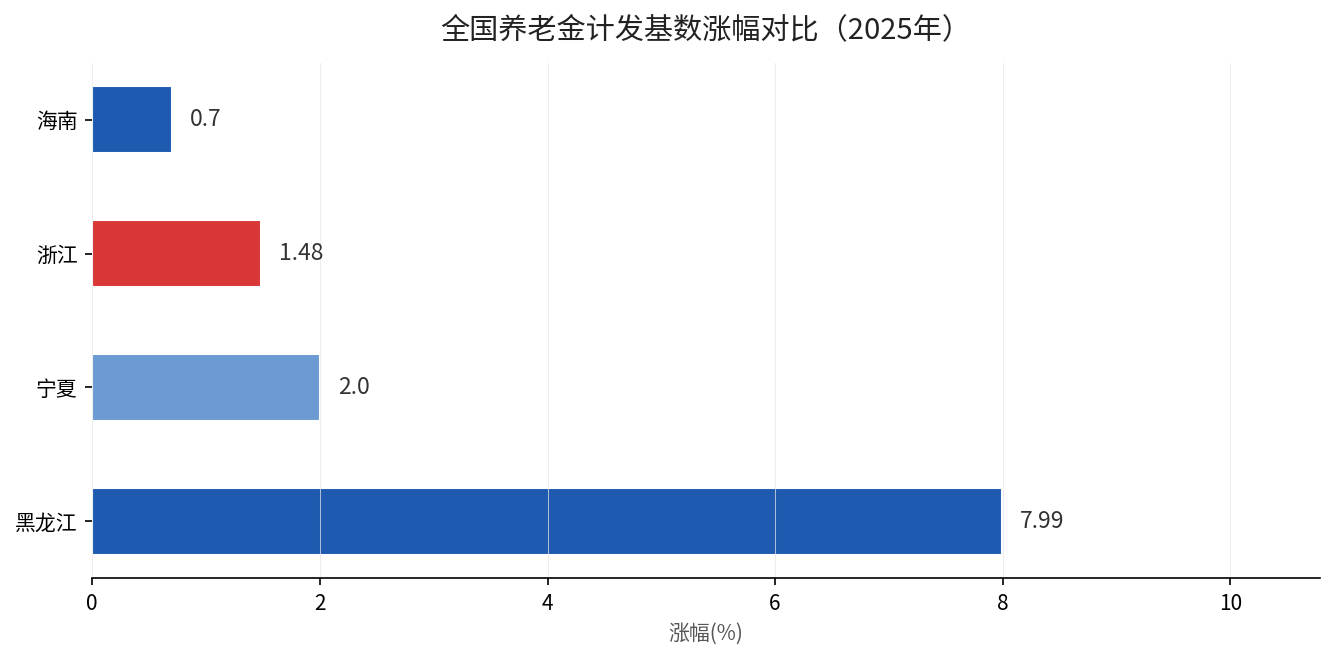
海南省2025年养老金计发基数8188元。这个数放在全国什么水平?一点不低,排在中等偏上,比广西、河南、河北、黑龙江高出一大截。但再往下看一个数据,就有点扎心了——海南这个计发基数,今年只比去年涨了0.7%,在全国所有已公布的30个省份里,涨幅是倒数第一,连山东的0.53%那个”末位”其实都只是省直单位,海南是全省统一的0.7%。
旅游岛、自贸港,房价一年一个样,可养老金计发基数的涨幅,一年到头只挪了0.7%。这笔账,就差在了一个地方:钱涨不动,是因为它在跟涨的,不是房价,是工资。
涨幅0.7%,背后卡着的是一道死结
先把这个0.7%掰开说清楚。养老金计发基数,跟的是”全口径城镇单位就业人员平均工资”。
海南省2025年用的全口径社平工资是多少?8188元。也就是说,海南的计发基数,几乎就是贴着社平工资走的,社平没怎么涨,计发基数自然也就没怎么涨。
为什么会这样?海南的经济结构摆在那——旅游、服务业占了大头,这些行业的工资天花板本就不高。
自贸港概念再热,落到普通劳动者口袋里的真金白银,涨得慢。社平工资涨不动,计发基数就涨不动;计发基数涨不动,退休的人,基础养老金就涨不动。这是一条锁死的链条。
再叠一层。海南2025年缴费基数上限24564元,下限4912.8元。
下限4912.8元,是全国为数不多突破4900元的省份之一,说明在海南,按最低档缴费,门槛并不算低。可这个”不算低”的门槛,到退休时换来的,却是一份涨幅垫底的待遇。缴费的门槛在往上顶,领取的涨幅在往下沉,中间的落差,就是每个海南参保人要背的账。
算一笔实在账:最低档缴15年,到底能拿多少
光讲概念没意思,直接往里代数字。
一个灵活就业人员,在海南按最低档(60%档)缴费,缴费基数就是4912.8元。灵活就业养老保险费率是20%,其中8%进个人账户,12%进统筹。也就是说,他每个月要掏4912.8乘以20%,等于982.56元;其中只有4912.8乘以8%,也就是393块左右,是真正存进自己账户里的。
缴满15年,总共掏了多少?4912.8乘以20%,再乘以12个月,再乘以15年,加起来约17.69万元。这笔钱里,进个人账户的,是8%那一部分——4912.8乘以8%再乘12再乘15,约7.07万元。
到60岁退休,养老金怎么算?分两块。
第一块,基础养老金:计发基数8188,乘(1+0.6)除以2,再乘15年,再乘1%。一步步来——(1+0.6)除以2等于0.8,8188乘0.8等于6550.4,再乘15等于98256,再乘1%,就是982.56元。这是基础养老金,一个月982块。
第二块,个人账户养老金:账户里那7.07万元,除以计发月数139个月,等于508.95元。
两块加起来,982.56加508.95,等于1491.51元。一个月1491块,就是海南灵活就业最低档缴15年,退休后到手的真实数字。
有人可能没概念:1491块,在海南能干什么?海南的物价、三亚海口的房租,这笔钱大概只够填个肚子。交了17.69万进去,一年领1.79万,得领将近10年才回本——前提还是养老金一点不涨、自己活到那个岁数。
算到这里,有个反转藏在”涨幅”里
绝大多数人盯的是计发基数高不高。8188元,听着不低,排全国第11名附近,心理上就踏实了。可真正决定你每月到手多少的,不是计发基数这一个大数字,而是你”按多少基数缴、缴了多少年”。
看一个对比就明白了。海南计发基数8188元,比宁夏的8366元只低了178元,可海南的涨幅只有0.7%,宁夏是2%。三年、五年、十年这么滚下去,这个178元的差距会越拉越大,因为宁夏每年在涨2%,海南每年只涨0.7%。你退休越晚,这个基数差对你越不利——待在海南,你的钱涨得慢,这是结构性的,不是你选档位能填平的。
换句话说,真正的反转在这:海南的基数不低,但它的”加速度”全国垫底。你今天看着8188觉得还行,十年后别人涨上去了,你还在这条慢坡上磨。
同样15年,多缴5年、提一档,差多少
再做一个对比,看看年限和档位,谁更值。
| 缴法 | 累计缴费(约) | 基础养老金 | 个人账户养老金 | 每月合计 |
|---|---|---|---|---|
| 60%档缴15年 | 17.69万 | 982.6元 | 509.0元 | 1491.5元 |
| 60%档缴20年 | 23.59万 | 1310.1元 | 678.6元 | 1988.7元 |
| 100%档缴15年 | 29.48万 | 1228.2元 | 848.2元 | 2076.4元 |
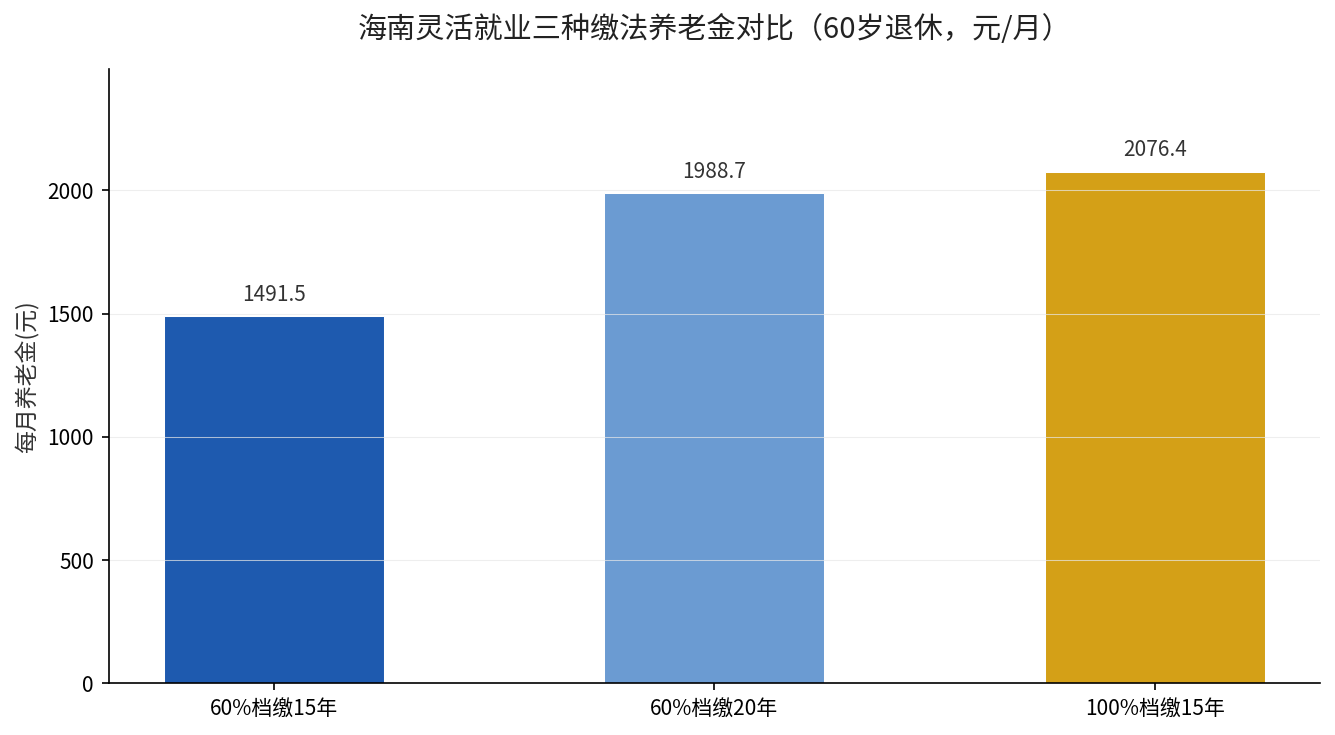
看清楚这张表。同样是15年,从60%档提到100%档,每月多交将近一倍的钱,到手从1491涨到2076,多出585块,但你要为这585块多掏11.79万,回本得20多年。
反过来,如果档位不变,把年限从15年拉到20年,每月多掏5年钱,到手从1491涨到1988,多出497块。
在海南,计发基数涨幅垫底这个前提下,”延年”比”提档”更划算——因为海南的坑不在基数高低,在涨幅慢。你把钱砸在年限上,等于锁定了更长的缴费记录,将来每一年的上涨你都跟着吃;你把钱砸在档位上,多交的那些钱,先被12%的统筹吃掉一大块,回本遥遥无期。
五件事,看完就去做
第一,打开你的社保小程序,查清楚自己在海南到底按哪个基数在缴、已经缴了多少年。别凭感觉,数字不会骗人。
第二,如果还没缴满15年、手头又紧,优先把年限续上,而不是急着提档。海南的涨幅垫底,年限比档位更值钱。
第三,别被”海南养老天堂”的说法冲昏头——风景归风景,账归账,退休金是按数据算的,不是按海景算的。
第四,临近退休的人,留意海南今年0.7%这个涨幅,如果基数重算补发,该补的钱一分都别漏。
第五,能多缴就尽量别卡在最低档停缴。最低档缴15年,一个月1491块,这个数字后头,是海南物价一年比一年贵的现实。
说到底,海南的椰风不会替你养老。它再美,也不在你退休金的账本里。真正撑起晚年日子的,是今天这串缴费数字,是你有没有把年限堆够、把基数选对、把账算明白。
想知道自己退休到底能领多少钱,留言养老金,我来告诉你如何计算,几分钟就能出个准数。别等到退休那天才发现,自己少算了好几年。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。