
打开西藏人社厅的通知,很多人第一反应是惊:全区职工月平均工资一万一千七百七十七块,养老金计发基数排全国第三,仅次于上海和北京。这么高的基数,退休金肯定不低吧?别急,账一算就露馅了——灵活就业按最低档缴十五年,到手两千一百四十多块,跟那个亮眼的基数差着五倍多。
延伸阅读:《宁夏计发基数8366元排全国第11,灵活就业最低档缴15年却只领1517元》。
延伸阅读:《海南计发基数8188元涨幅全国垫底,灵活就业最低档缴15年却只领1491元》。
全国第三的基数,藏着全国最贵的缴费门槛
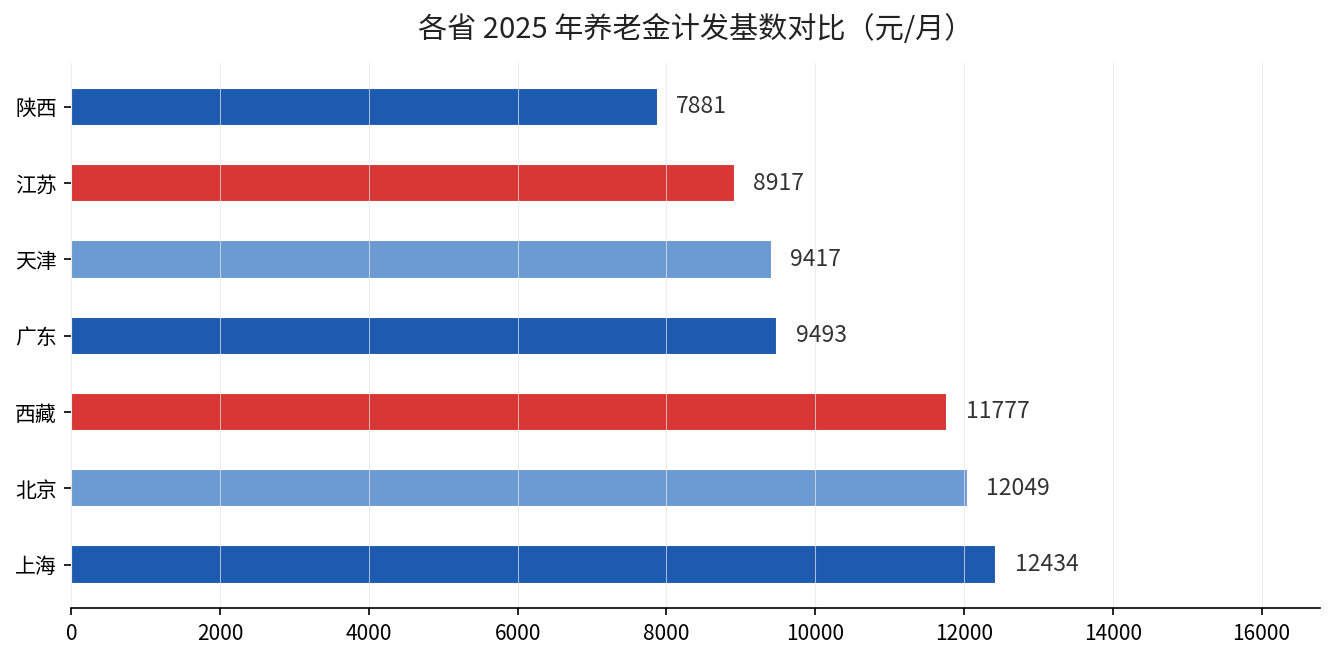
西藏的养老金计发基数,用的就是全区职工月平均工资,一千一百七十七这一档数字来自藏人社发〔2025〕56号,明确的计发依据。这个数全国排第三,比广东九千四百九十三、天津九千四百一十七、江苏八千九百一十七都高出一大截,只输给上海的一万两千四百三十四和北京的一万两千零四十九。
但基数高,意味着缴费门槛也高。灵活就业人员按这个基数的百分之六十、八十、一百、一百五、两百、三百六个档次自选缴费。最低的一档百分之六十,缴费基数是七千零六十六块二,个人按百分之二十的比例缴费,一个月就是一千四百一十三块二毛四,一年下来一万六千九百五十八块八毛八。
这是什么概念?同样是灵活就业最低档,陕西一年一万一千一百六十块,河南、湖南这些中部省份一年九千上下。西藏一年要一万七,是全国灵活就业缴费最贵的省份之一。基数高是好事,可把这笔钱先掏出来,对很多灵活就业的人,是真疼。
拆开算一笔账,两千一百四十五块是怎么来的
一个西藏的灵活就业者,男人六十岁退休,从二零二五年起按百分之六十档一直缴,缴满十五年。十五年下来,个人掏进去的钱是:一万六千九百五十八块八毛八乘以十五,等于二十五万四千三百八十三块二。这笔钱分两路走——百分之十二进统筹,百分之八进个人账户。
先算基础养老金。公式用大白话说:计发基数乘以(一加平均缴费指数)除以二,再乘以缴费年限,再乘以百分之一。
百分之六十档,平均缴费指数就是零点六。代入:一万一千七百七十七乘以(一加零点六)除以二,等于八千,也就是一万一千七百七十七乘以零点八。再乘以十五年,再乘百分之一,得到一千四百一十三块二毛四。
再看个人账户。每个月进个人账户的钱,是缴费基数七千零六十六块二乘以百分之八,等于五百六十五块三。
一年十二个月六千七百八十三块六,十五年累计十万一千七百五十三块六,还没算利息。六十岁退休,个人账户计发月数是一百三十九个月。十万一千七百五十三块六除以一百三十九,等于七百三十二块。
两项加起来:一千四百一十三块二加七百三十二块,等于两千一百四十五块二毛。这就是西藏灵活就业按最低档缴十五年,退休第一个月能领到的数。
| 项目 | 金额/数值 |
|---|---|
| 计发基数(全区职工月平均工资) | 11777 元/月 |
| 60%档缴费基数 | 7066.2 元/月 |
| 月缴费(20%) | 1413.24 元 |
| 年缴费 | 16958.88 元 |
| 15 年总缴费 | 254383.2 元 |
| 基础养老金 | 1413.24 元/月 |
| 个人账户养老金 | 约 732 元/月 |
| 合计月领 | 约 2145.28 元/月 |
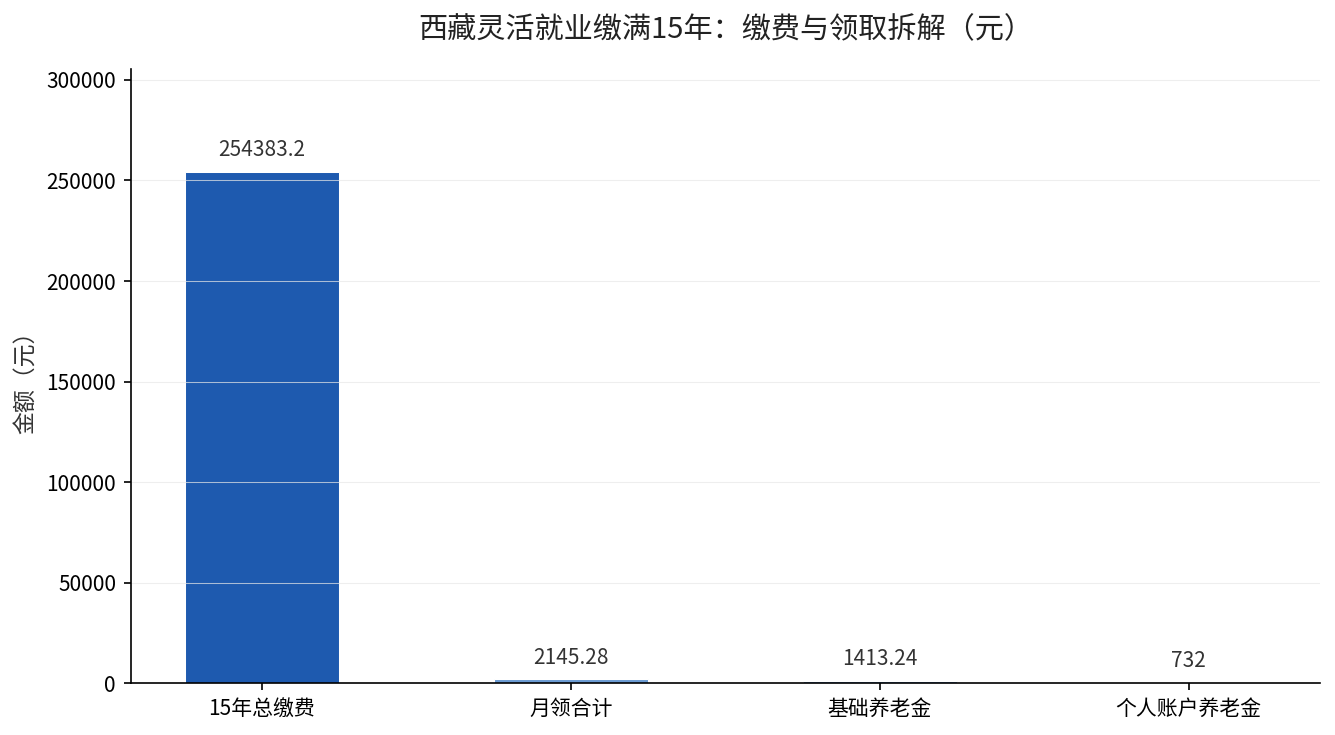
数字摆在这,两千一百四十五块,跟一万一千七百七十七的基数一比,落差就出来了。基数高,只能托住基础养老金的地板,托不住你个人账户里那点积累。
回本要十年,这才是最容易忽略的账
缴费是现金实打实先掏出去的,养老金是退休后一个月一个月领回来的。要算回本,就拿总缴费除以每年能领到的钱。
十五年总缴费二十五万四千三百八十三块二,退休后一年领两千一百四十五块二乘以十二,等于两万五千七百四十三块三。二十五万四千三百八十三除以两万五千七百四十三,约等于九点八八年。也就是说,从退休那天起,要连续领将近十年,才能把当年自己掏出去的钱领回来。
这还没算通货膨胀,没算心里那本”我这十年一直在为回本熬”的账。西藏的高基数,抬高的是缴费成本,而不是你的回本速度。反过来看,同样缴十五年,如果是在一个基数低一截的省份,虽然领得也少,但掏出去的也少,回本反而可能更快。高基数对灵活就业的人,是一把双刃剑。
很多人以为基数高就赚了,其实对灵活就业者,真正该盯的是一个比例:自己掏出去的钱,多久能领回来,领回来之后每个月还剩多少。基数高只是让这两笔账的绝对值都变大了,结构并没有变得对你更友好。
西藏的高基数,到底对谁才是真红利
高基数真正的受益者,是那些缴费年限长、缴费指数高的人。同样是西藏,如果你缴的不是百分之六十档,而是百分之一百甚至更高,基础养老金这一块会被显著拉起来——因为(一加缴费指数)除以二这一项,指数从零点六涨到一,分子就从一点六涨到二,基础养老金直接涨百分之二十五。年限再拉到三十年,每月轻松破四千。
而那些在西藏机关事业单位、国企工作、按实际工资高基数缴了三十年的人,退休金普遍能到六七千甚至更高。他们的高,靠的不是运气,是长时间、高基数叠加出来的。基数高只是土壤,年限和指数才是结出果子的两样东西。
反过来,灵活就业者们大多只能卡在最低档,缴费年限也不敢拉太长。基数再高,到他们手里,也就是两千出头。这中间的落差,不怪基数,怪的是缴费结构本身。
基数全国第三,别被这个光环晃了眼,3 件事看完就去做
第一,先查清自己的缴费档位。西藏灵活就业可以在百分之六十到百分之三百之间选,你今年选的是哪一档?如果一直卡在最低档,退休金大概率就是两千出头这个量级。
第二,算清自己的回本周期会是多少。把总缴费除以预计年养老金,心里有个数。基数高的地方,别只看”领得多”,要看”多久领回来”。
第三,如果条件允许,宁可在年限上多咬牙,也不要在档位上硬撑。同样的钱,多缴一年年限,往往比把档位提一档更划算,这是各地的通例。
西藏是全国养老金基数第三高的地方,可这份”高”到大多数人手里,就变成了缴费贵、回本慢。真正能打动人的,从来不是那个亮眼的基数数字,而是你退休那天,账户里攒下的、够不够你撑过那漫长的十年。想清楚这一点,比盯着一个全国第三的头衔实在得多。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。