
同样缴15年,灵活就业选60%还是300%档?月缴差3620块,退休金怎么算
老周在甘肃跑网约车,今年准备按灵活就业身份参加企业职工养老保险。去办事大厅一问,工作人员给了他三个档:60%档每月缴905块,100%档每月1508块,300%档每月4525块。他一下愣住了——到底选哪一档,退休后才不吃亏?
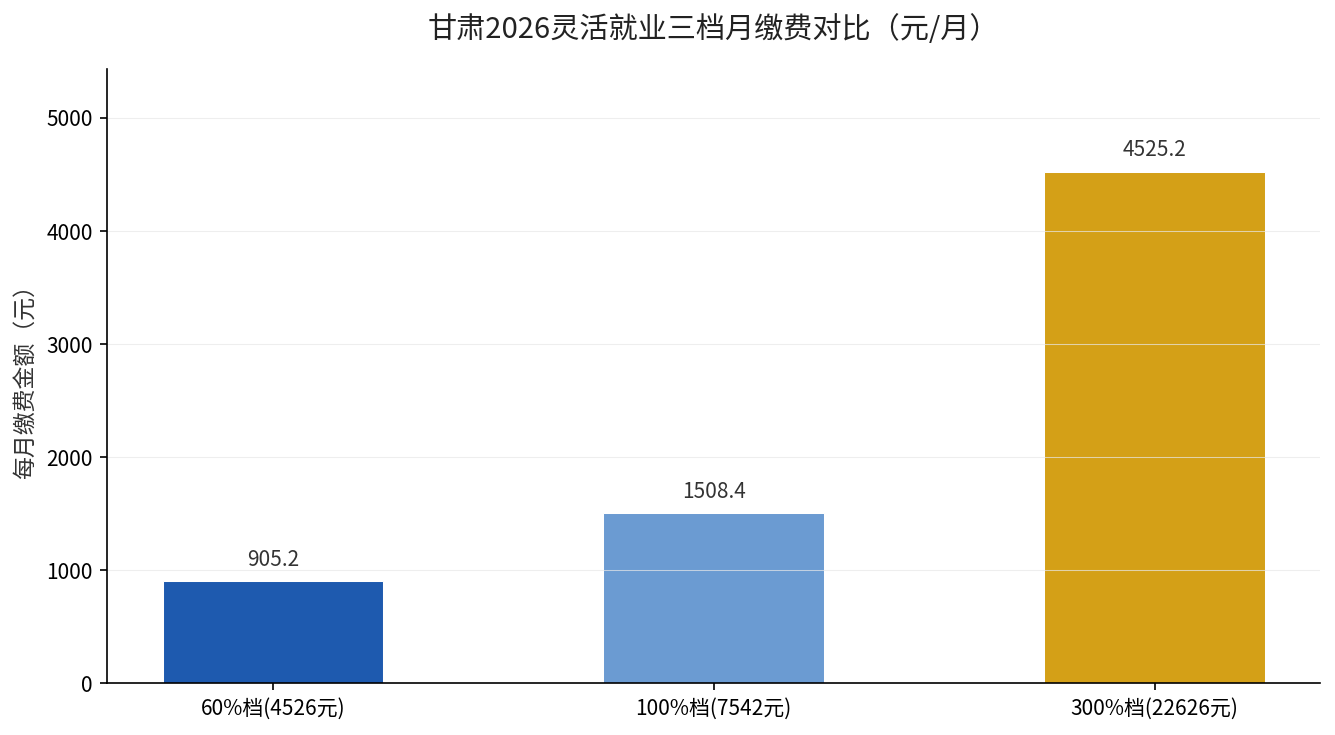
这三个数不是随便来的。来源是甘肃省人力资源和社会保障厅、甘肃省财政厅、甘肃省统计局、国家税务总局甘肃省税务局2026年联合发布的《关于公布2026年甘肃省社会保险缴费基数的通知》,文号甘人社通〔2026〕218号。文件把全省企业职工基本养老保险个人缴费基数定为7542元,下限4526元(60%档),上限22626元(300%档)。灵活就业人员可以在下限到上限之间,自己选缴费基数。
同一把尺子,三档差在哪
灵活就业人员参加企业职工基本养老保险,个人缴费比例是20%。把三个基数代进去,每月的缴费金额就出来了:60%档是4526乘20%,等于905.2元;100%档是7542乘20%,等于1508.4元;300%档是22626乘20%,等于4525.2元。
一眼看过去,300%档一个月比60%档多掏3620元。一年下来,60%档缴10862元,300%档缴54302元,差了4万多元。这笔钱对靠跑单吃饭的灵活就业者来说,绝不是小数目。
对比其他省份,档次逻辑是一样的,只是基数不同。河南省人社厅等四部门2026年10月10日发布《关于公布2026年度社会保险缴费基数上下限标准的通知》,把社保缴费基数调整为6520元,下限3912元、上限19560元。各省基数一公布,选哪一档就成了每个灵活就业者绕不开的题。
多掏的钱,是不是等比领回来
这里有个最容易踩的误区:很多人以为缴300%档,退休后拿的就是60%档的5倍。实际不是。养老金由基础养老金和个人账户两部分组成,其中基础养老金部分被”平均”掉了。
个人账户那部分,确实是你缴多少、记多少、等比积累;但基础养老金计算时要和全省平均工资挂钩,缴费指数高的那部分会被压平。换句话说,多缴的钱里,能等比回来的主要是进个人账户的那部分,进统筹池的部分要折着回来。
这一点我们从河南缴费基数调整里也算过,灵活就业多掏的钱有一部分进了统筹大池子,不是你个人的储蓄罐。延伸阅读:河南缴费基数涨到6385元,多掏的钱六成进统筹。
提档之前,先把回本账算清楚
山东那边有个活生生的例子:有人把灵活就业缴费直接提档到300%,一年下来多缴65万,结果退休后回本要熬16年半。缴费指数上去了,基础养老金确实厚一点,但多掏出去的钱太大,回本周期就被拉得很长。
所以别一看到”多缴多得”就无脑往高档冲。多缴的每一笔,都要过一遍”这笔钱几年能回本”的账。年纪越轻、距离退休越久,高档的复利效应越明显;快退休了才猛提档,回本往往来不及。想了解具体怎么算,可以看这篇:山东灵活就业提档到300%,多缴65万,回本要熬16年半。
到底该怎么选,分三种情况
第一,如果你收入稳定、年纪还轻(45岁以下),选100%档以上,缴费指数拉高,长期看基础养老金会明显厚一点。第二,如果你眼下现金流紧、只求先把缴费年限续上,选60%档保底,别断缴,年限才是硬通货。第三,如果你临近退休、手里有闲钱,可以最后几年提档冲一冲,但要算清多缴的部分到底要几年才回本。
记住一条:缴费年限的影响,长期看比单一某年选哪档更大。先看自己还能缴多少年,再定档位,顺序别搞反了。灵活就业还有一个现实:跨年度一般不允许补缴,甘肃省的缴费通知也明确,2026年的缴费要在当年完成,所以档位和续缴的节奏,得提前想清楚。
想知道按你自己的年龄和预算,选哪一档退休后最划算?把你的年龄、预算、已缴年限留言告诉我,我帮你逐档算一遍。