
个人养老金存满1.2万,真的能白省5400元个税吗?三个误区先说清
先摆一个最常见的算盘:有人说往个人养老金里存满1.2万元,一年能省5400元个税。这话对不对?对一半。5400元确实是全国税率最高那一档能省下的钱,但绝大多数人根本到不了那一档。
节税的规则,来源是财政部、税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》,文号财政部 税务总局公告2024年第21号。文件明确:个人向个人养老金资金账户缴费,每年按12000元的限额,在综合所得或经营所得中据实扣除。投资环节暂不征税,领取环节单独按3%税率缴纳。这套规则从2024年1月1日起在全国范围实施,2024年12月15日制度全面推开,依据是人社部、财政部、金融监管总局、证监会《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号)。
一句话概括这套优惠:你现在的钱,先从税前扣出去,几十年后领回来时再按3%补一笔。明白这个逻辑,很多误区就迎刃而解了。
误区一:省多少税,是固定的5400块
不是。省多少税,完全取决于你自己落在个人所得税的哪一档税率上。个税综合所得是累进税率,从3%到45%共七个档位。你省下的税,等于12000元乘以你的适用税率。
落在3%档的人,一年只能省360元;落到10%档省1200元,20%档省2400元,只有落到最高的45%档,才能省到5400元。税率档位越低,节税越少,这是明摆着的。这笔账的税率依据,来自《中华人民共和国个人所得税法》规定的综合所得七级超额累进税率表。
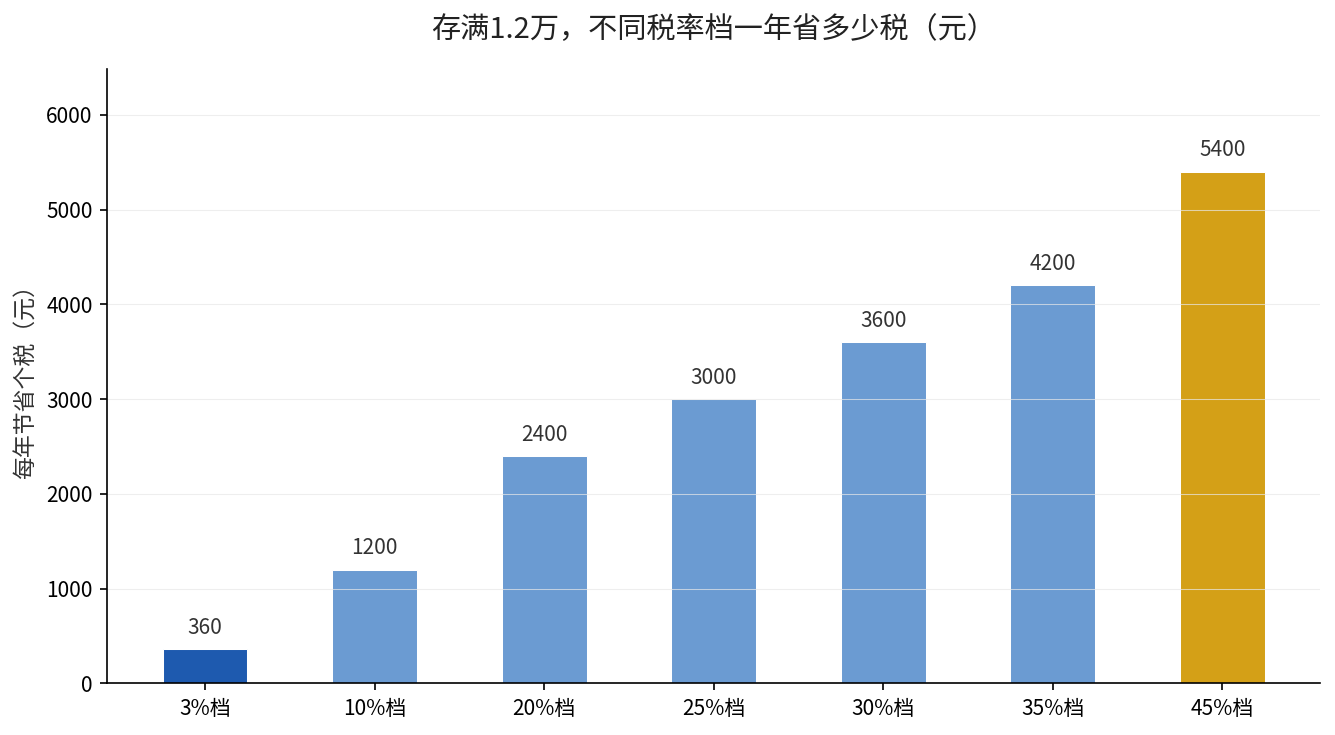
所以别再被”最高省5400″这个数字带着跑了。先查清楚自己上一年度落在哪个税率档,再决定值不值得为这笔税去开账户存钱。
误区二:交了就能白拿,没有别的成本
这钱不是白给的,是”递延纳税”。你现在缴1.2万,抵扣的是当年的税;但几十年后领取时,本金连同收益,要单独按3%再缴一次税。相当于你只是把缴税的时点往后挪了,税率从你现在的档位,换成了统一的3%。
对你的实际影响,取决于你现在税率和3%的差额。如果你的税率本来就是3%,节税空间是零——现在省3%,将来再缴3%,两相抵消。税率在10%以上的人,差额才真正落到你口袋里。落到45%档的高收入人群,现在扣45%、将来只补3%,中间的差额才最可观。
误区三:随便存一点,也能按1.2万抵税
扣税额度是封顶的,上限就是每年12000元。存得少,就按实际存的金额抵;存超了,超出的部分也不多抵。而且这12000元,是和”当年”绑定的——当年的额度当年用完,过了12月31日,没用完的部分不会累积到下一年。
这一点我们之前算过,落到3%档的人,节税空间其实是零,只有税率上去了才划算。想对号入座,可以看这篇:个人养老金节税排行榜:7个税率档一年最多省5400元。
那到底要不要存满1.2万
先看你的税率:落在3%档的人,节税几乎为零,可以只冲着”强制存养老钱”去考虑,别指望靠税省钱;落在10%到20%档的人,一年能省1200到2400元,这笔钱实实在在;落在30%以上档位的人,节税力度最大,值得优先存满。
顺带说两个细节:一是扣税凭证由个人养老金信息管理服务平台出具,交给单位就能在预扣预缴时扣除;二是年底前没存满的额度,不会留到明年,想节税就得赶在12月31日前缴进去。
账户里存进去之后不是躺在那里,而是要投到产品里。具体投什么、怎么选,延伸阅读:同样每年存12000元,放定存、国债还是专属养老险。
你的个税税率落在哪一档?登录个人所得税APP,翻开去年汇算清缴的税率就能看到。查完记得留言告诉我你的税率档位,我帮你算清楚这笔税到底值不值得存、能省下多少钱。