
医保卡里的钱只能自己看病?这5个误解,第3个让很多人白扔了钱
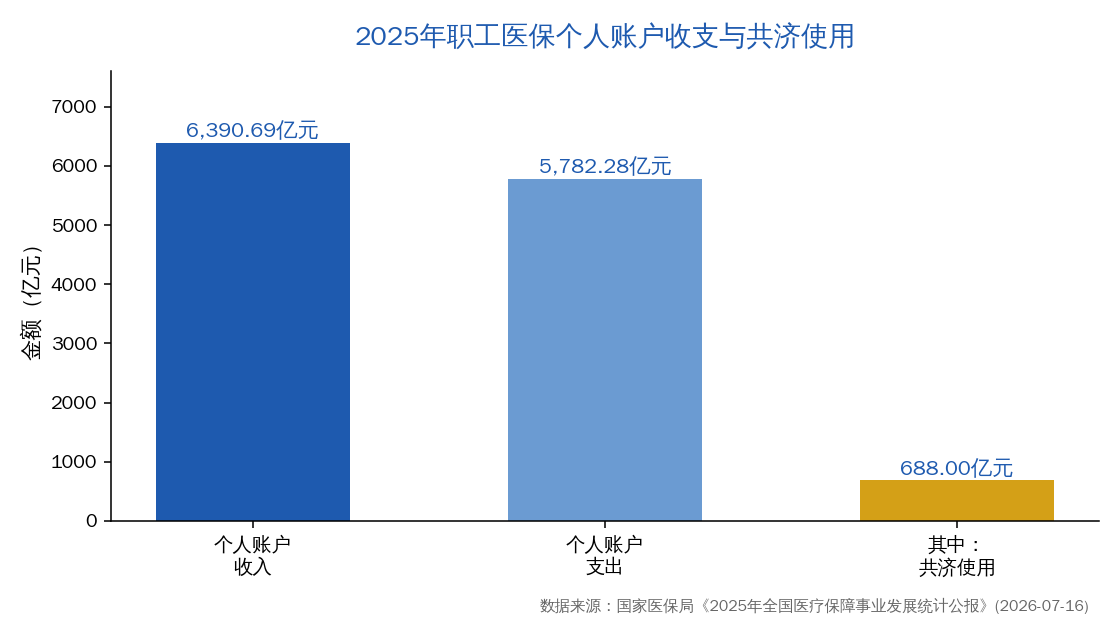
先把两个数摆出来。国家医保局《2025年全国医疗保障事业发展统计公报》显示,2025年职工医保个人账户收入6390.69亿元,支出5782.28亿元。同年全国职工医保参保人员普通门急诊27.90亿人次。
钱这么多、用得这么频繁,可真正把个人账户用明白的人并不多。下面这5个误解,几乎每个参保人都踩过至少一个。
第一个误解:个人账户里的钱,只能自己看病买药
这是最老的一条认知,早就过时了。2021年国办发〔2021〕14号文《关于建立健全职工基本医疗保险门诊共济保障机制的指导意见》就提出,个人账户可以家庭共济。
2025年全国职工医保个人账户共济人次4.64亿,共济使用金额688亿元。也就是说,一年里有4.64亿人次用的是家人的账户额度,不是自己的。
能用给谁?范围在2026年被再次放宽。国家医保局、财政部《关于做好职工基本医疗保险个人账户跨省共济工作的通知》(医保发〔2025〕35号,2026年1月9日发布)明确,共济对象是参保人的近亲属,包括配偶、父母、子女、兄弟姐妹、祖父母、外祖父母、孙子女、外孙子女。
注意是”近亲属”,不是”直系亲属”。兄弟姐妹、祖父母、外祖父母都在里面,这一条很多家庭根本不知道。
第二个误解:跨省共济要回参保地办,人在外地用不了
过去确实要跑窗口,现在不用了。2026年2月10日,国家医保局发布医保领域”高效办成一件事”2026年度第一批重点事项清单,明确推动所有省份开通职工医保个人账户跨省共济。
配套的操作文件也已经落地。国家医保局办公室、财政部办公厅《关于印发〈职工基本医疗保险个人账户跨省共济经办规程(试行)〉的通知》(医保办发〔2026〕8号,2026年6月5日发布)规定,参保人可以通过国家医保服务平台APP、省级医保服务平台、参保地医保经办机构窗口等多种渠道建立或解除共济关系。
也就是说,人在外省工作、父母在老家看病,手机上就能把共济关系设好,不需要两地跑。
第三个误解:额度给了家人,自己那份就没了
这条误解最容易让人白扔钱——很多人怕自己吃亏,干脆不设共济。
实际操作是虚拟额度管理。你在医保钱包里给家人设一个共济额度,在共济额度内,你确实不能再动用这部分个人账户资金;但被共济人没用完的部分,解除关系后会自动恢复回你的个人账户。
国家医保局在2026年6月10日的政策问答中说得很直白:解除共济关系时,被共济人尚未使用的共济额度自动恢复至共济人个人账户。
换句话说,这不是”转出去就没了”,是”设一个上限”。额度给多了也不亏,用不完原路退回。
第四个误解:账户里的钱放着不动也没关系
钱放着不会清零,但会”睡着”。2025年职工医保个人账户收入6390.69亿元,支出5782.28亿元,当年结余608.41亿元。
这些结余绝大部分趴在健康人群的账户里,而看病花钱的大多是老人和孩子。2025年职工医保医疗机构费用中,退休人员医疗费用10377.63亿元,在职职工8085.07亿元——退休人员的花费比在职职工高出一截。
让账户里的钱在家庭成员之间流动起来,正是门诊共济改革要解决的问题。共济额度还能用来给家人缴居民医保、长期护理保险的个人缴费部分,这是很多人完全没意识到的用途。
延伸阅读:长期护理保险全国铺开:0.3%费率、70%报销,失能家庭每月能省多少钱
第五个误解:居民医保跟职工医保的账户没关系
有关系,而且是很实用的关系。职工医保个人账户的共济资金,可以用来支付近亲属参加城乡居民基本医疗保险的个人缴费。
2026年居民医保的筹资标准是:财政补助每人每年不低于724元,个人缴费最低标准400元。职工医保个人账户里的钱,恰好可以覆盖家人那400元的个人缴费部分。
国家医保局在2026年10月发布的数据还显示,2025年居民医保住院费用目录内基金支付比例为66.0%,其中一级及以下医疗机构达到79.4%。这和职工医保的84.1%相比有差距,但也是实打实的保障。
说穿了就一句
个人账户不是”只能自己花的小金库”,而是一个可以在近亲属之间调度的家庭健康资金池——跨省也能用,用不完还能退回来。
今晚就能做的一件事:打开国家医保服务平台APP,找到医保钱包,看看你所在省份的跨省共济开通了没有,顺手把父母的共济关系设上。设之前先用电子社保卡查一下你自己的个人账户余额,心里有个数。
你的账户里现在有多少钱?有没有给家人设过共济?留言说说,我帮你看该怎么用。