
社保基金25年年均赚7.62%,个人追涨杀跌赚多少:同一笔钱差了3倍
同样一笔养老钱,交给全国社保基金打理25年,年均赚7.62%;换成自己追涨杀跌,结果可能是负数。这不是吓唬人,是两份官方数据摆出来的实打实差距。下面把账摊开一点点算给你看。
同样条件,差多少
先看”国家队”的成绩单。全国社会保障基金理事会2026年9月1日发布的《全国社会保障基金2025年度报告》显示:2025年基金投资收益额3906.72亿元,投资收益率13.22%;自成立以来的年均投资收益率7.62%,累计投资收益额22916.79亿元。截至2025年末,基金资产总额38083.73亿元。
来源:全国社会保障基金理事会《全国社会保障基金2025年度报告》,2026年9月1日。
再看基本养老保险基金这笔”老百姓交的钱”。人社部披露的数据显示,地方养老基金自2016年底受托运营以来至2025年末,累计投资收益额5544.30亿元,年均投资收益率5.14%;其中2025年投资收益额1420.71亿元,收益率5.76%。
来源:人力资源社会保障部,基本养老保险基金投资运营相关数据,2025年度。
而普通个人投资者呢?社保基金会副理事长金荦2026年3月在一场论坛上给过一个数字:过去五年,公募权益类资金年均换手率大概370%,平均持股周期3.25个月;同期社保基金主动股权委托组合换手率不到100%,平均持股周期超过12个月。关于”拿得住才赚得到”这件事,我们之前写过个人养老金长期投资3大信号,可以一起看。
来源:全国社保基金理事会副理事长金荦公开演讲,2026年3月。
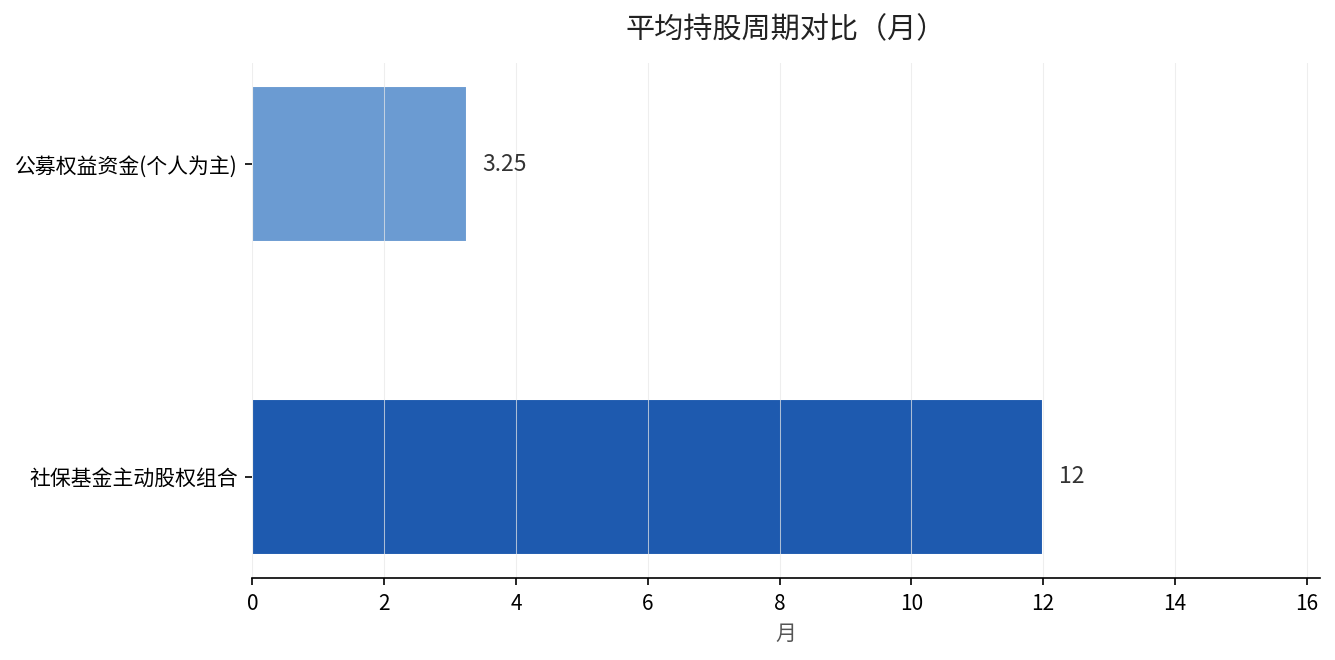
上面这张图把差距焊死了:社保基金主动股权组合平均拿一只股票超过12个月,而公募权益资金(背后是大量追涨杀跌的个人)平均持股只有3.25个月。一个拿一年,一个拿三个月,结果自然天差地别。
拆解差距来源
第一层差别是持有时间。社保基金平均拿一只股票超过12个月,个人平均只拿3个多月。长期持有的价值投资,就在这里一点点把差距拉开。
第二层差别是换手率。370%的年均换手率意味着一年把仓位倒腾将近四遍,光交易摩擦就吃掉不少收益。社保基金不到100%的换手率,省下的都是真金白银。
第三层差别是配置纪律。社保基金讲”长期投资、价值投资、责任投资”十二个字,讲战略资产配置、战术资产配置、资产再平衡;个人往往是情绪上来满仓梭哈,跌了就割肉离场。
| 维度 | 全国社保基金 | 普通个人投资者 |
|---|---|---|
| 年均投资收益率 | 7.62% | 追涨杀跌常为负 |
| 年均换手率 | 主动股权委托不到100% | 公募权益资金约370% |
| 平均持股周期 | 超过12个月 | 约3.25个月 |
| 投资理念 | 长期、价值、责任 | 情绪驱动、频繁交易 |
上表把官方披露的几个关键维度放在一起,差距一目了然:不是谁更聪明,而是谁拿得住。
算一笔25年的账
假设25年前有10万元,按社保基金年均7.62%复利算,今天大约变成62万出头;如果只是跟着市场情绪来回折腾、年化算不清甚至为负,差距能拉开好几倍。复利的前提只有一个——别中途下车。
这里用的是复利估算来帮你建立直觉,社保基金7.62%是官方公告的年均收益率,可以放心用这个数字做参照。
结论:养老钱该交给谁管
如果你的投资还停留在”听消息追热点、涨了才买、跌了就割”,那不如把钱交给有长期纪律的地方——比如个人养老金账户里选一只指数基金或稳健FOF,设定好定投节奏,然后管住手别乱动。
建议你现在就打开交易软件拉一下持仓,看看自己平均拿一只基金或股票有多久——如果短于一年,那大概率不是”投资”,是”折腾”。算一算你过去一年的换手率,对比社保基金不到100%那个数字,你就明白差距从哪来的了。