
个人养老金新增26只”固收+”基金:三类产品该怎么挑,3个误区别踩
最近账户里个人养老金的货架又多了一批货。易方达、华夏、富国等26家公募基金公司公告,自9月29日起给旗下部分偏债混合基金、二级债基增设了只面向个人养老金账户卖的Y类份额。很多人点进去一看就懵了:养老目标FOF、指数基金、”固收+”,三个名字摆一起,到底该怎么选?
来源:经济参考报《26只”固收+”Y份额上线 个人养老金投资标的扩容》,2026年10月8日。
先问两个问题,看你卡在哪
“我看别人买指数基金一年涨了快20%,我是不是也该梭哈?”这是第一个误区。
“我买的养老FOF两年了还在保本线上晃,是不是该换掉?”这是第二个误区。
这两个问题的背后,其实是同一件事没想清楚:个人养老金的钱,到底该配什么风险的东西。
拆开来看:三类产品风险差在哪
个人养老金基金名录里的产品,如今大致分成三种口味。第一种是养老目标FOF,用基金去搭配基金,股债都有,风险中等。第二种是被动指数基金和增强指数基金,以股票资产为主,涨得猛、摔得也重。第三种就是这次新进的”固收+”,介于纯债和权益之间,主打稳健。
据中国证券报报道,截至今年上半年末,公募个人养老金基金(Y份额)合计规模284.92亿元,其中有收益数据的321只产品里285只上半年获得正收益,占比88.8%,收益率中位数8.07%。这几个数字连起来看,意思是:多数人是赚的,但赚多赚少差距很大。想看清楚这几类产品到底谁赚得多、谁摔得重,可以翻我们之前拆过的个人养老金四类产品收益大起底这篇。
来源:中国证券报《个人养老金基金探寻长期回报新解法》,2026年8月3日。
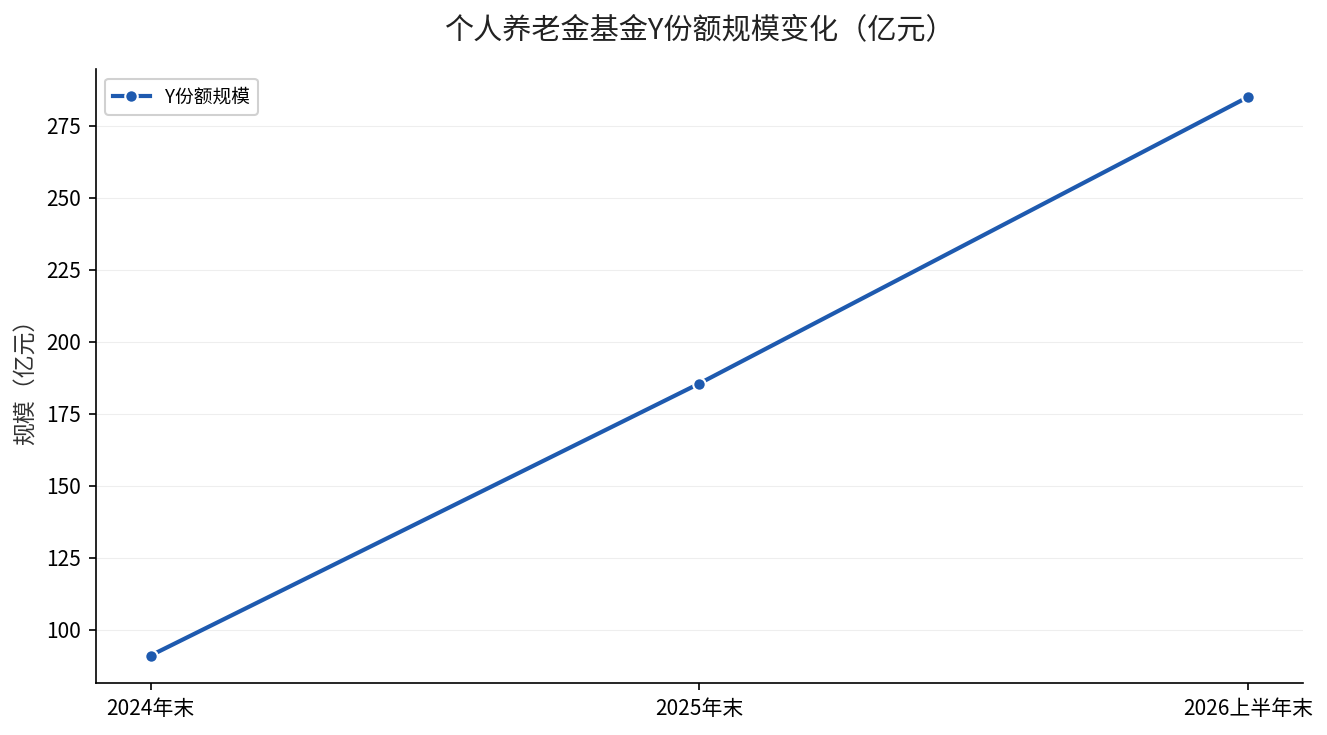
从上面这张图能看得很清楚:个人养老金基金的Y份额规模,从2024年末的91亿元,一路涨到2026年上半年末的284.92亿元,翻了倍不止。货架上的货越来越全,但你手里的钱,还是要先问清楚自己属于哪一类。
三个误区别踩
误区一:只看收益率,不看回撤
指数基金弹性最大,但回撤也最深。天弘安康颐养这类老牌”固收+”产品,成立13年里13个完整会计年度有12个年度正收益,历史股票仓位长期压在10%到15%区间。这类产品不拔尖,但胜在摔得轻。养老钱是几十年后才用的,中间摔一次深坑,很多人就扛不住割在了底部。
误区二:把”新增”当成”更优”
“固收+”进来,不是来取代FOF和指数基金的,是来补中间那一档的。据经济参考报,首批含14只二级债基、11只偏债混合基金和1只FOF,后续还会按季度常态化筛选纳入。它解决的是风险收益断层,不是给你一个”必选答案”。
误区三:频繁换仓
个人养老金账户要到退休才能取,这笔钱天生是长钱。中国证监会主席吴清今年6月就说过,基金行业正从”重规模”转向”重回报”。对普通投资者来说,最伤回报的不是选错品种,而是拿不住、来回倒腾。
| 产品类型 | 风险等级 | 代表产品 | 适合人群 |
|---|---|---|---|
| 养老目标FOF | 中 | 积极型/目标日期FOF | 希望一站式配置的人 |
| 指数/增强指数基金 | 高 | 科创创业50、深证100等联接 | 年轻人、能扛波动的人 |
| “固收+”基金 | 中低 | 天弘安康颐养、招商安阳等 | 临近退休、求稳的人 |
上表是三类产品的大致定位。年龄越靠近退休,钱越不能只压在高波动那一边。
一句话给你答案
选产品前先问自己:这笔钱还有多少年才用、我扛不扛得住中间的大波动。年轻人可以用指数基金博长期弹性,临近退休的人更该往”固收+”和稳健FOF靠。
如果你也在想……
问:Y份额和普通A/C份额差在哪?答:费率更便宜,管理费、托管费普遍”腰斩”,还不收销售服务费。以招商安阳Y为例,管理费、托管费降到0.175%和0.05%。(来源:经济参考报,2026年10月8日)
问:现在个人养老金基金到底有多少只?答:截至2026年三季度末,纳入证监会名录的个人养老金基金共349只,合计规模276.65亿元,超八成产品自成立或设Y份额以来实现正收益。(来源:上海证券报《个人养老金基金这四年:扩容之后,如何走好下一程》,2026年11月3日)
问:固收+是不是也稳赚?答:不是。它仍会承受权益市场波动,只是比纯股票基金轻。
你可以打开电子社保卡或你的银行App,看自己的个人养老金账户里现在买了哪几样、是浮盈还是浮亏,再对照还有多少年退休,决定要不要往稳健那一档挪一挪。