
又到一年红利实现率披露季。我们业内最近私下交流最多的一句话是:客户开始”看着实现率比大小”了,这比高演示利率那会儿更让人头疼。
朋友圈里到处是”XX产品实现率166%、吊打同行”的海报。好像实现率越高,产品就越好。真是这样吗?
今天我用3个数字,把这件事说透。
流行观点:实现率越高,产品越划算
这轮披露里,最扎眼的莫过于小康人寿”康享年年养老年金保险(分红型)”,红利实现率冲到了166%;阳光人寿公布的140款产品里,有61款实现率达到或超过100%。反观一些老产品,实现率只有40%、50%。
于是销售口径很顺:实现率100%是”说到做到”,166%是”超额兑现”,40%是”打折兑付”。客户一听,自然是挑数字大的买。
这个逻辑错在哪?错在把”实现率”当成了”收益率”。它是相对指标,不是绝对收益。
算一算:40%和57%的实现率,真实收益居然一模一样
红利实现率的官方定义是:实际派发的红利 ÷ 计划书里演示的红利。它衡量的是”兑现程度”,不是”收益高低”。
我们用一个真实的精算口径来验证。按《分红保险精算规定》的简化口径,红利因子可以写成:
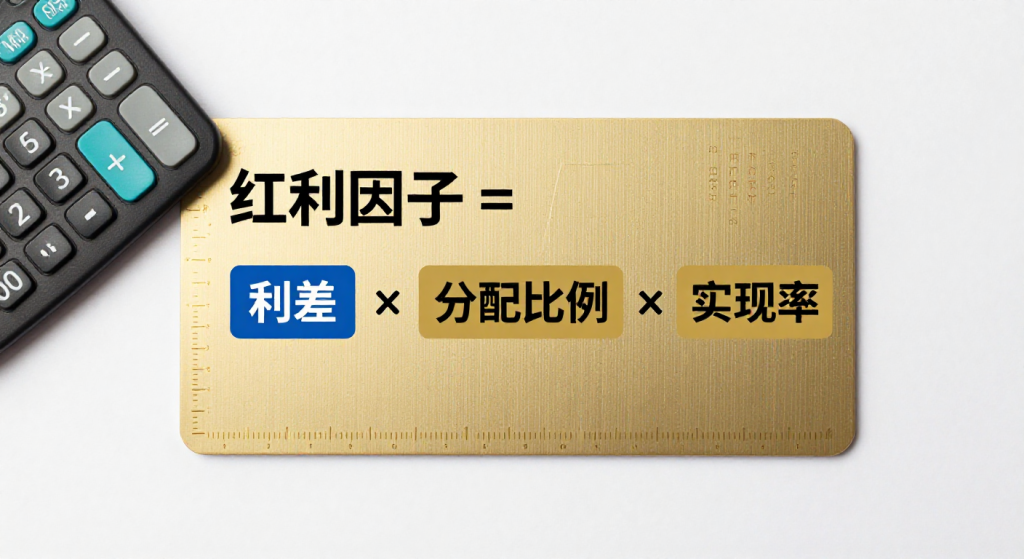
红利因子 =(演示利率 − 预定利率)× 分配比例 × 实现率
关键变量是”分配比例”。这里藏着一条被多数人忽略的时间线:
- 2018年5月前:销售演示按100%分配比例做;
- 2018年5月起:行业统一改为按70%分配比例演示;
- 2020年:银保监办发〔2020〕6号正式落地,分红演示仅做利差演示、分配比例统一70%。
以太保寿险某现金分红产品为例,同样4.5%的演示利率、2.5%的预定利率:
| 生效时间 | 演示分配比例 | 红利实现率 | 真实红利因子 |
|---|---|---|---|
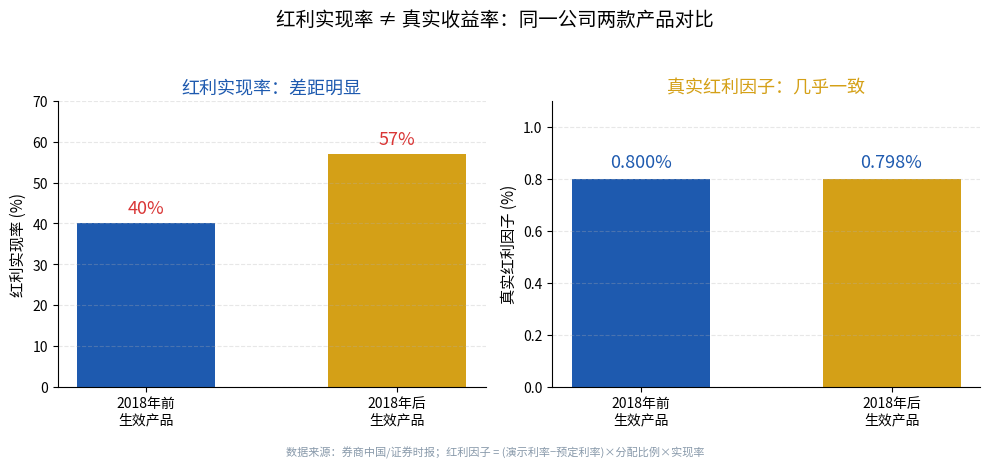
| 2018年7月1日前 | 100% | 40% | (4.5%−2.5%)×100%×40% = 0.8% |
| 2018年7月1日后 | 70% | 57% | (4.5%−2.5%)×70%×57% ≈ 0.8% |
看见了吗?一个实现率40%,一个实现率57%,看着差了17个百分点,可真实红利因子都是约0.8%。客户盯着”实现率”挑产品,挑了个寂寞。
为什么有误解?三个根源
第一,信息不对称。实现率的分母——”演示红利”——每个产品、每个销售时点都不一样。分母被演示比例和演示利率抬得越高,实现率天然越难看。客户只看分子”实发红利”,看不到分母在变。
第二,销售误导。高实现率是最省事的销售话术,不用讲三差、不用讲资产负债匹配,一张166%的海报就够了。但我们业内清楚,把实现率当收益卖,和当年把演示利率当保证卖,是同一个毛病换了个马甲。
第三,指标盲区。实现率是一个”比值”,它天然会把”低预期、高兑现”的产品美化,把”高预期、正常兑现”的产品丑化。新华保险2025年度分红实现率均值152%,现金分红最高122%,看着漂亮,但那对应的是它1.75%的低预定利率——分母低,比值自然高。
正确理解:实现率看”兑现”,收益看”合起来”
红利实现率该看,但它看的是这家公司”说话算不算数”,不是”赚得多不多”。真正的收益要合起来看三样:
- 预定利率(保证部分):写进合同的保底,目前主流1.75%,部分公司已降到1.25%。这是”确定能拿到的”。
- 红利部分:浮动,取决于公司实际投资与经营盈余,按不低于70%分配给客户。
- 实现率的稳定性:连续几年能稳住,比某一年冲到166%更值钱。
而且别忘了大环境:10年期国债收益率已降到1.8%附近,险企实际投资收益率中枢约3.0%—3.2%。2026年3月,分红险演示利率上限也从3.9%下调到3.5%。分母在往下压,未来的实现率会整体”更好看”,但真实收益的绝对值,是被投资能力锁死的。
小结
三句话收尾:
- 红利实现率是”兑现比例”,不是”收益率”,166%不等于赚得比57%多。
- 比大小之前,先看分母:演示分配比例(100%还是70%)、演示利率、预定利率,一个都不能少。
- 挑分红险,最终拼的是公司投资能力 + 实现率稳定性,不是某张海报上的数字。
我们业内现在最怕的,就是客户拿着实现率排行榜来买保险。真要帮客户,先教会他看分母。