
缴钱看缴费基数领钱看计发基数,最该记住3笔账
每个月从工资或口袋里掏出社保钱,缴了多少一眼就能看到。但退休后能领多少,起点是另一个数——这个数是本省每年Q4才公布的计发基数。两套数之间在大多数省份中间差着一截,把缴钱的数当成领钱的起点去估算退休金,账就错了。今天说清这三件事,以后跟人聊养老金,不会被这两套数绕进去。
第一笔:缴钱看缴费基数,领钱看计发基数——别再搞混
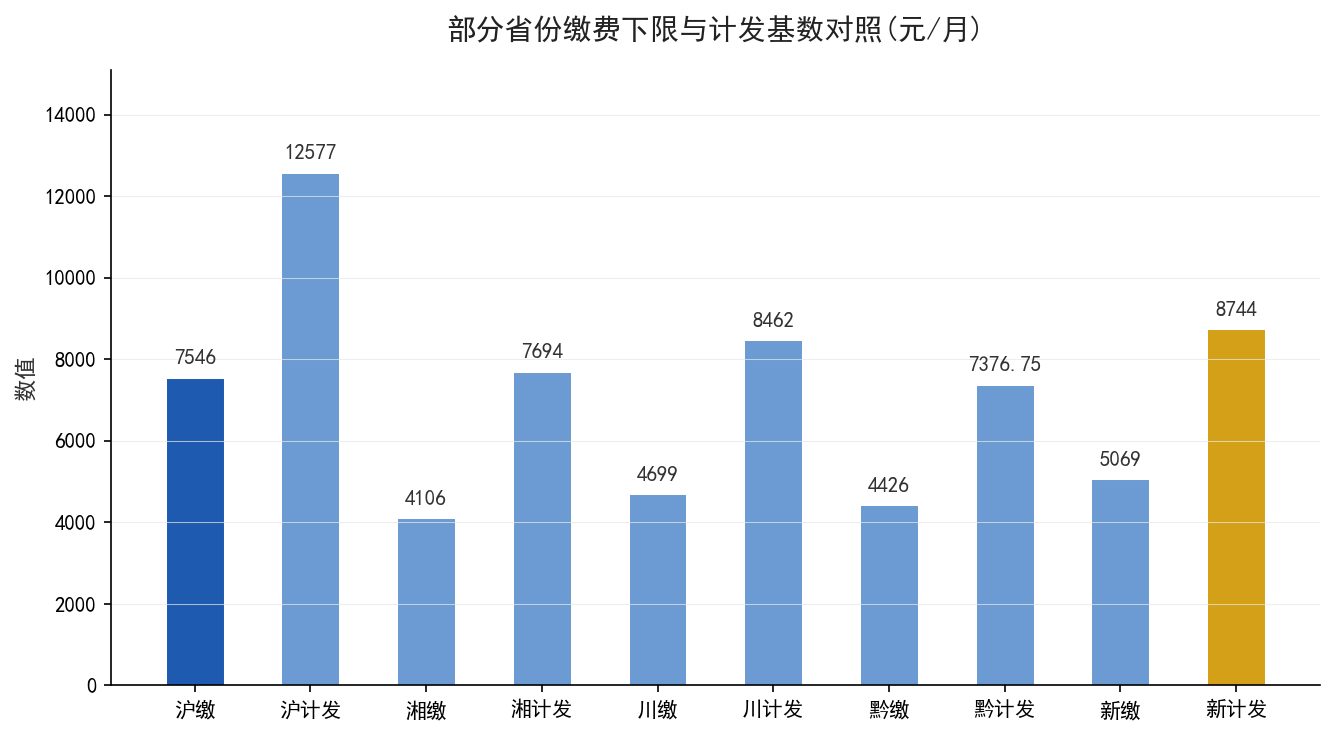
你在湖南拿灵活就业60%档缴社保,2026年每月缴4106×20%=821.2元。这个4106是湖南2026年的缴费下限——它决定你每月掏多少钱。但到你退休算待遇那一刻,起点不是4106,是湖南省当年公布的计发基数——2025年是7694元,2026年的值还没出来(Q4公布)。
两个数的差额——湖南2025年差了907元,占缴费基准的13.4%。天津差了877元。云南差了1002元。广西只差78元(全国最接近)、北京只差112元。拿缴费基数当计发基数去估自己的退休金,湖南一个缴了30年的人会少估两百多块一个月——20年下来就是5万。所以第一件事:每年Q4查到本省计发基数的新数之前,先记住——你每月交出去的那个数,不等你将来领钱的起点。交钱和领钱走的是两条线。
第二笔:把缴费年限续满,比花大钱提档划算得多
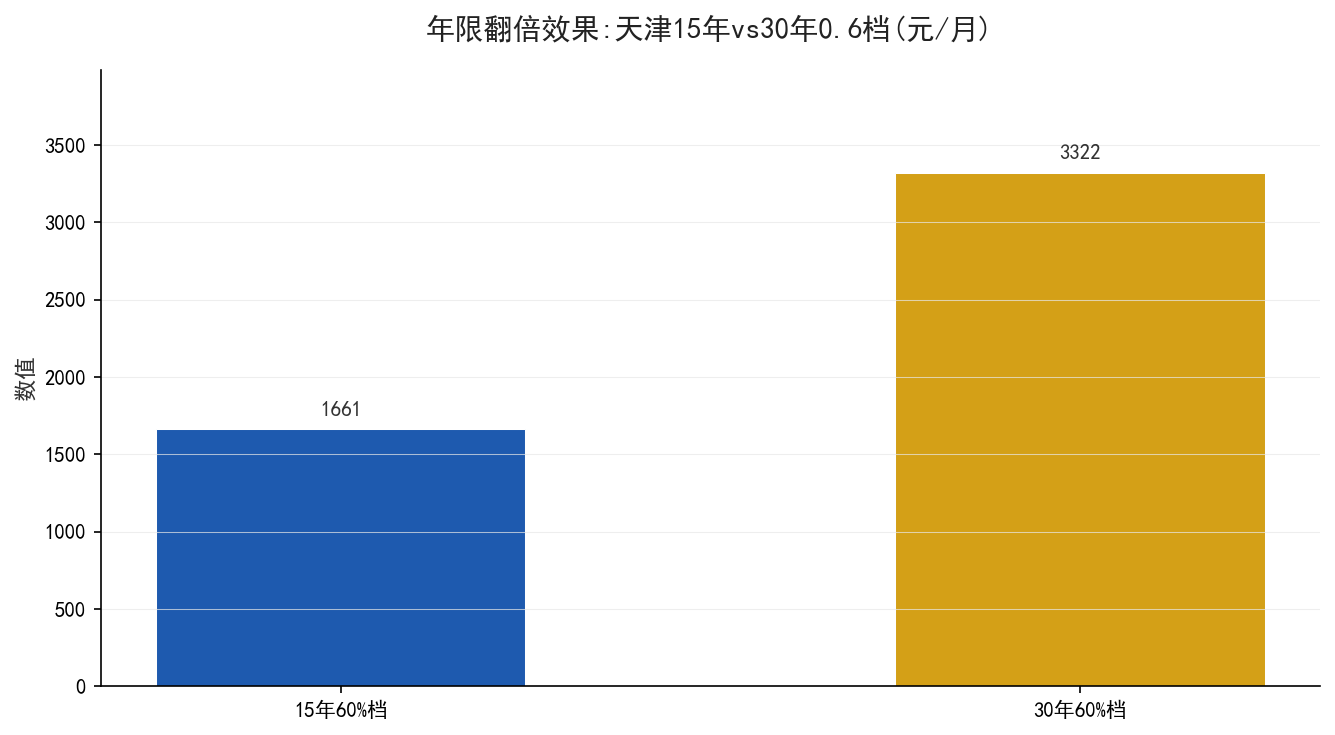
很多人都纠结要不要从60%档提到100%档——多缴一倍的钱,退休能多领多少?账算出来是这样的:同一个人、同一个省,把年限从15年拉到30年(保持60%档),养老金翻一倍——天津的数据是1661元变成3322元。把指数从0.6提到1.0(保持25年),每月多领854元。年限翻倍的效果是指数翻倍的两倍以上。
原因不复杂。基础养老金的公式是:计发基数×(1+指数)÷2×年限×1%。年限在上面是直接乘——多一年就多一份,没有递减、不打折。指数从0.6变成1.0,那个(1+指数)÷2从0.8变成1.0,只涨了25%。所以第二件事:拿闲钱去提档之前,先问自己——年限续满了吗?30年0.6档在每个省都秒杀15年1.0档。
第三笔:别以为今年缴费涨得慢,退休金就跟着缩水
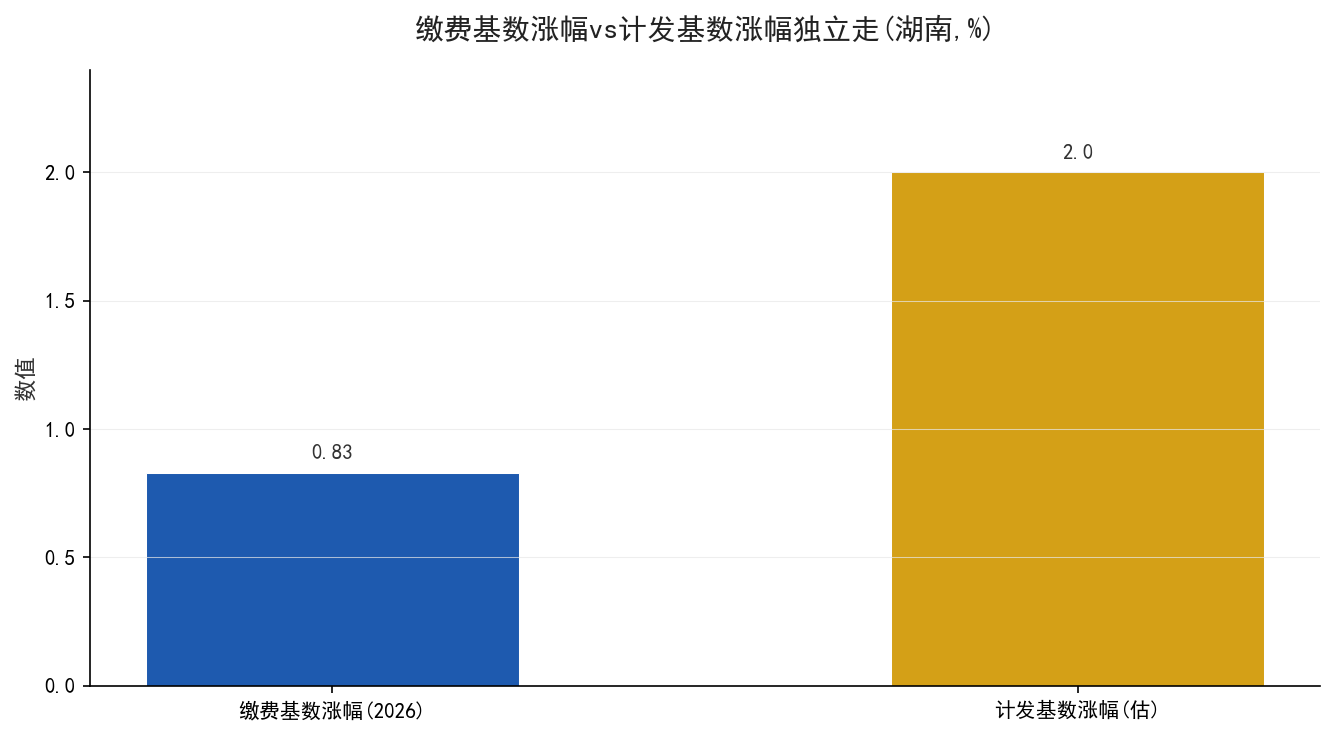
2026年很多省的缴费基数涨得不多——湖南从6787涨到6843,涨了0.83%;上海涨了1.15%;山东涨了1.53%。有人担心:缴得少了(相对于过去的高涨幅),将来退休金是不是也涨得少了?
不会。因为退休金看的是计发基数,不是缴费基数——两套数从定义上就是分开走的。缴费基数涨了0.83%意味着你个人账户每月多进账3块钱左右,对最终养老金的影响约等于零。基础养老金那一栏——公式里压根没有缴费基数这个变量,是计发基数在撑着。只要本省计发基数正常涨(多数省每年1.5%~3%),基础养老金就正常涨。缴费基数涨得慢,只影响你眼下每月多掏还是少掏几十块,不影响几十年后的退休金——两个口袋、两笔账。
所以第三件事:每年9月缴费基数发文——看的是自己当下要多掏多少。每年10月计发基数发文——才决定将来退休金的基础。别把前者当后者、别因为前者涨得慢就觉得退休金缩水了。
这三笔账,落到行动上
一,每年10月前后,去省人社厅官网搜”计发基数”。今年退的人查有没有重算补差到账;还没退的人把新数代进公式重估一次——基础养老金=计发基数×(1+你的指数)÷2×你的年限×1%。
二,别断缴。不管基数怎么调、涨幅怎么走,断了年限比什么都亏——少一年就少一份计发基数×指数系数×1%,这个缺口永远补不回来。
三,如果非要提档,等年限拉到30年之后再考虑。在缴费年限没吃满之前,把提档的钱省下来、把年限续住——年限才是养老金公式里最硬的变量。
| 省份 | 2026缴费下限 | 2025计发基数 | 2026计发基数 |
|---|---|---|---|
| 上海 | 7546元 | 12434元 | 12577元(已公布) |
| 湖南 | 4106元 | 7694元 | 待Q4 |
| 四川 | 4699元 | 8462元 | 待Q4 |
| 天津 | — | 9417元 | 待Q4 |
| 贵州 | 4426元 | 7324.5元 | 7376.75元(已公布) |
| 新疆 | — | 8448元 | 8744元(已公布) |
参考资料:各省计发基数依据2025~2026年度正式发文:沪人社2026-08-18通知(12577元/月)、黔人社发〔2026〕7号(7376.75元/月)、新 rst.xinjiang.gov.cn 2026通知(8744元/月)、湘人社规〔2026〕14号(缴费基准6843元/月)、川sc.gov.cn 2026-09-09通知(缴费下限4699元/月)、鲁人社字〔2026〕75号(全口径7621元/月)。计发基数待Q4公布的省份暂以2025年度值为预发口径。基础养老金公式依据国发〔2005〕38号文。灵活就业20%费率依据《社会保险法》。